猜你想问
港股市场近期情绪修复的原因是什么?
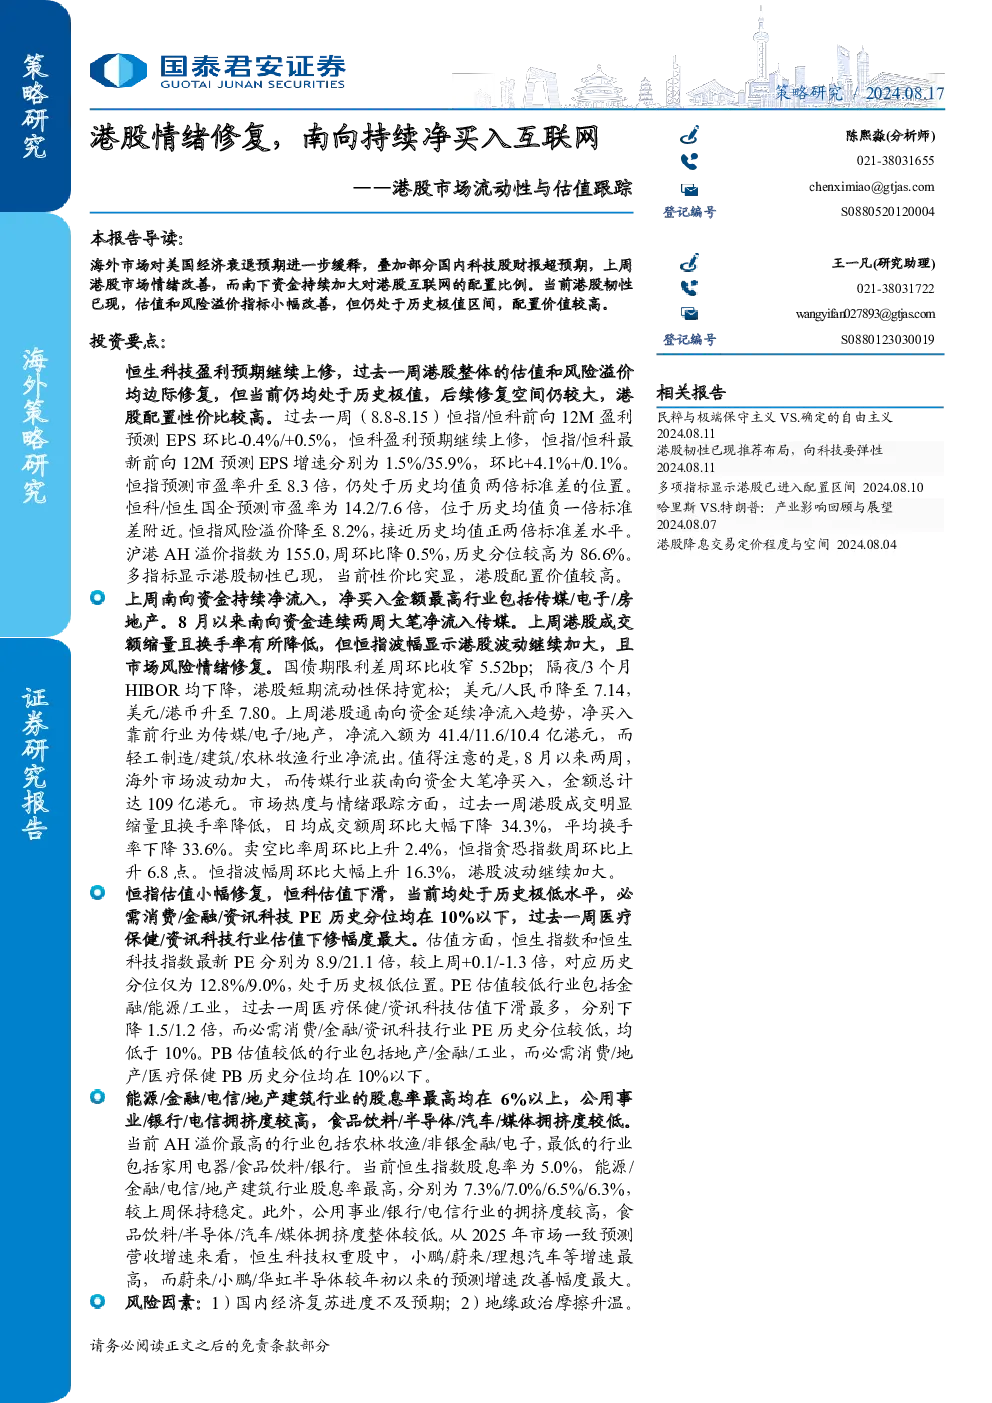
港股情绪修复主要受海外市场对美国经济衰退预期缓释影响,同时国内科技股财报超预期表现也推动市场改善。南下资金持续加大对互联网板块的配置,进一步提振市场信心。
南下资金近期主要流向哪些行业?
上周南向资金持续净流入,主要净买入行业包括传媒、电子和房地产。特别是传媒行业,连续两周大笔净流入,总计达109亿港元,显示出市场对该行业的关注和资金配置意愿。
港股当前估值水平如何?
恒生科技盈利预期继续上修,恒指和恒科指数前向12个月预测EPS增速分别为1.5%和35.9%。恒指预测市盈率升至8.3倍,但仍处于历史极值负两倍标准差位置;恒科和恒生国企指数市盈率分别为14.2倍和7.6倍,位于历史均值负一倍标准差附近。恒指风险溢价降至8.2%,接近历史均值正两倍标准差水平,显示估值虽有修复但仍具吸引力。
当前港股市场成交和情绪表现如何?
港股成交额缩量且换手率降低,但恒指波幅显示波动加大,市场风险情绪有所修复。国债期限利差收窄,隔夜和3个月HIBOR下降,短期流动性保持宽松。美元/人民币汇率降至7.14,美元/港币升至7.80,这些因素共同影响市场情绪和资金流向。
本报告提示的主要风险因素有哪些?
本报告提示的主要风险因素包括国内经济复苏进度不及预期、地缘政治摩擦升温以及美联储货币政策宽松节奏不及预期。这些因素可能对港股市场产生不利影响,需要投资者密切关注。
你可能感兴趣
港股市场流动性与估值跟踪:南向资金净流入速度创年内新高
国泰君安证券2024-11-18
港股市场流动性与估值跟踪:南向资金加速净流入港股成长股
国泰君安证券2024-11-03
港股市场流动性与估值跟踪:南向资金加速增配港股市场
国泰君安证券2024-11-12
港股市场流动性与估值跟踪:科技盈利预期持续上修,市场情绪回暖
国泰君安证券2024-08-02
策略跟踪报告:南向资金净买入额回升,市场流动性改善
万联证券2026-08-31
A股流动性跟踪周报(2019.01.14—2019.01.18):北上资金持续净流入态势,A股市场情绪仍低迷
东兴证券2019-01-21
A股流动性跟踪周报:北上资金呈现净流入态势 但市场情绪持续低迷
东兴证券2018-09-17
【九点特供】复盘ChatGPT,浅析此次Sora概念的潜在炒作路径,这一类公司可能会更受青睐;港股板块涨幅排名第一,教育部出台首个校外培训管理行政法规,行业情绪与估值有望持续修复
未知机构2024-02-19
情绪与流动性跟踪:市场情绪边际修复,ETF增配大盘风格
华鑫证券2022-10-17