猜你想问
7月集成电路产量同比增长26.9%的具体数据是什么?
根据国家统计局数据,7月集成电路产量同比增长26.9%,显示出中国半导体产业的强劲增长势头。这一增长不仅体现了国内产能的提升,也反映了市场对高端芯片需求的持续扩大。高技术产业投资同比增长10.4%,进一步印证了产业升级和技术创新的积极态势。同时,7月规模以上工业增加值同比增长5.1%,其中新能源汽车、集成电路、3D打印设备产量同比分别增长27.8%、26.9%、25.3%,这些数据均表明集成电路行业正处于快速发展阶段,对整体工业增长贡献显著。
“AI眼镜”概念目前的发展趋势如何?
“AI眼镜”概念目前正经历快速发展阶段,苹果、Meta等科技巨头积极布局,推动概念股股价显著上涨。从市场数据来看,2023年全球AR眼镜销量为48万台,智能眼镜销量为101万台,显示出初步的市场接受度。2024年第一季度,全球AR眼镜出货量同比增长56%,智能眼镜出货量同比增长217%,增长速度惊人。这种趋势得益于技术的不断成熟和消费者对智能化穿戴设备需求的提升。未来,随着更多企业加入竞争,技术迭代加速,预计“AI眼镜”市场将迎来更广阔的发展空间。
本报告主要分析了哪些行业方向?
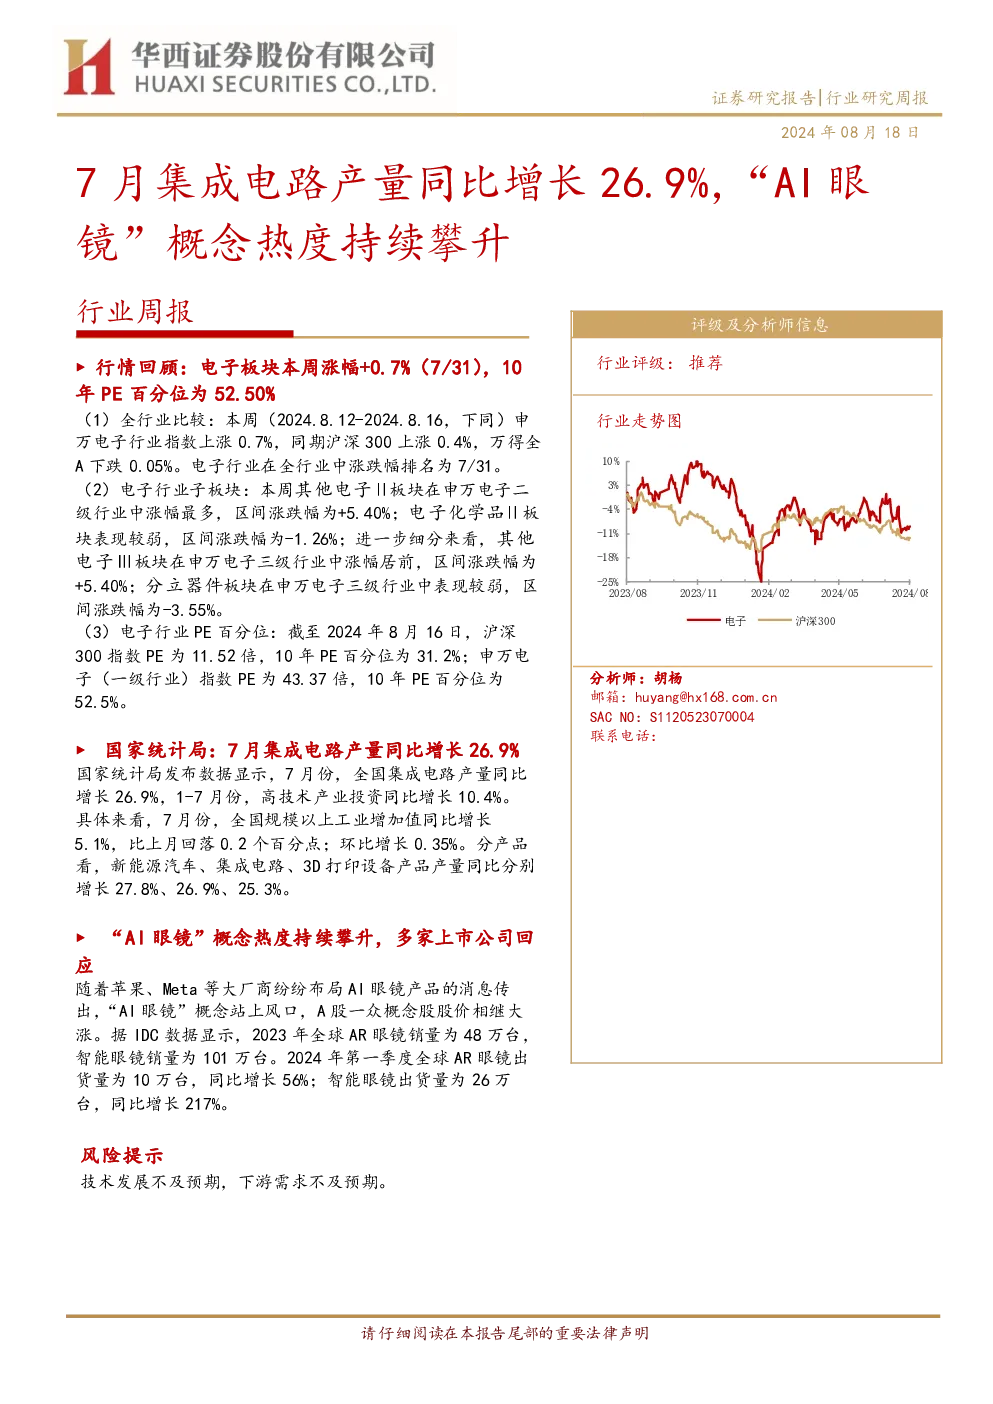
本报告重点关注了集成电路行业的核心发展趋势,特别是7月产量同比增长26.9%的亮眼数据。同时,报告也分析了“AI眼镜”等新兴概念的技术进展和市场潜力,探讨了人形机器人、车载自动驾驶芯片等前沿领域的最新动态。此外,报告还考察了电子行业整体的市场表现,包括申万电子行业指数的区间涨跌幅、各子板块的表现差异以及行业估值水平。通过对这些关键指标的综合分析,为投资者提供了全面的行业洞察。
当前电子行业市场的整体状况如何?
当前电子行业市场整体表现积极,申万电子行业指数上涨0.7%,在全行业中排名靠前,显示出较强的市场竞争力。子板块方面,其他电子Ⅱ板块涨幅最大(+5.40%),而电子化学品Ⅱ板块表现相对较弱(-1.26%)。从估值来看,申万电子指数PE为43.37倍,10年PE百分位为52.5%,高于沪深300指数的11.52倍(31.2%百分位),表明市场对电子行业未来增长仍抱有较高期待。这些数据共同反映出电子行业正处于一个稳健发展的阶段。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括技术发展不及预期和下游需求不及预期两个方面。技术发展方面,虽然当前集成电路和AI眼镜等领域展现出强劲的增长势头,但技术迭代速度加快,若关键技术突破不达预期,可能影响行业整体发展。下游需求方面,电子产品的市场需求受宏观经济环境和消费者偏好变化的影响较大,若市场需求出现波动,可能对行业增长造成压力。投资者在关注行业机遇的同时,需密切关注这些潜在风险因素。