猜你想问
聚丙烯近期市场表现如何?
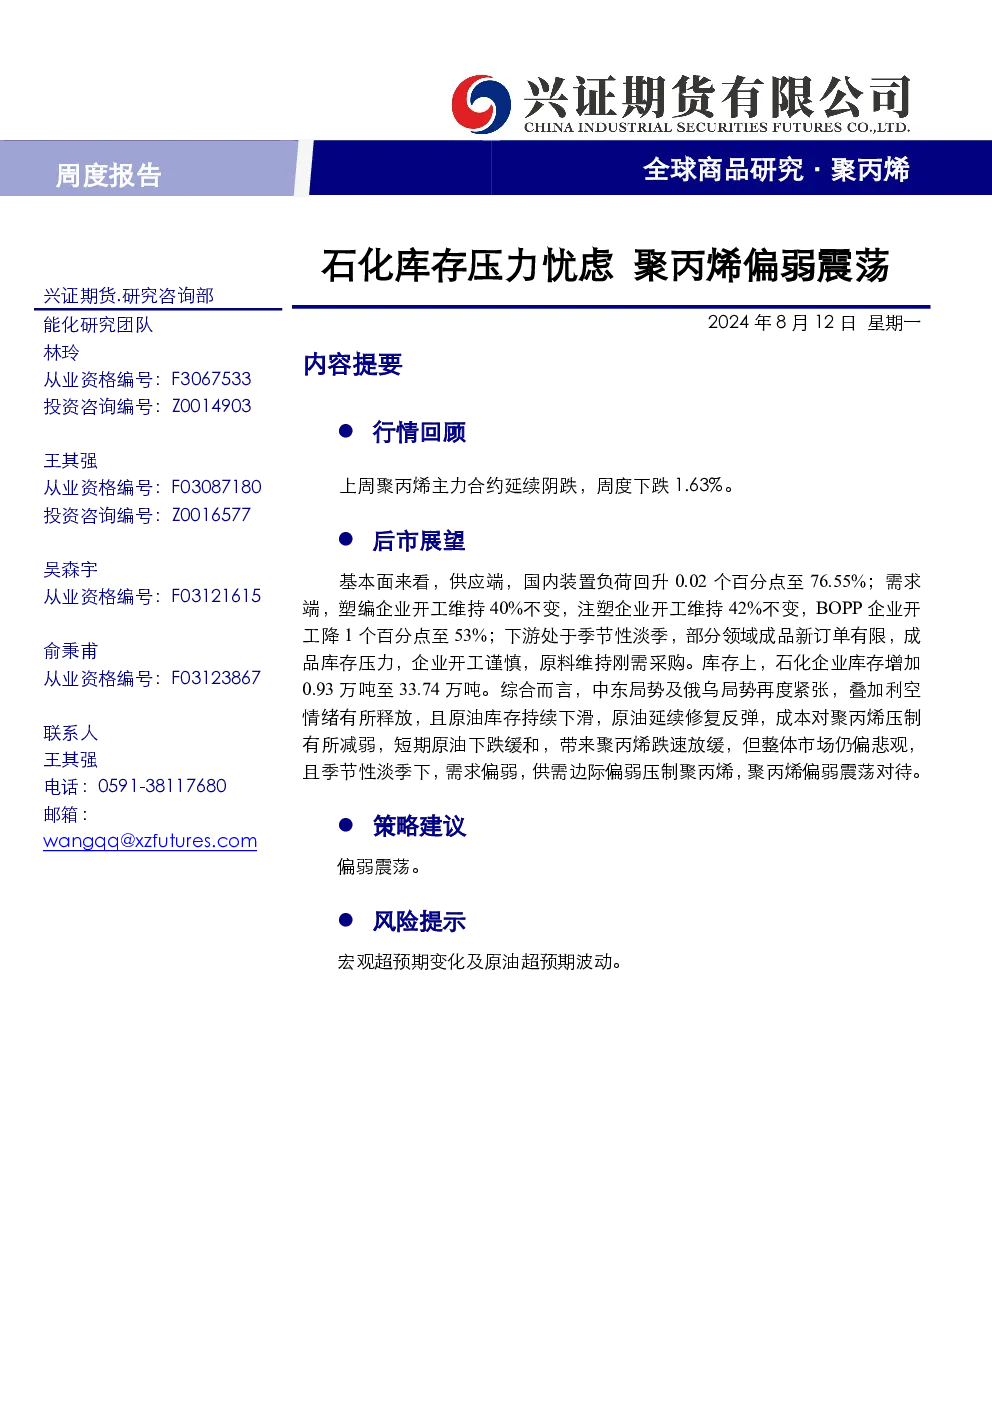
上周聚丙烯主力合约延续阴跌,周度下跌1.63%。现货市场悲观氛围,原油承压,下游需求偏弱,供应仍有压力,石化企业库存偏高,供需面压制聚丙烯现货。拉丝区域价差不突出,拉丝和低熔共聚价差继续缩窄。PP美金市场持稳,场内交投清淡。
聚丙烯行业供需面有何特点?
供应端,装置负荷有所回升,但新增计划外停车装置较多,如巨正源、徐州海天等;同时部分装置重启,如中天合创气相、宁夏宝丰三期等。需求端,终端季节性淡季,下游企业新订单不足,开工率低位,塑编、BOPP、注塑企业开工率分别为40%、53%、42%,需求缺乏支撑。
聚丙烯成本及利润情况怎样?
短期原油跌势放缓,市场悲观情绪缓和,地缘溢价回升及原油库存下滑支撑原油修复反弹,但中长期压力仍在。PDH利润承压,油制利润略有改善。丙烷跌幅不及原油,聚丙烯延续回落,成本对聚丙烯压制有所减弱。
聚丙烯市场现状如何判断?
整体市场仍偏悲观,季节性淡季下需求偏弱,供需边际偏弱压制聚丙烯。中东及俄乌局势紧张,利空情绪释放,原油库存下滑带动原油修复反弹,短期原油下跌缓和,聚丙烯跌速放缓,但整体走势偏弱震荡。
聚丙烯研报有哪些风险提示?
需关注宏观超预期变化及原油超预期波动。宏观层面政策变动可能影响市场预期,原油价格大幅波动会直接传导至聚丙烯成本端,进而影响供需平衡及价格走势。
你可能感兴趣
钢矿周度报告:库存压力仍在,成材震荡偏弱
美尔雅期货2020-10-19
聚丙烯周度报告:市场交易弱现实 聚丙烯区间偏弱震荡
兴证期货2022-05-23
聚丙烯周度报告:供需面支撑有限 聚丙烯偏弱震荡
兴证期货2024-08-19
聚丙烯周度报告:交易宏观逻辑为主 聚丙烯偏弱震荡
兴证期货2023-03-20
聚丙烯周度报告:供需偏弱 聚丙烯偏弱震荡
兴证期货2022-02-21
聚丙烯周度报告:需求疲软 PP偏弱震荡
兴证期货2022-04-11
聚丙烯周度报告:供需偏弱 聚丙烯低位偏弱震荡
兴证期货2024-01-15
聚丙烯周度报告:供需偏弱 聚丙烯延续偏弱震荡
兴证期货2024-07-22
甲醇产业链周度报告:港口库存压力再现,基本面仍偏弱
招商期货2021-08-21
铁矿行业周度报告:到港量增长明显,港口库存高企,矿价震荡偏弱
交通运输华宝证券2024-05-21