猜你想问
这份研报主要分析了什么内容?
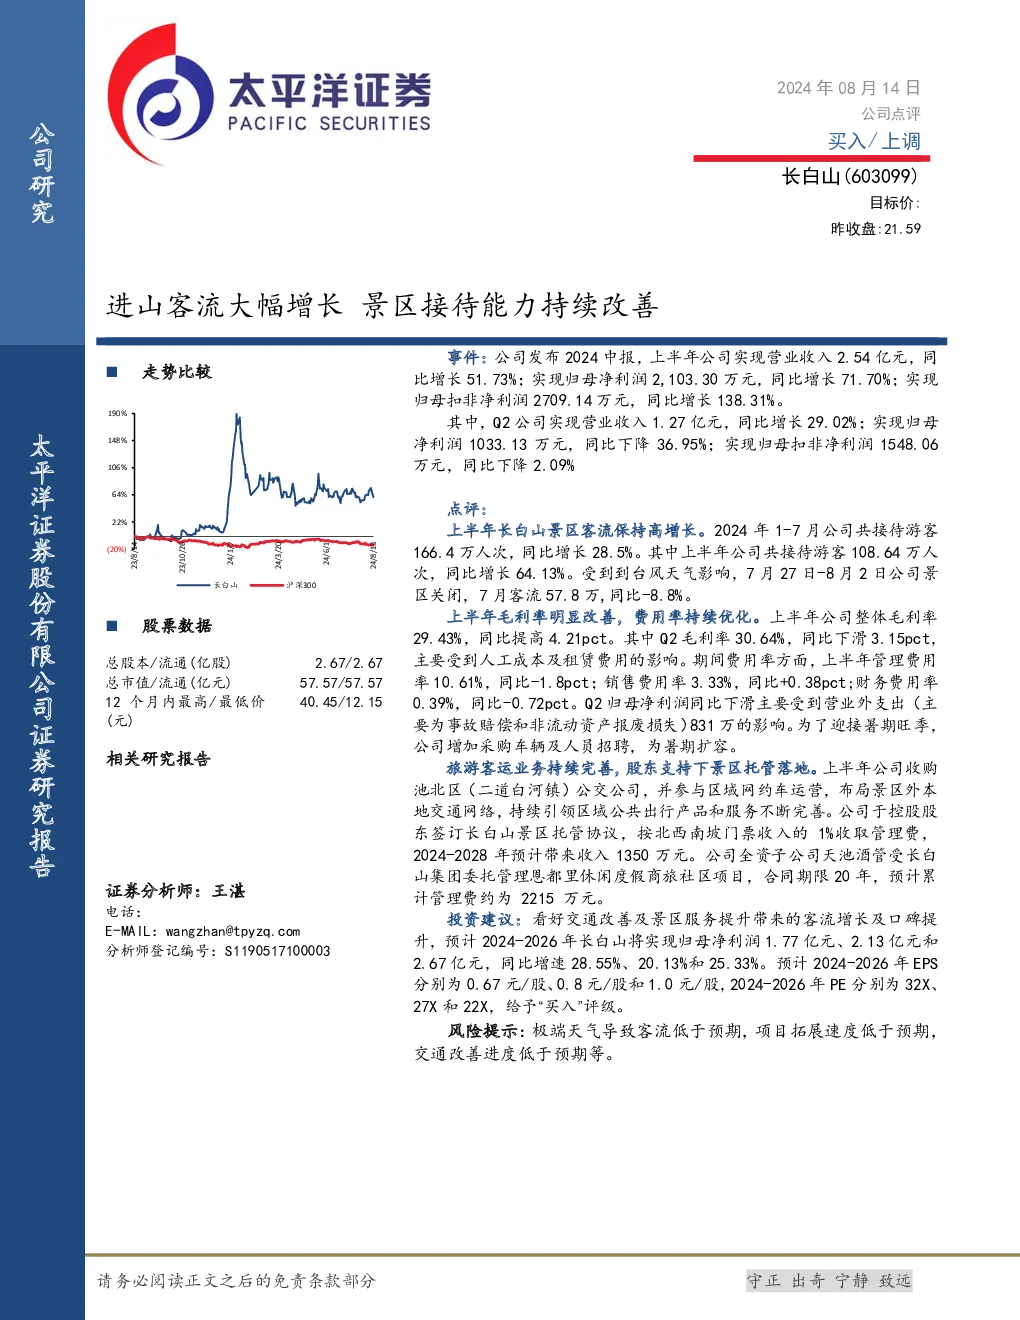
这份研报主要分析了603099长白山公司2024年上半年的业绩表现,包括营收利润增长情况、季度对比、景区客流变化、毛利率费用率变动以及Q2净利润下滑的具体原因。同时,还探讨了公司在交通网络布局、景区托管协议和商旅社区管理方面的业务拓展,并给出了投资建议和风险提示。
休闲服务行业目前的发展趋势如何?
休闲服务行业目前呈现客流增长和景区接待能力持续改善的趋势。随着交通网络布局的完善和景区服务提升,客流增长明显,例如2024年上半年公司接待游客同比增长64.13%。行业整体受益于消费升级和旅游需求释放,但需关注极端天气、项目拓展速度和交通改善进度等风险因素。
研报重点分析了哪些方面?
研报重点分析了公司上半年营收利润增长情况,如营业收入同比增长51.73%、归母净利润同比增长71.70%。同时关注了景区客流增长,上半年接待游客同比增长64.13%,以及毛利率费用率的变动情况,如上半年毛利率提高4.21pct。此外,还分析了Q2净利润下滑的原因,主要受营业外支出影响。
当前市场对休闲服务行业的判断是什么?
当前市场对休闲服务行业的判断是,随着交通改善和景区服务提升,客流增长和口碑提升将带来行业发展的积极影响。例如,603099长白山公司通过收购公交公司、参与网约车运营等措施完善交通网络,并通过景区托管协议和商旅社区管理拓展业务。但行业也面临极端天气、项目拓展速度和交通改善进度等风险。
研报提到了哪些风险提示?
研报提到了极端天气、项目拓展速度和交通改善进度等风险。例如,2024年7月因台风影响景区关闭,当月客流同比下降8.8%。此外,公司在项目拓展速度和交通改善进度方面也可能面临挑战。这些因素都可能对公司的业绩和经营产生影响,需要密切关注。
你可能感兴趣
长白山 25Q3 点评:暑期客流大幅增长,景区布局持续优化
太平洋证券2025-10-31
受一季度疫情拖累,期内南北两镇景区接待客流下滑超七成
休闲服务山西证券2020-08-29
首次覆盖报告:交通优化强化客流接待能力,业绩弹性带来高成长空间
休闲服务民生证券2024-03-11
旅游及景区行业专题报告:海南复苏现状:持续改善-交通客流进一步好转,酒店需求反弹,修复趋势强化
休闲服务财通证券2022-06-08
定增预案点评:继续多方面布局景区接待能力扩容
休闲服务国泰君安证券2014-09-02
2023年报点评:业绩扭亏为盈,景区接待人次持续爬坡
休闲服务山西证券2024-04-03
2018年年报点评:业绩大幅增长,盈利能力持续改善
化石能源国信证券2019-04-11
年报业绩大幅增长 盈利能力持续改善
有色金属信达证券2017-04-21
Q4业绩环比大幅增长,盈利能力有望持续改善
建筑建材信达证券2019-01-21
盈利能力持续改善,业绩大幅增长符合预期
轻工制造西南证券2021-07-30