猜你想问
川仪股份研报核心内容是什么?
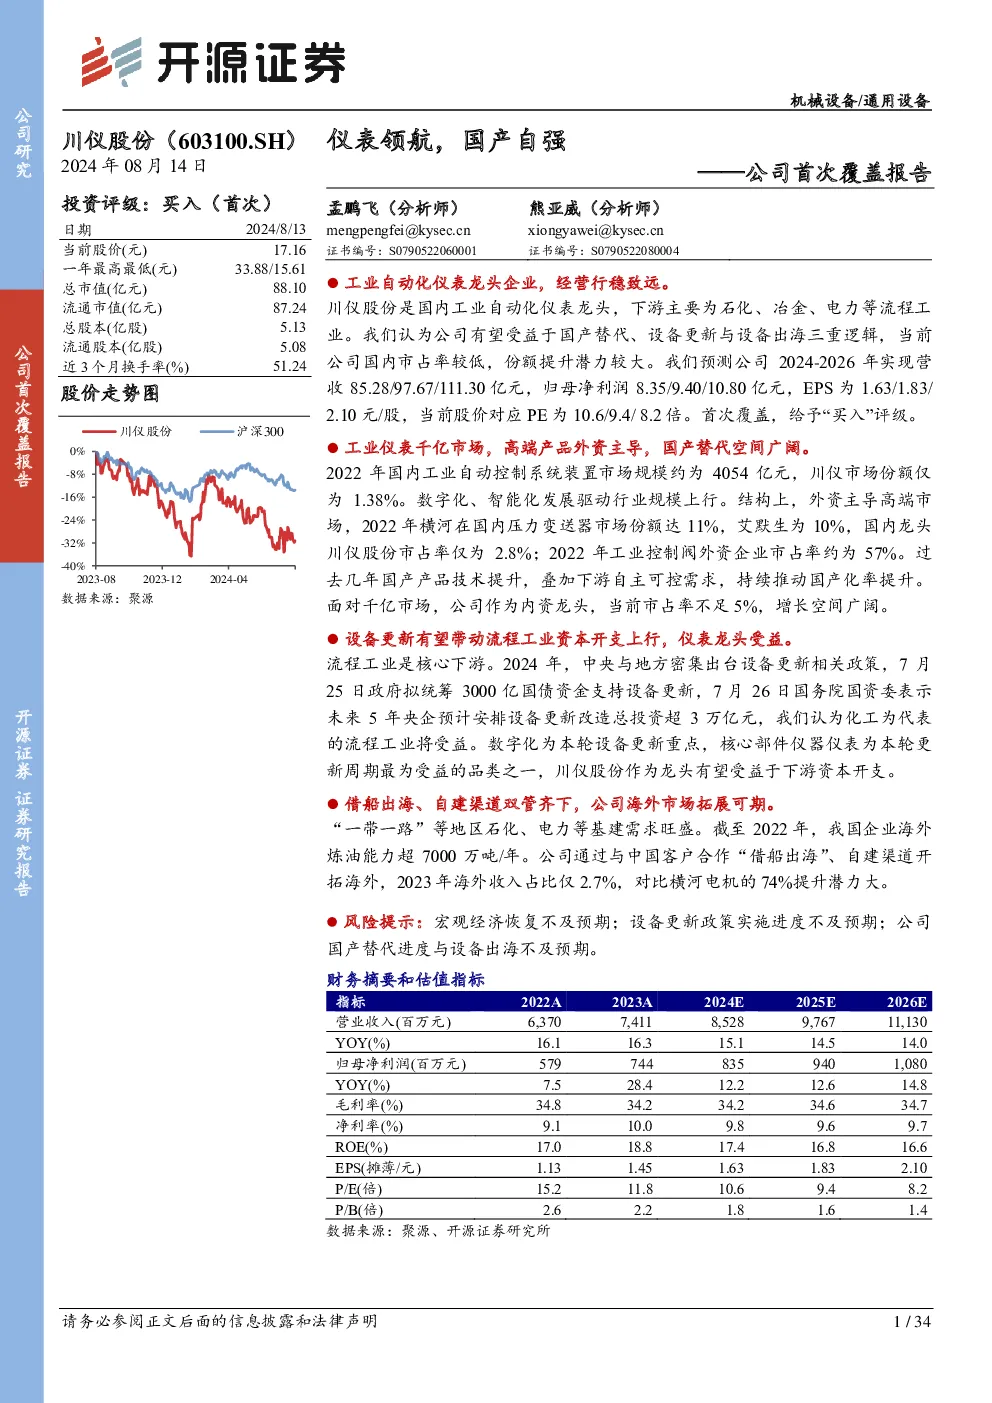
该研报覆盖了川仪股份作为国内工业自动化仪表龙头企业的概况,分析了其经营状况,包括2023年营收74.11亿元、同比增长16.3%的业绩表现,以及34.20%的毛利率和10.07%的净利率。报告还重点探讨了公司研发投入达5.24亿元,研发费用率为7.08%的情况。
工业自动化仪表行业发展趋势如何?
国内工业自动控制系统装置市场规模约4054亿元,但川仪股份市场份额仅为1.38%,行业由欧美企业主导高端市场。以压力变送器与控制阀为例,外资企业市占率分别达11%和57.23%,川仪股份市占率仅为2.8%和1.9%。国产替代空间广阔,预计2024年国产化率有望接近50%。
研报重点分析了哪些方向?
研报重点分析了川仪股份的技术、品牌和渠道优势,如掌握多项核心技术、部分产品填补国内空白,以及具备提供整体解决方案能力。同时,报告探讨了设备更新与下游需求,指出石化预期回暖、电力保持高景气,以及核电景气度有望延续,为川仪股份带来机遇。
当前市场现状如何判断?
国内工业自动控制系统装置市场仍由欧美企业主导高端市场,国内厂商市占率有待提升。川仪股份作为国内龙头企业,虽市场份额不高,但具备显著的技术和品牌优势。政策推动设备更新加快落地,化工等行业仪表逐步进入更换高峰期,为国产替代提供动力。
研报提示了哪些风险?
研报提示了宏观经济恢复不及预期、设备更新政策实施进度不及预期、公司国产替代进度与设备出海不及预期等风险。这些风险可能影响公司业绩和市场份额的拓展,需持续关注行业政策变化和宏观经济环境。
你可能感兴趣
公司首次覆盖报告:业务全面领航,龙头稀缺标的应享估值溢价
开源证券2022-06-15
公司首次覆盖报告:超短波军工专网通信领头羊,民用专网领域有望再领航
信息技术开源证券2021-01-05
公司首次覆盖报告:领航童装与休闲双品类,看好业绩向上修复弹性
纺织服装开源证券2020-06-17
首次覆盖报告:雪暖金花立 及时宜自强
申港证券2023-02-21
公司首次覆盖:硅料领航,发力光伏一体化发展
德邦证券2023-12-28
公司首次覆盖报告:迎国产OLED产能落地,享电池IC国产化机遇
电子设备开源证券2021-01-22
公司首次覆盖报告:国产半导体洁净室龙头,深化产品布局,多赛道齐发力
信达证券2023-05-19
公司首次覆盖报告:国产特气龙头,纵向开发,横向布局,前景可期
基础化工开源证券2021-12-22
公司首次覆盖报告:领先国产CPU厂商,全面打造自主生态
开源证券2022-06-29
公司首次覆盖报告:国产硅片龙头,前景可期
开源证券2022-02-10