猜你想问
贵州茅台2024年中报核心数据有哪些?
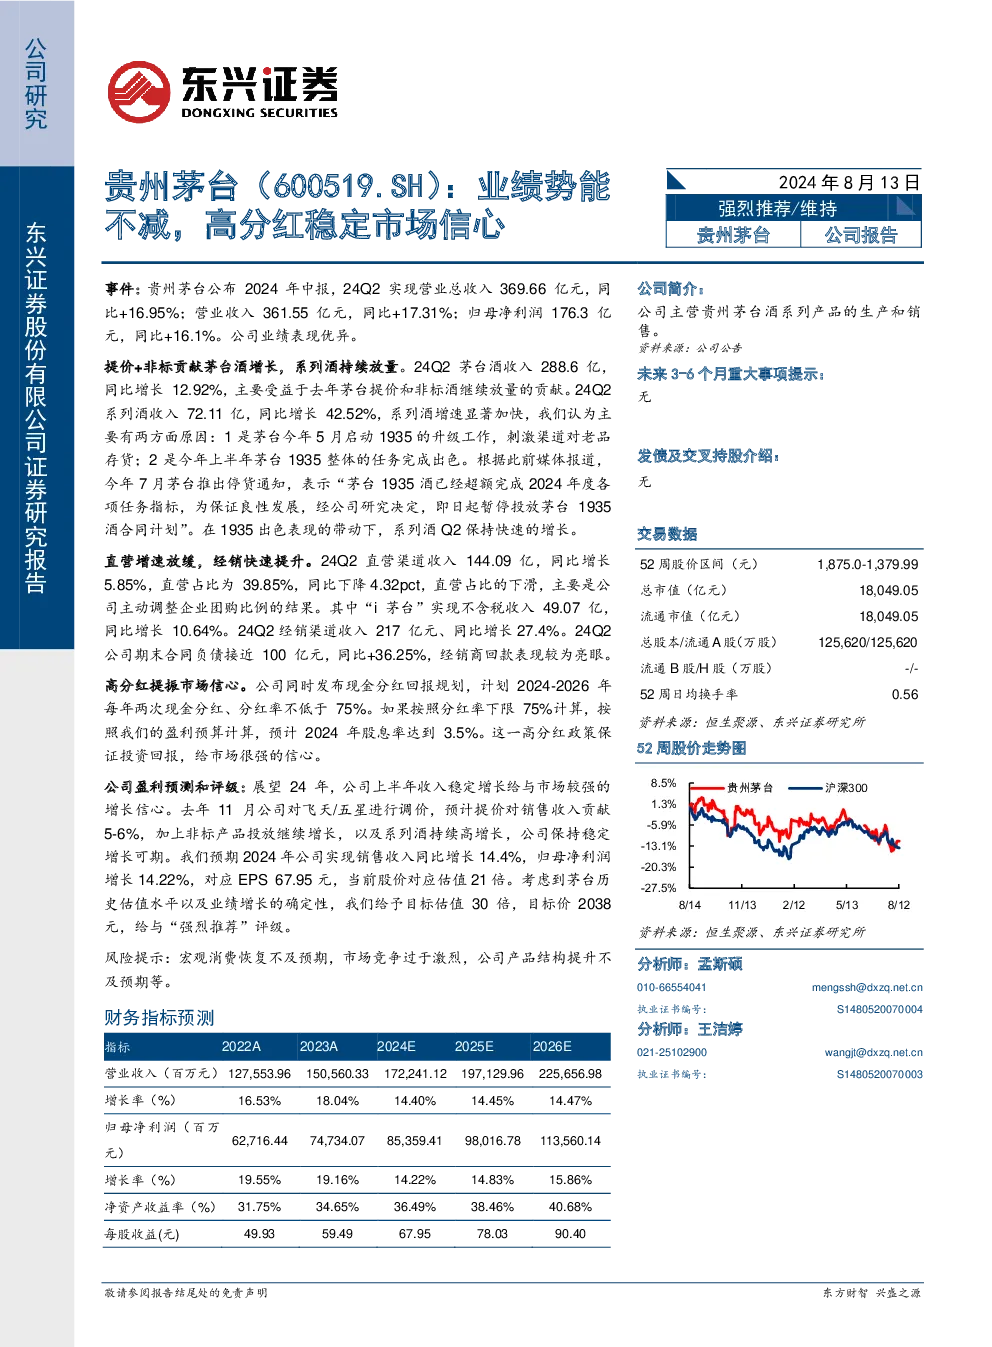
贵州茅台2024年中报表现优异,24Q2实现营业总收入369.66亿元,同比增长16.95%;归母净利润176.3亿元,同比增长16.1%。业绩增长主要得益于茅台酒增长收入288.6亿元(同比+12.92%),系列酒加速放量收入72.11亿元(同比+42.52%),经销收入217亿元(同比+27.4%)。公司还实施高分红政策,2024-2026年每年两次现金分红,分红率不低于75%,预计2024年股息率3.5%
食品饮料行业发展趋势如何?
食品饮料行业整体呈现稳健增长态势,高端酒企受益于品牌溢价和消费升级持续领跑。贵州茅台作为行业标杆,通过产品结构优化和渠道调整,保持领先地位。系列酒成为新的增长引擎,1935等高端系列酒放量显著。同时,经销渠道改革深化,合同负债增加反映渠道粘性。未来行业将更加注重产品创新和品牌建设,高端化、健康化趋势明显
研报对贵州茅台的重点分析方向是什么?
研报重点分析了贵州茅台的产品结构优化、系列酒放量情况及经销渠道改革。产品方面,茅台酒保持稳定增长,系列酒加速放量成为重要增长动力。渠道方面,直营占比下滑但收入仍增长,经销渠道强势,合同负债增加反映渠道深度。此外,高分红政策增强市场信心,公司维持“强烈推荐”评级,预计2024年EPS 67.95元,目标价2038元
当前市场对贵州茅台的判断是什么?
当前市场对贵州茅台的判断积极,主要基于其稳健的业绩表现、系列酒的高增长潜力以及高分红政策。公司2024年中报超预期,系列酒放量显著,经销渠道改革成效初显。市场认为贵州茅台仍具备长期投资价值,但需关注行业竞争加剧和宏观消费恢复情况
研报提示的主要风险有哪些?
研报提示的主要风险包括宏观消费恢复不及预期,可能导致高端酒企需求下滑;市场竞争加剧,系列酒面临更多同类产品竞争;产品结构提升不及预期,高端化进程可能放缓。此外,渠道政策调整或成本上升也可能影响业绩表现
你可能感兴趣
“煤电一体化”加深稳定业绩,高频次分红彰显信心
山西证券2024-12-12
2021年年度业绩报告点评:改革曙光渐现,高分红提振市场信心
长城证券2022-03-19
检修和油价波动影响业绩,高分红注入市场信心
基础化工华安证券2025-08-27
2023年三季报点评:业绩高增,势能不减
食品饮料民生证券2023-10-31
2023年业绩预告点评:高增收官,势能不减
食品饮料德邦证券2024-01-12
Q3业绩高增,汾酒复兴势能不减
食品饮料国盛证券2022-10-13
2023年年报点评:增长势能持续,分红回购彰显信心
食品饮料国泰君安证券2024-03-18
降速保质势能稳固,提高分红彰显信心
食品饮料财通证券2024-11-01
渠道优势稳固,高分红比例提振市场信心
文化传媒信达证券2024-05-09
2023三季报点评:收入高增延续,成长势能不减
食品饮料德邦证券2023-10-31