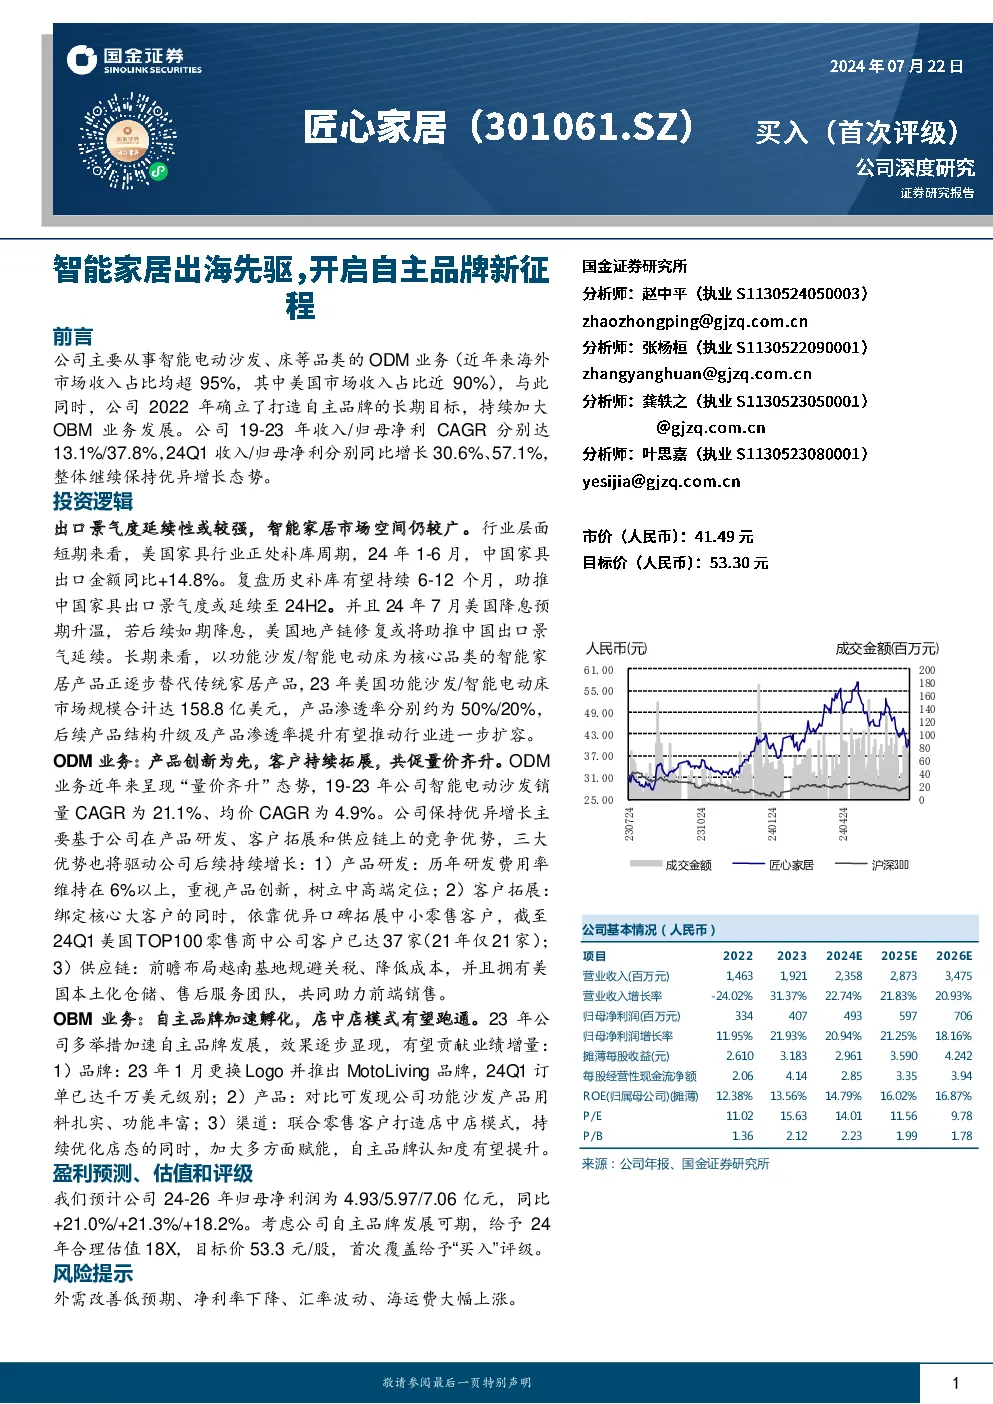
匠心家居公司深度研究报告概要
公司概况:
- 主营业务:匠心家居专注于智能电动沙发、床等品类的ODM业务,近年来海外市场收入占比超过95%,其中美国市场贡献接近90%。
- 增长策略:公司自2022年起确立打造自主品牌的长期目标,积极发展OBM业务。
- 业绩表现:19年至23年间,收入和归母净利润复合年增长率分别达到13.1%和37.8%;24Q1,收入和归母净利润分别同比增长30.6%和57.1%。
投资逻辑:
- 出口市场展望:预计出口景气度延续性强,智能家居市场空间广阔。
- 行业趋势:功能沙发和智能电动床等智能家居产品逐渐取代传统家居产品,市场潜力巨大。
- 业务模式分析:ODM业务通过产品创新、客户拓展和供应链优化实现量价齐升;OBM业务通过品牌建设、产品差异化和渠道优化加速发展。
关键业务点:
- ODM业务:强调产品创新,持续优化客户关系和供应链管理,成功实现量价同步增长。
- OBM业务:通过品牌形象升级、产品差异化和店中店模式探索,提升品牌知名度和市场竞争力。
- 盈利预测:预计24-26年归母净利润分别为4.93亿、5.97亿和7.06亿,复合年增长率21.0%-18.16%。
- 估值与评级:给予24年18倍PE估值,目标价53.3元/股,首次覆盖给予“买入”评级。
风险提示:
- 外需改善低预期、净利率下降、汇率波动、海运费大幅上涨。
主要财务指标:
- 收入与利润增长:收入与净利润连续五年保持两位数增长。
- 市场份额与客户基础:美国市场收入占比高,客户基础广泛,特别是大型零售商。
- 成本控制与效率:通过优化供应链和本地化运营降低成本,提升运营效率。
- 品牌与产品:推出MotoLiving品牌,产品线丰富,注重材料质量和功能多样性。
- 研发投入:持续增加研发投入,提升产品创新能力,巩固中高端定位。
结论:
匠心家居作为智能家居行业的领军者,通过其在ODM和OBM领域的卓越表现,展现出强大的市场竞争力和增长潜力。随着品牌战略的深入实施和业务模式的不断优化,公司有望在未来的市场竞争中持续取得优异表现。