根据所提供的研报内容,以下是针对机械设备行业的主要总结:
一周板块表现
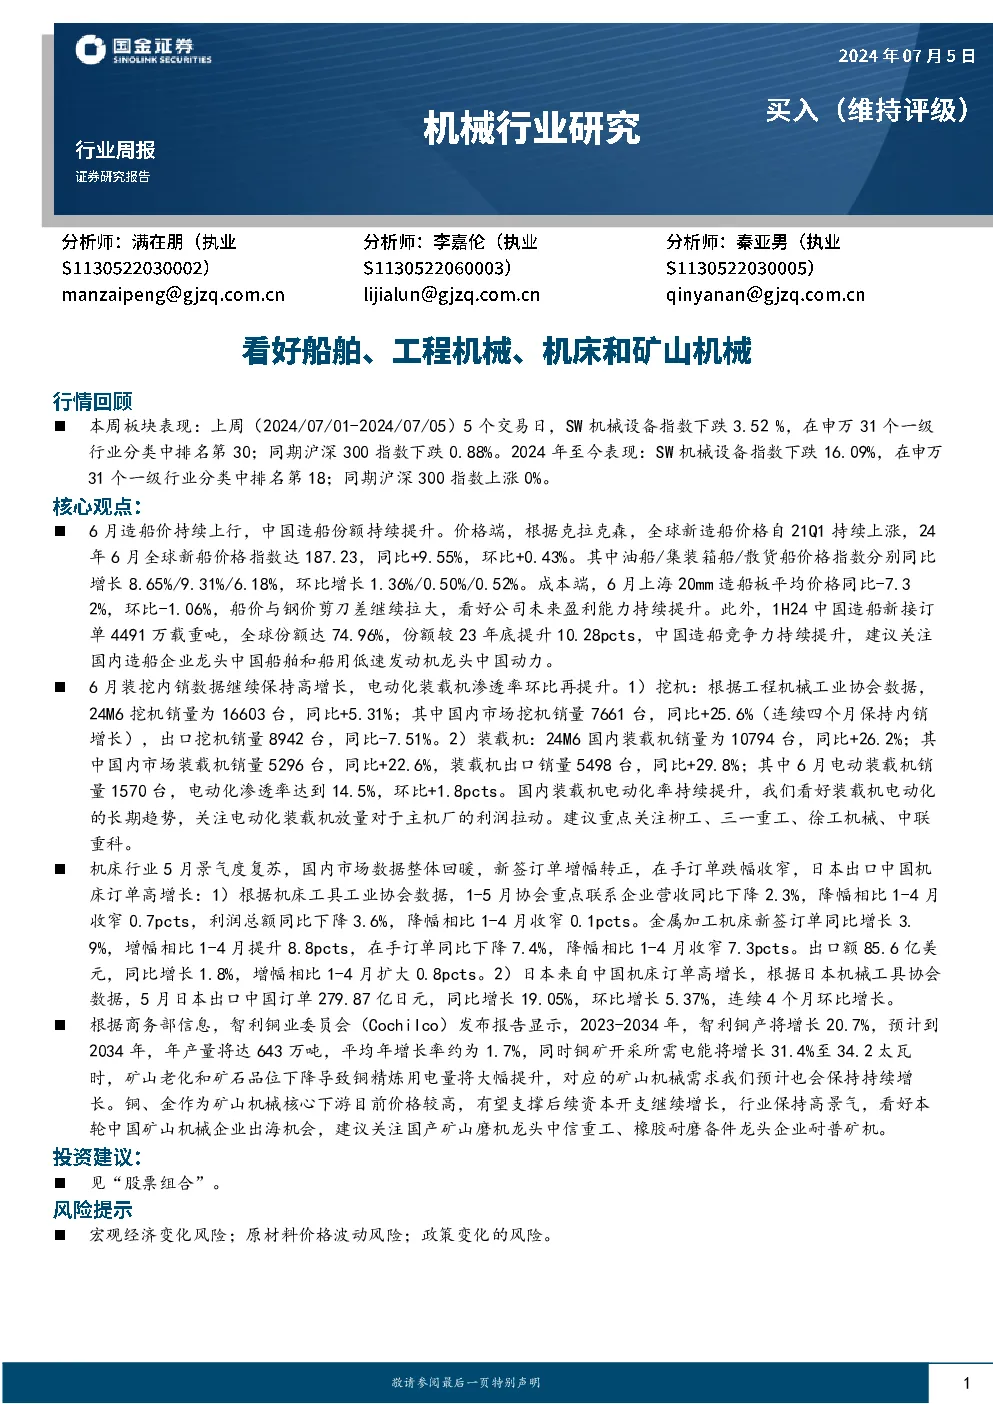
- 上周表现:2024年6月24日至28日,SW机械设备指数下跌3.52%,在申万31个一级行业中排名30位。同期,沪深300指数下跌0.88%。
- 全年表现:截至2024年至今,SW机械设备指数下跌16.09%,在申万31个一级行业中排名30位;沪深300指数则上涨0%。
行业亮点
-
造船业:6月,全球新造船价格持续上行,其中油船、集装箱船、散货船的价格指数均有所增长。成本端,造船板价格同比下滑,但船价与钢价的剪刀差继续扩大,预计这将提升公司的盈利能力。中国造船份额持续提升,2024年上半年新接订单份额高达74.96%,建议关注中国船舶和中国动力等国内造船企业龙头。
-
工程机械:挖机销量在6月继续保持增长态势,尤其是国内市场销量增长显著,而出口销量略有下降。装载机销量同样保持增长,电动化渗透率持续提升,特别是6月的电动化率环比增长1.8个百分点,关注柳工、三一重工、徐工机械、中联重科等主机厂的电动化装载机放量对利润的拉动效应。
-
机床行业:5月机床行业景气度有所复苏,国内市场数据整体回暖,新签订单增幅转正,手订单跌幅收窄。日本出口中国机床订单高增长,关注中国机床企业如中信重工、耐普矿机等的出口机会。
-
矿山机械:随着智利铜产量预测的增加和铜矿开采对电能需求的提升,矿山机械的需求预计将持续增长。看好国产矿山磨机龙头中信重工和橡胶耐磨备件龙头企业耐普矿机的出海机会。
风险提示
- 宏观经济变化风险:全球经济形势变动可能影响机械设备行业的市场需求。
- 原材料价格波动风险:原材料成本的不确定性可能影响企业的生产成本和利润。
- 政策变化风险:政府政策调整可能对行业产生影响,包括但不限于税收、补贴政策等。
股票组合建议
近期建议关注的股票组合包括:中国船舶、中国动力、三一重工、徐工机械、中联重科、柳工、华中数控、中信重工、耐普矿机。
结论
综上所述,机械设备行业在多个子领域展现出不同的增长亮点和挑战。投资者应关注宏观经济、政策、原材料价格等因素的影响,并重点关注具有竞争优势的企业,特别是那些在特定细分市场具有领先地位、增长潜力大的公司。同时,注意行业内的结构性变化和技术创新带来的机遇。