你可能感兴趣
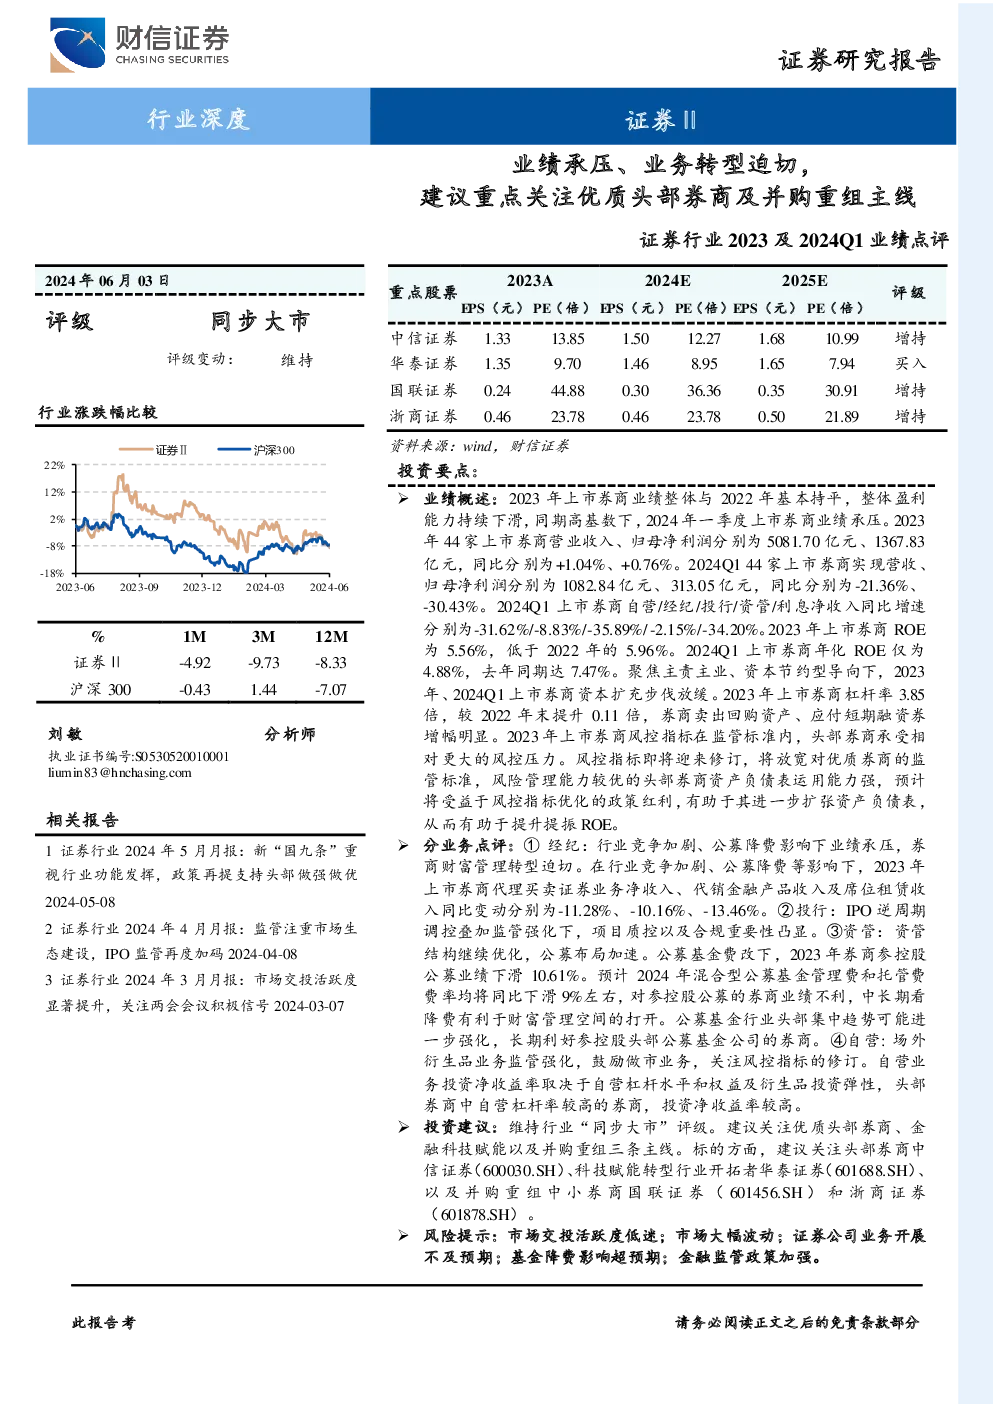
证券行业2024年中报业绩前瞻:业绩仍有承压,关注并购重组主线机会
金融财通证券2024-06-29
证券行业2023年报综述暨2024Q1前瞻:投资收益支撑业绩,关注券商结构性机会
金融开源证券2024-04-09
证券行业2024Q1综述:手续费收入承压,自营结构差异导致各券商业绩分化
金融开源证券2024-05-07
证券行业月度点评:建议关注头部、金融科技、并购三主线
金融财信证券2024-01-05
国防军工行业2023及2024Q1业绩报告综述:军工行业短期承压,航海装备景气上行
国防军工财通证券2024-05-13
大参林2023及2024Q1业绩点评:收入较快增长,利润短期承压
医药生物国泰君安证券2024-05-01
证券行业重大事项点评:券商发展新时代:并购重组,头部集中
金融华创证券2018-12-25
证券行业账户管理功能优化试点点评:推进基础设施改革,关注财富转型与头部券商
金融山西证券2021-12-09
鱼跃医疗2023及2024Q1业绩点评:高基数下增速承压,全年有望稳健增长
医药生物国泰君安证券2024-04-28
健之佳2023及2024Q1业绩点评:短期业绩承压,股权激励彰显信心
医药生物国泰君安证券2024-04-29