海外策略周报摘要
市场回顾:
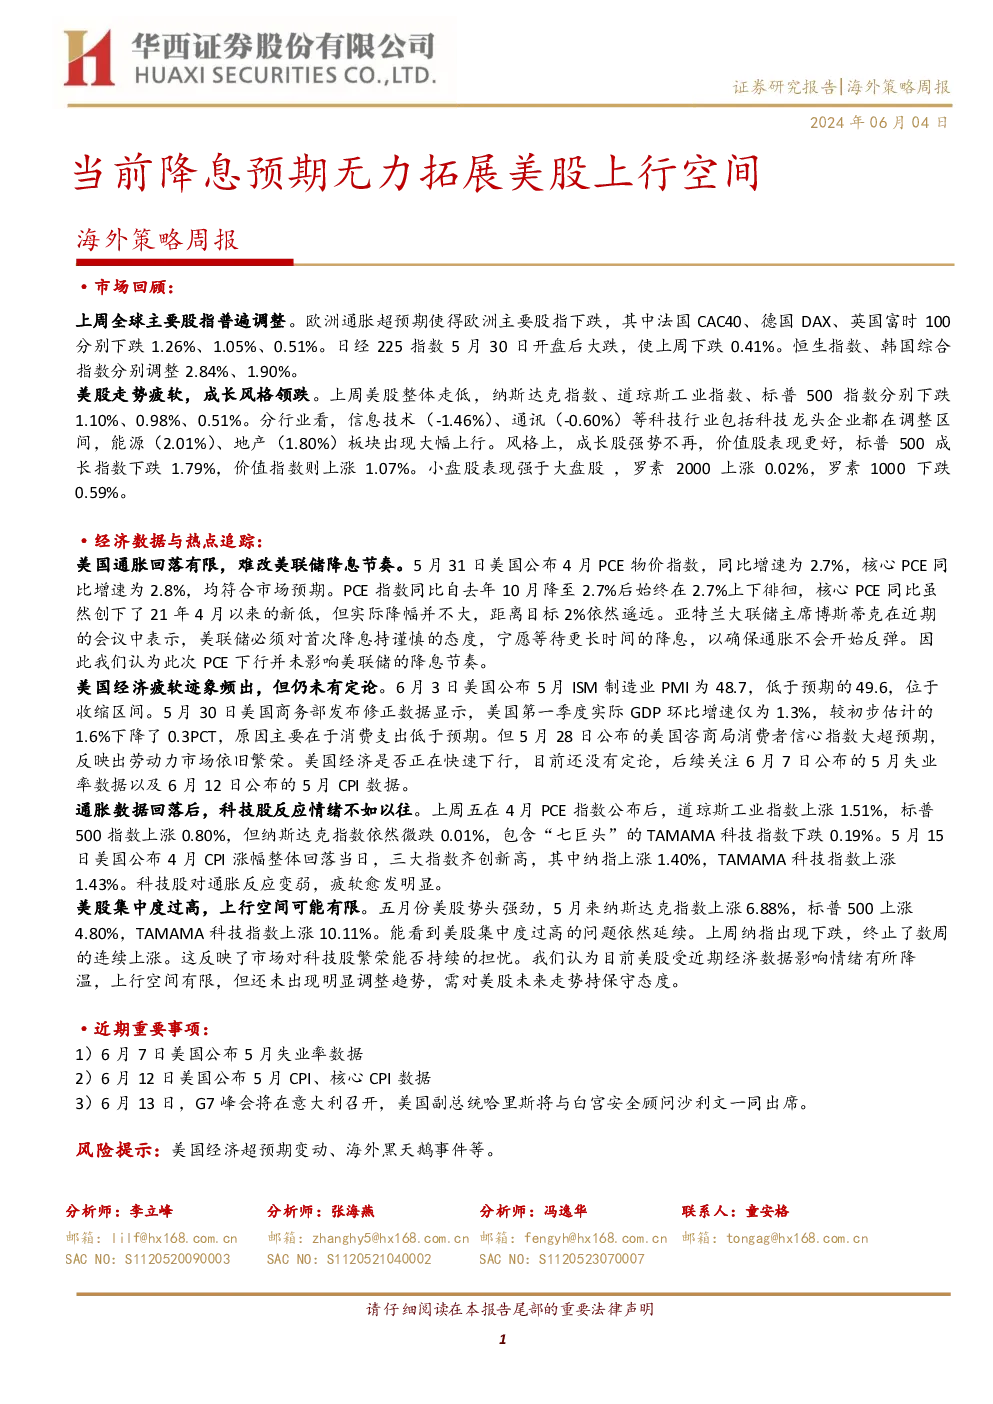
- 上周全球主要股指普遍下跌,欧洲股市受到通胀超预期的影响,主要股指跌幅分别为法国CAC40(-1.26%)、德国DAX(-1.05%)、英国富时100(-0.51%)。亚洲市场,日本股市下跌0.41%,韩国股市下跌1.90%。
- 美股整体走低,纳斯达克指数(-1.10%)、道琼斯工业指数(-0.98%)、标普500(-0.51%)均出现下跌,显示科技行业包括科技龙头企业的调整更为显著。
- 行业层面,能源行业(+2.01%)和地产行业(+1.80%)表现出较强的增长动力,而信息技术(-1.46%)、通讯服务(-0.60%)等科技行业面临压力。
- 风格上,成长股表现疲软,价值股相对表现较好,标普500成长指数下跌1.79%,价值指数上涨1.07%。小盘股略强于大盘股,罗素2000指数上涨0.02%,罗素1000指数下跌0.59%。
经济数据与热点追踪:
- 美国通胀数据虽略有回落,但核心PCE同比增速仍处于高位,为2.8%,远高于目标水平,表明美联储降息节奏暂不受影响。
- 经济数据方面,美国5月ISM制造业PMI降至48.7,低于预期,显示制造业活动继续收缩。
- GDP数据显示,美国一季度实际GDP环比增速为1.3%,低于初估的1.6%,主要由于消费支出低于预期。
- 劳动力市场保持活力,美国咨商局消费者信心指数超出预期,反映出就业市场的繁荣。
- 科技股对通胀反应减弱,显示出疲软迹象,特别是在4月PCE指数公布后,纳斯达克指数虽有小幅上涨,但整体表现不及其他主要股指。
美股集中度过高风险:
- 五月份美股表现强劲,但集中度过高的问题依然存在,尤其是科技股的集中度。纳指的下跌终止了连续数周的上涨,反映了市场对科技股繁荣能否持续的担忧。
- 随着近期经济数据的影响,市场情绪有所降温,预计美股上行空间有限,但仍无明显调整趋势,需对美股未来走势持保守态度。
近期重要事项:
- 关注6月7日美国公布的5月失业率数据、6月12日的5月CPI和核心CPI数据,以及6月13日G7峰会的召开情况。
风险提示:
- 美国经济的超预期变动、海外市场的黑天鹅事件等可能对市场产生不确定性影响。
分析师团队:
- 李立峰、张海燕、冯逸华三位分析师负责撰写此报告,提供专业投资见解。
免责声明:
- 报告旨在为签约客户提供参考,不构成投资建议,投资者应独立作出投资决策,并承担相应风险。
请注意,上述摘要整合了报告中的关键信息,旨在提供一个全面而简洁的概述,便于快速了解市场动态、经济数据、策略观点和风险提示。