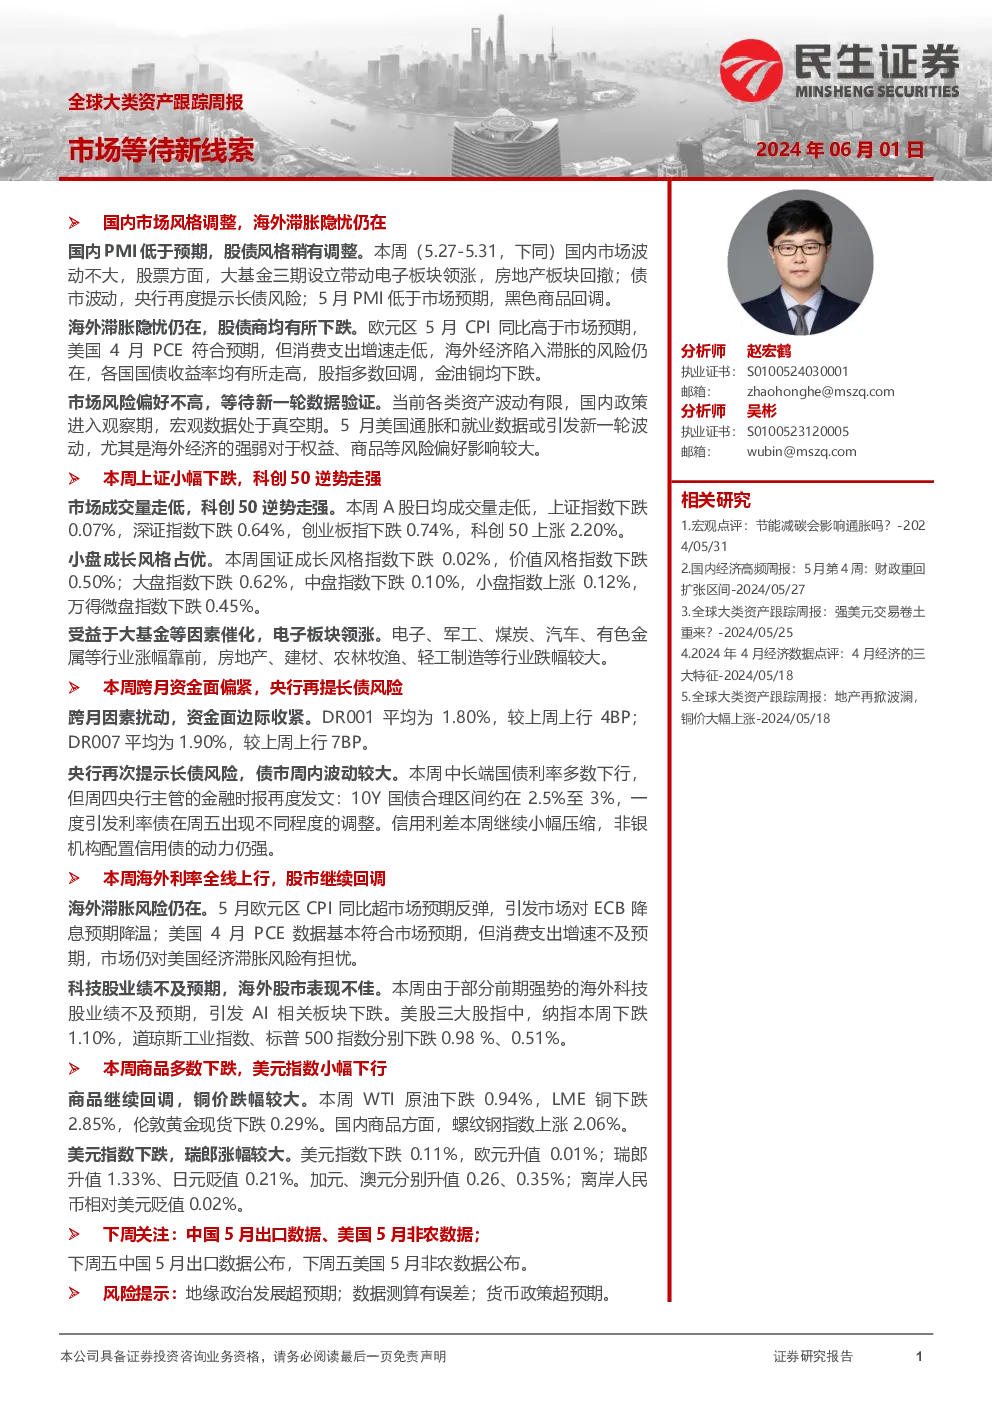
全球大类资产跟踪周报:市场波动与风险偏好
市场概览:
本周(5.27-5.31),全球金融市场整体呈现波动性,国内与海外市场均受到多种因素的影响。在国内市场,受大基金三期设立影响,电子板块领涨,而房地产板块则有所回撤。债券市场波动加剧,央行强调长债风险,导致债市周内出现较大波动。股市方面,上证指数小幅下跌,科创50逆势上涨,显示小盘成长风格略占优势。
国内市场分析:
- 风格调整:本周股市风格略有调整,大基金的设立推动电子板块走强,而房地产板块则因其他因素影响表现不佳。
- 成交量变化:A股日均成交量有所下降,科创50指数逆势走强,显示小盘成长风格相对占优。
- 行业表现:电子、军工、煤炭、汽车、有色金属等行业涨幅居前,而房地产、建材、农林牧渔、轻工制造等行业则表现不佳。
海外市场分析:
- 滞胀风险:海外经济滞胀风险依然存在,欧元区5月CPI同比上升,美国4月PCE数据符合预期,但消费支出增速走低,市场对经济滞胀的担忧持续。
- 利率变动:海外主要经济体的国债收益率普遍上行,反映市场对经济前景的不确定性增加。
- 股市表现:海外股市普遍回调,科技股业绩不及预期,引发AI相关板块下跌,美股三大股指均出现不同程度的下跌。
商品市场动态:
- 商品价格:商品市场整体呈现回调趋势,其中铜价跌幅较大。国内商品方面,螺纹钢指数上涨,显示出一定的韧性。
- 美元指数:美元指数小幅下行,瑞郎涨幅显著,显示避险情绪的提升。
下周焦点:
下周市场将关注中国5月出口数据及美国5月非农数据,这些数据将对全球经济形势及市场情绪产生重要影响。
风险提示:
- 地缘政治发展的不确定性可能对市场造成额外压力。
- 数据的准确性和前瞻性计算可能存在误差。
- 货币政策的调整超出预期,可能对金融市场产生显著影响。
结论:
本周全球大类资产市场整体波动,国内外市场均受到经济数据、政策动态及地缘政治等多方面因素的影响。市场风险偏好较低,投资者期待更多数据验证以明确经济走势。下周的关键数据发布将成为市场的重要看点,投资者需密切关注中国5月出口数据及美国5月非农数据,以评估全球经济状况及其对市场的影响。同时,地缘政治的不确定性、数据预测误差以及货币政策的潜在调整均构成市场的主要风险点。