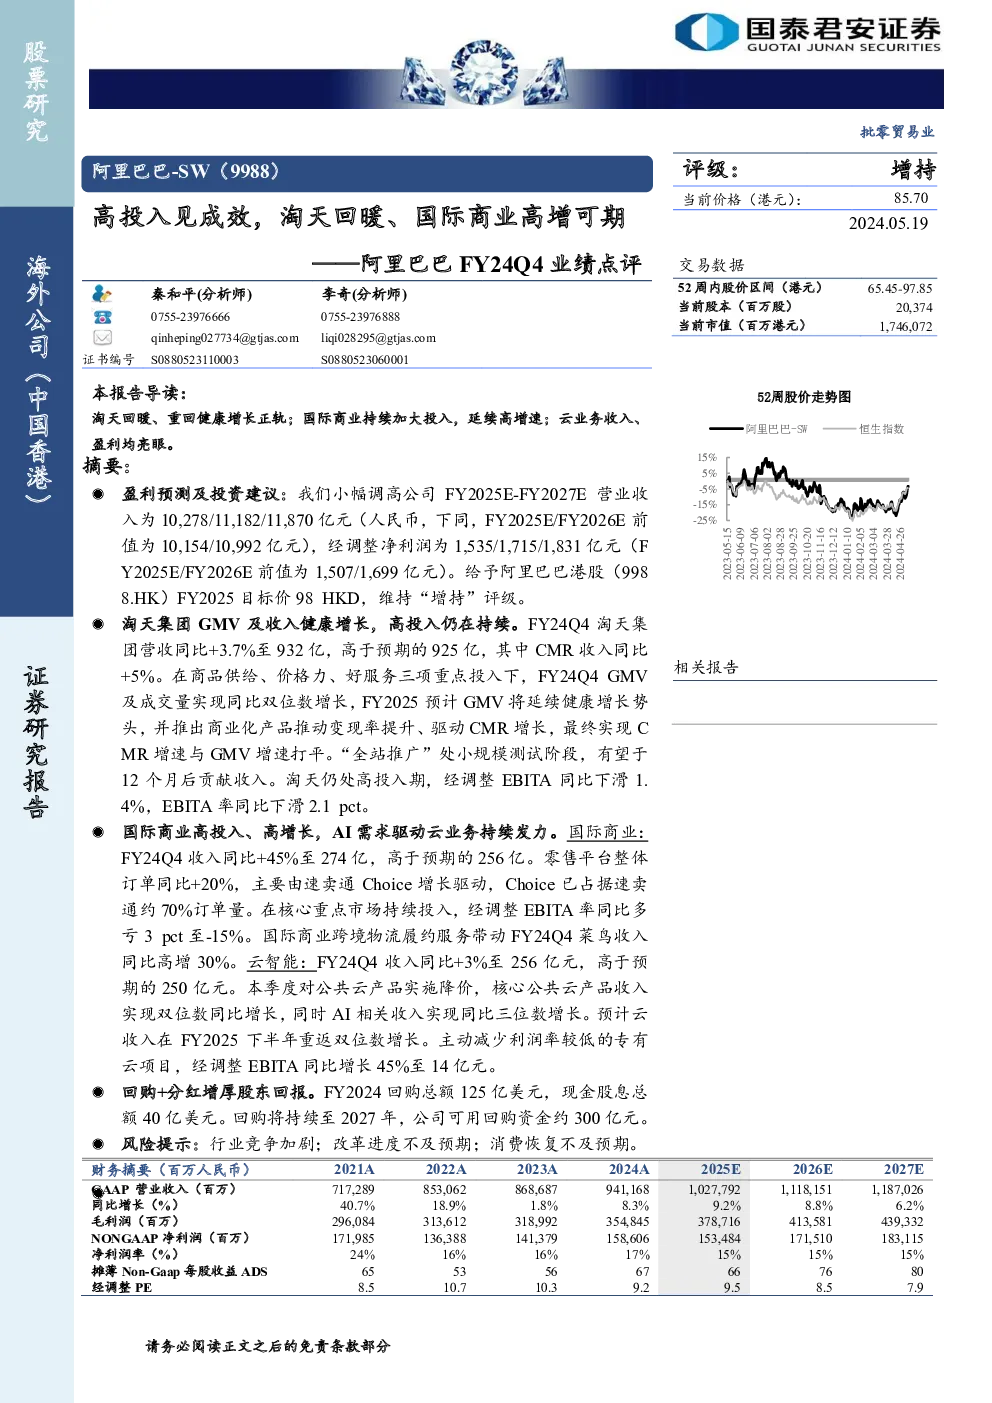
阿里巴巴集团盈利预测及投资建议概览
盈利预测及投资建议概要:
- 目标价与评级:给予阿里巴巴港股(9988.HK)FY2025目标价98 HKD,维持“增持”评级。
主要业务表现概览:
淘天集团:
- GMV与收入:FY24Q4实现GMV及成交量双位数增长,预计FY2025GMV将继续健康增长,推出商业化产品以提升变现率,实现CMR增速与GMV增速打平。
- 全站推广:在“全站推广”阶段的小规模测试,计划在12个月后开始贡献收入。
阿里国际商业数字集团:
- 收入增长:FY24Q4收入同比大幅增长45%,主要由零售平台订单增长驱动,特别是速卖通Choice的订单增长。
- 利润情况:经调整EBITA率同比下滑3个百分点至-15%,主要受核心重点市场持续投入影响。
菜鸟集团:
- 物流服务:FY24Q4菜鸟收入同比高增30%,得益于跨境物流履约服务的增长。
云智能集团:
- 云业务:FY24Q4收入略有增长,3%同比增幅,核心公共云产品收入实现双位数增长,AI相关收入实现同比三位数增长。
- 利润优化:主动减少利润率较低的专有云项目,经调整EBITA同比增长45%至14亿元。
回购与分红:
- 资本动作:FY2024回购总额125亿美元,现金股息总额40亿美元,回购将持续至2027年,公司可用回购资金约300亿元。
投资建议:
- 业务展望:淘天集团通过改善用户体验、推动价格力战略,商业产品即将推出,预计将驱动CMR收入增长。国际商业加大投入力度,促进GMV增长,但短期内对利润有压力。云智能集团通过降价策略打开市场空间,减少低利润率项目,有望保持盈利能力。
- 财务预测:FY2025E-FY2027E的营业收入预测分别为10,278/11,182/11,870亿元,同增9%/9%/6%;经调整净利润分别为1,535/1,715/1,831亿元,同增-3%/12%/7%。
风险提示:
- 行业竞争加剧:面临来自竞争对手的压力,可能影响市场份额与利润空间。
- 改革进度不及预期:公司的改革进程若不达预期,可能影响业务发展速度。
- 消费需求恢复不及预期:若消费市场复苏缓慢,可能对集团业务造成不利影响。