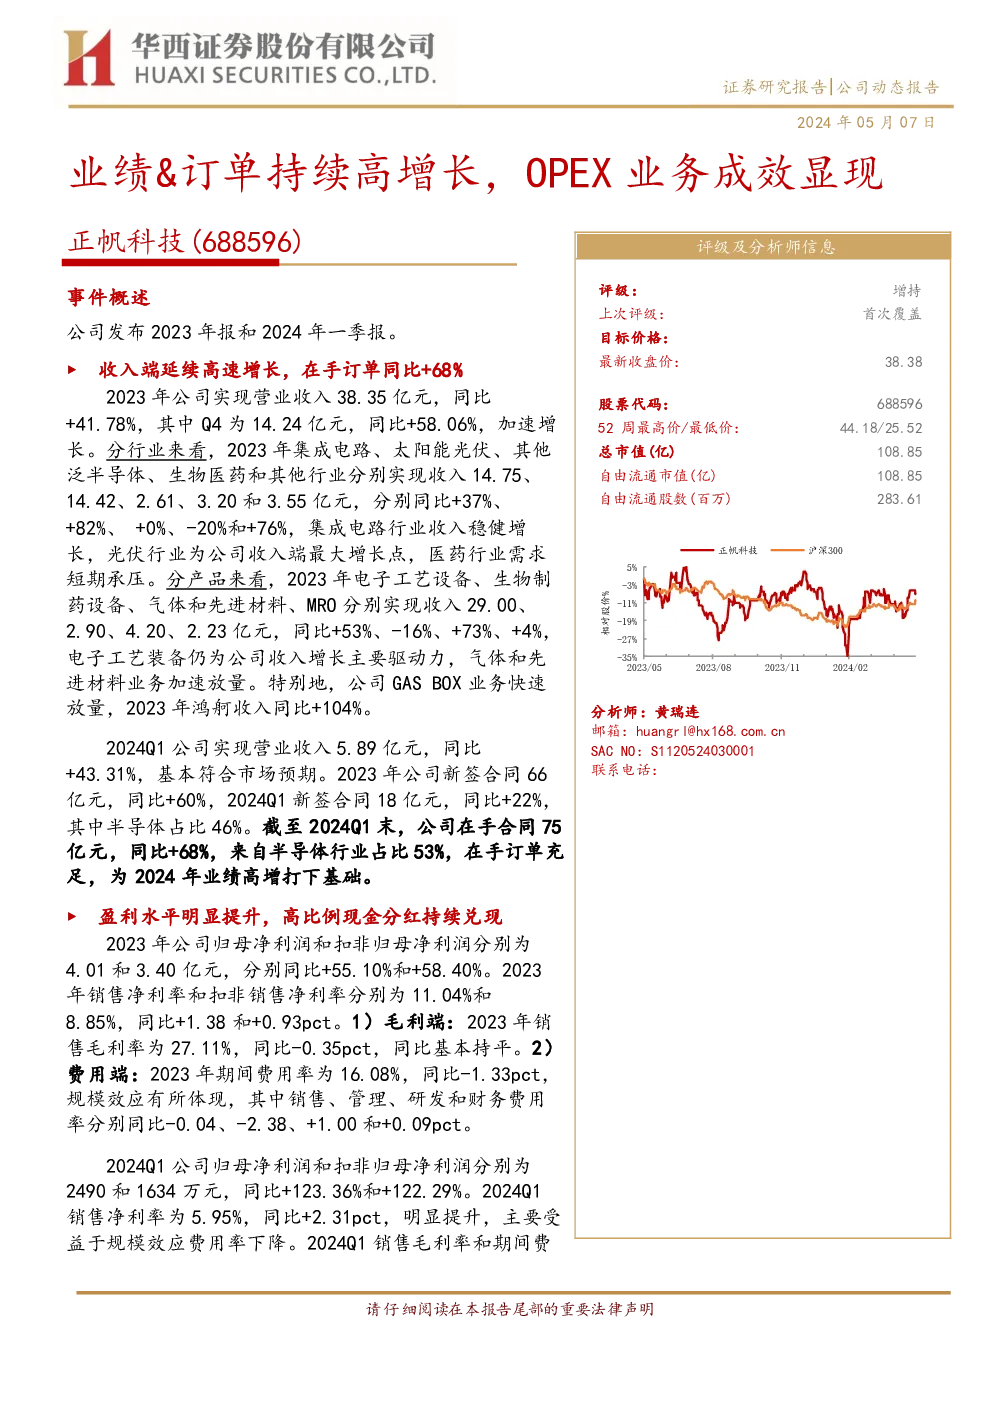
正帆科技(688596)的业绩与订单持续呈现高增长态势,特别是在2023年的收入端表现尤为显著。全年实现营业收入38.35亿元,同比增长41.78%,其中第四季度收入更是加速增长,达到14.24亿元,同比增长58.06%。行业层面,集成电路、太阳能光伏、生物医药等领域均取得了不同程度的增长,其中集成电路行业收入稳健增长,光伏行业成为收入增长的最大亮点,医药行业需求则面临短期压力。
从产品角度看,电子工艺设备仍是收入增长的主要驱动力,2023年实现了29.00亿元的收入,同比增长53%,同时,气体和先进材料业务加速放量,鸿舸半导体的GAS BOX业务快速放量,2023年鸿舸收入同比增加104%。2024年第一季度,公司继续维持了良好的增长势头,实现营业收入5.89亿元,同比增长43.31%。
盈利能力方面,公司净利润持续提升,2023年归母净利润为4.01亿元,同比增长55.10%,销售净利率为11.04%,较上年提升了1.38个百分点。期间费用率整体呈下降趋势,特别是销售、管理、研发和财务费用率分别较上年减少了0.04、2.38、1.00和0.09个百分点,显示出规模效应的积极影响。
正帆科技在2023年新签合同66亿元,同比增长60%,2024年第一季度新签合同额达18亿元,同比增长22%,其中半导体行业的占比为46%,在手合同总额为75亿元,同比增长68%,半导体行业占比达到53%,为公司未来的业绩增长奠定了坚实的基础。
公司通过提高销售净利率、优化成本控制和费用管理,实现了净利润的显著增长,同时,高度重视股东回报,现金分红总金额达到1.95亿(含股票回购金额),占2021-2023年三年平均归母净利润的71%,展现出良好的企业社会责任感。
在业务布局方面,正帆科技积极拓展新业务,包括半导体设备零部件业务和电子气体及先进材料业务,其中,鸿舸半导体的GAS BOX业务获得广泛认可,填补了国产化的空白,并持续加大新产品研发。此外,电子气体和先进材料业务通过稳定的量产能力和新基地的建设,有望实现产品和区域覆盖度的拓展,进一步推动收入的快速增长。
投资建议方面,预计2024-2026年营业收入分别为53.96、71.46和90.43亿元,同比分别增长41%、32%和27%,归母净利润分别为5.93、8.48和11.59亿元,同比分别增长48%、43%和37%,EPS分别为2.09、2.99和4.09元,对应PE为18、13和9倍。首次覆盖,给予“增持”评级。
风险提示主要包括下游需求下滑的风险、新品拓展不及预期的风险,以及历史上的监管警告事件。