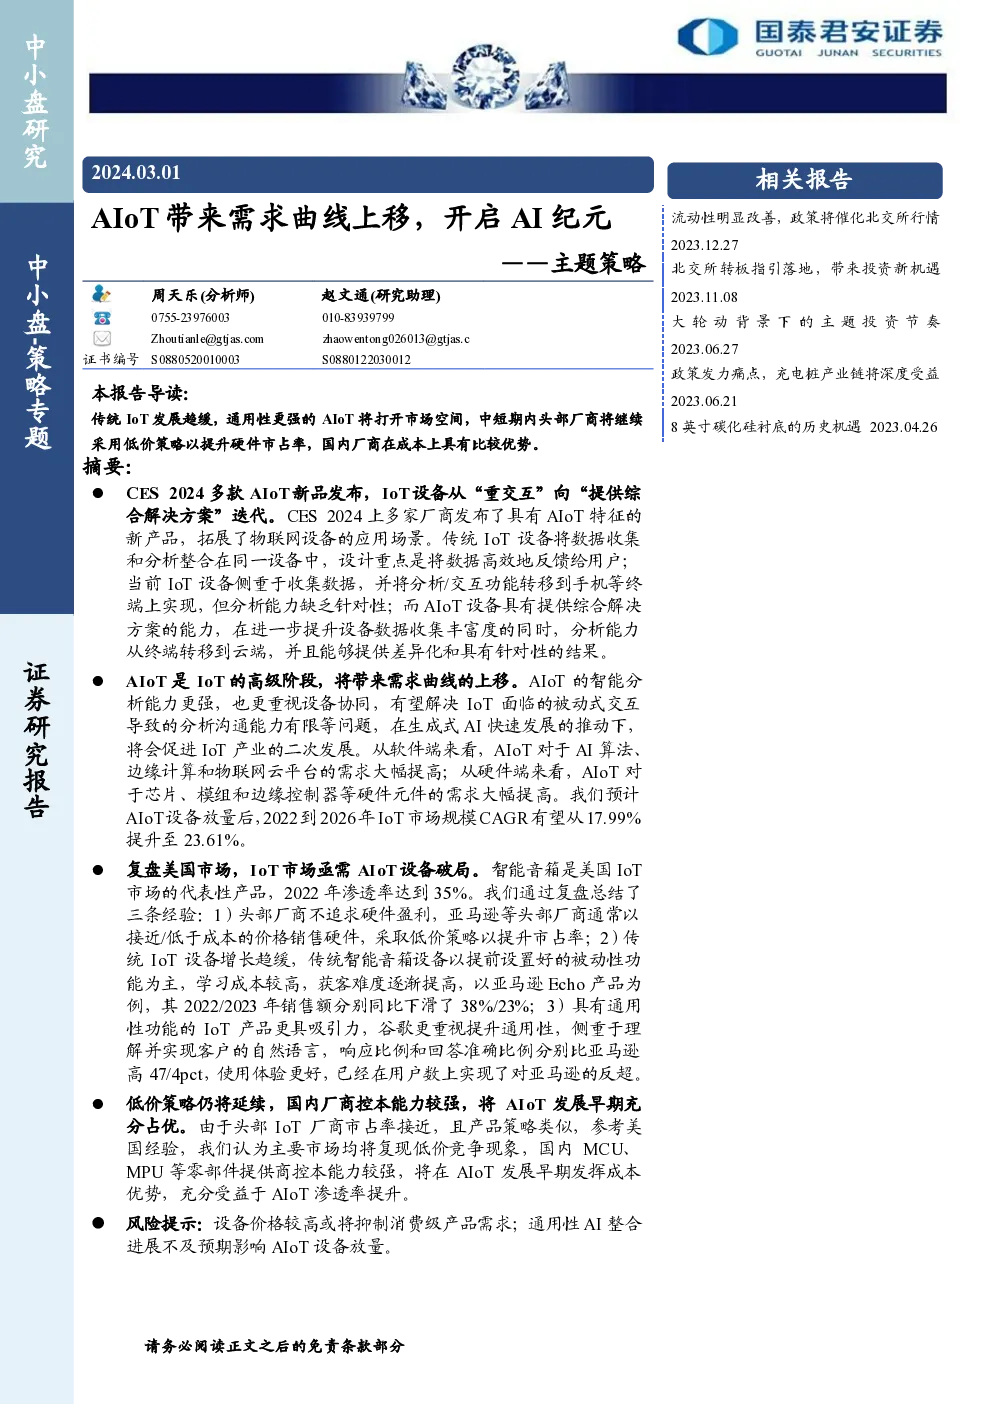
根据所提供的研报内容进行总结归纳如下:
核心要点:
-
AIoT的崛起:AIoT被视为IoT的高级阶段,通过提供综合解决方案,相比传统IoT设备在功能上实现升级,具有更强的数据收集和智能分析能力。这得益于边缘计算和云平台的支持。
-
需求曲线的上移:AIoT设备的出现将带动市场对IoT产品的更高需求,预计从2022年到2026年,IoT市场规模的复合年增长率(CAGR)将从17.99%提升至23.61%。
-
硬件与软件的转变:AIoT发展初期以硬件为重点,但长期发展关键在于提供更强的分析能力。AIoT设备在价格上相比传统IoT设备有所增加,约15%-25%。
-
市场格局与竞争:美国市场中,谷歌智能音箱凭借更注重通用性和用户体验实现对亚马逊的超越。预计AIoT设备市场将再现低价竞争现象,国内厂商因成本控制优势将在AIoT初期占据有利地位。
-
风险因素:设备价格过高可能抑制消费级产品需求,通用性AI的整合进展不及预期可能影响AIoT设备的市场接受度。
具体分析:
-
AIoT应用场景:AIoT设备在CES 2024展会上展示了其在智能穿戴、智能家居、智能健康、智能安全、智能物流等领域的应用潜力。这些设备不仅收集数据,还通过边缘计算和云端分析提供更为智能的解决方案。
-
功能对比:与传统IoT设备相比,AIoT设备通过集成边缘计算和云端分析能力,实现了从数据收集到综合解决方案的转变,增强了设备间的协同作用。
-
市场空间与增长:AIoT通过原有应用升级和新应用领域的开拓,打开IoT市场的第二增长曲线。政策驱动、产业驱动和消费驱动的应用领域均有AIoT的广阔前景。
-
市场策略与竞争:AIoT市场初期的竞争焦点在于硬件成本控制,预计头部厂商会采取低价策略以提升市场份额。国内厂商在成本控制上有显著优势,有望在AIoT早期阶段取得领先地位。
-
风险考量:价格敏感性和通用性AI的整合进度是AIoT市场面临的主要风险。设备价格过高可能限制消费级产品的市场需求,而AI技术的整合速度不足可能影响AIoT设备的市场渗透率。
综上所述,AIoT作为IoT的高级阶段,通过提供更智能、更综合的解决方案,正在打开IoT行业的全新发展空间。这一趋势预示着未来市场将更加依赖于强大的数据处理能力、智能分析和设备协同,同时也提醒关注价格敏感性和技术整合速度带来的潜在挑战。