兴业科技(002674)2023年度及2024年第一季度财务与业务分析
一、财务概览
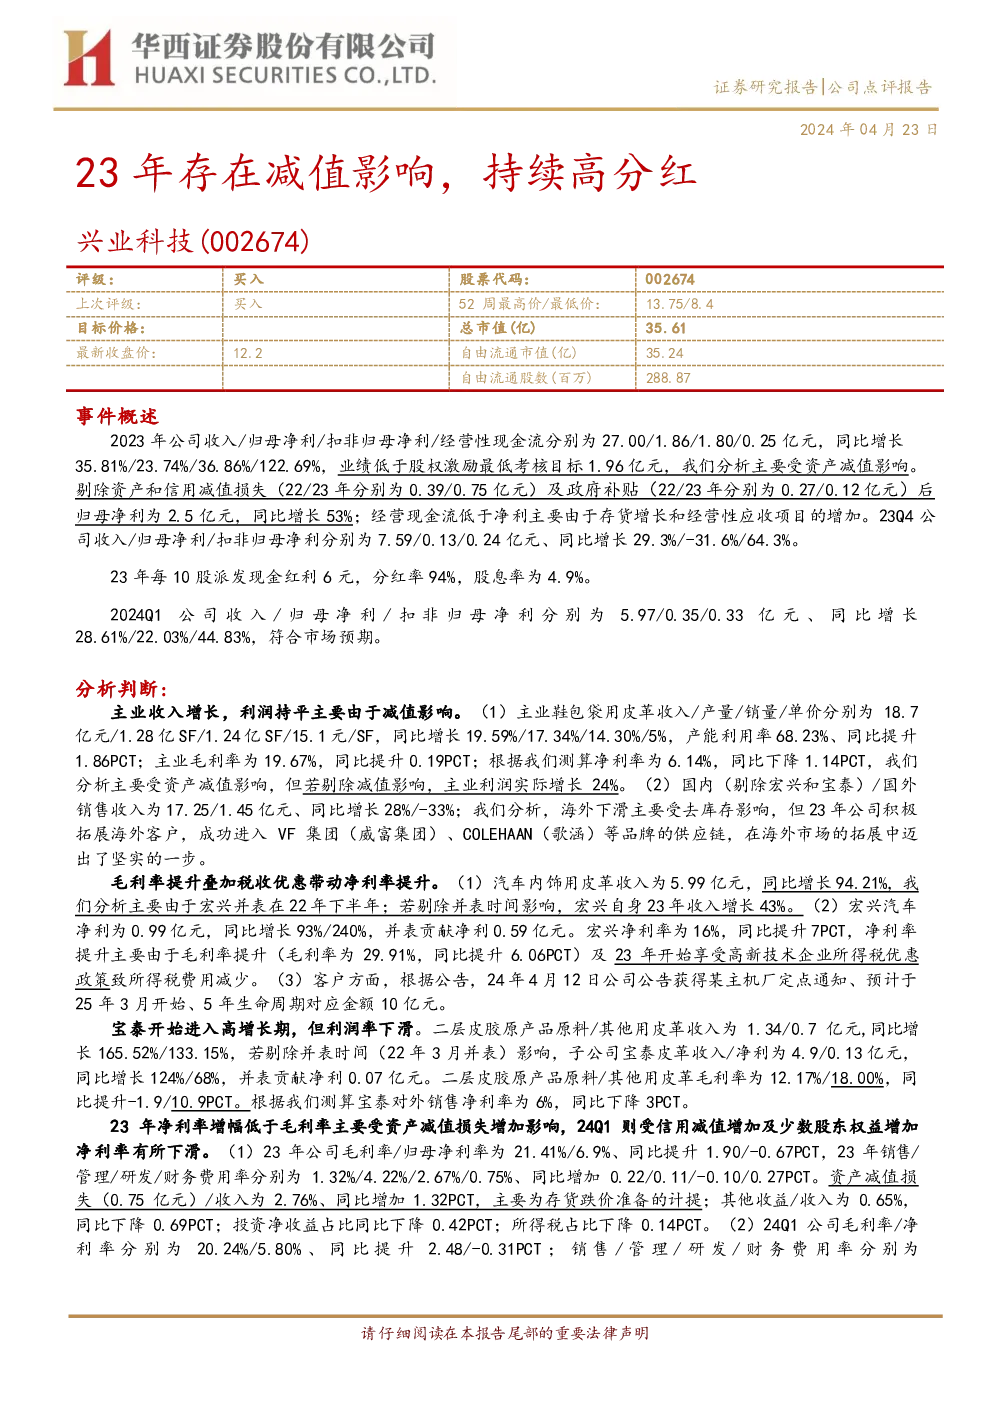
- 2023年业绩:全年收入27.00亿元,同比增长35.81%;归母净利1.86亿元,增长23.74%;扣非归母净利1.80亿元,增长36.86%;经营性现金流0.25亿元,增长122.69%。
- 减值影响:受资产减值影响,实际增长低于股权激励最低考核目标1.96亿元。剔除减值损失后,归母净利增长53%。
- 分红政策:2023年每股派现6元,分红率94%,股息率4.9%。
二、业务亮点
- 主营业务:鞋包袋用皮革收入18.7亿元,增长19.59%;国内(除宏兴和宝泰)/国外销售收入17.25/1.45亿元,增长28%/-33%,海外业务调整策略,成功进入VF集团、COLEHAAN等品牌供应链。
- 宏兴汽车业务:收入5.99亿元,增长94.21%,净利0.99亿元,增长93%,并表贡献净利0.59亿元,净利率提升至16%,主要得益于毛利率提升和享受高新技术企业所得税优惠政策。
- 宝泰业务:收入增长165.52%,并表贡献净利0.07亿元,净利率下滑至6%,主要由于毛利率降低和信用减值增加。
- 原材料备货与存货管理:存货较大增长,影响现金流,但公司调整策略,优化库存管理。
三、投资建议
- 驱动因素:宏兴业务增长、宝泰和印尼市场拓展、潜在的原皮价格上涨对公司有利。
- 调整预测:上调收入预测至31.81/35.67亿元,调整归母净利预测至2.61/3.68亿元,新增2026年收入预测40.39亿元,净利预测4.53亿元。
- 估值:调整后PE分别为14/10/8倍,维持“买入”评级。
四、风险提示
- 汽车客户销量低于预期风险、原材料价格波动风险、新客户订单不及预期风险、系统性风险。
五、盈利预测与估值
- 财务摘要:收入、净利润、毛利率、每股收益、ROE、市盈率、市净率等指标详细列示,反映公司财务状况与盈利能力。
- 财务报表:利润表、现金流量表、资产负债表等,展示公司运营与资金流动情况。
- 主要财务比率:成长能力、盈利能力、偿债能力、资产效率、每股市值指标等,综合评估公司价值。
六、分析师简介
- 唐爽爽:拥有丰富研究经验,曾在多家知名券商任职,多次获得行业最佳分析师奖项。
七、华西证券免责声明
- 明确报告使用范围,强调报告仅为签约客户提供,不得随意转发或复制,并提醒投资者投资需谨慎,本报告仅供参考,不构成投资建议。