根据所提供的研报内容,对天山铝业(假设为报告中的公司)的年度财务表现和未来展望进行了详细的分析。以下是关键点总结:
业绩回顾
-
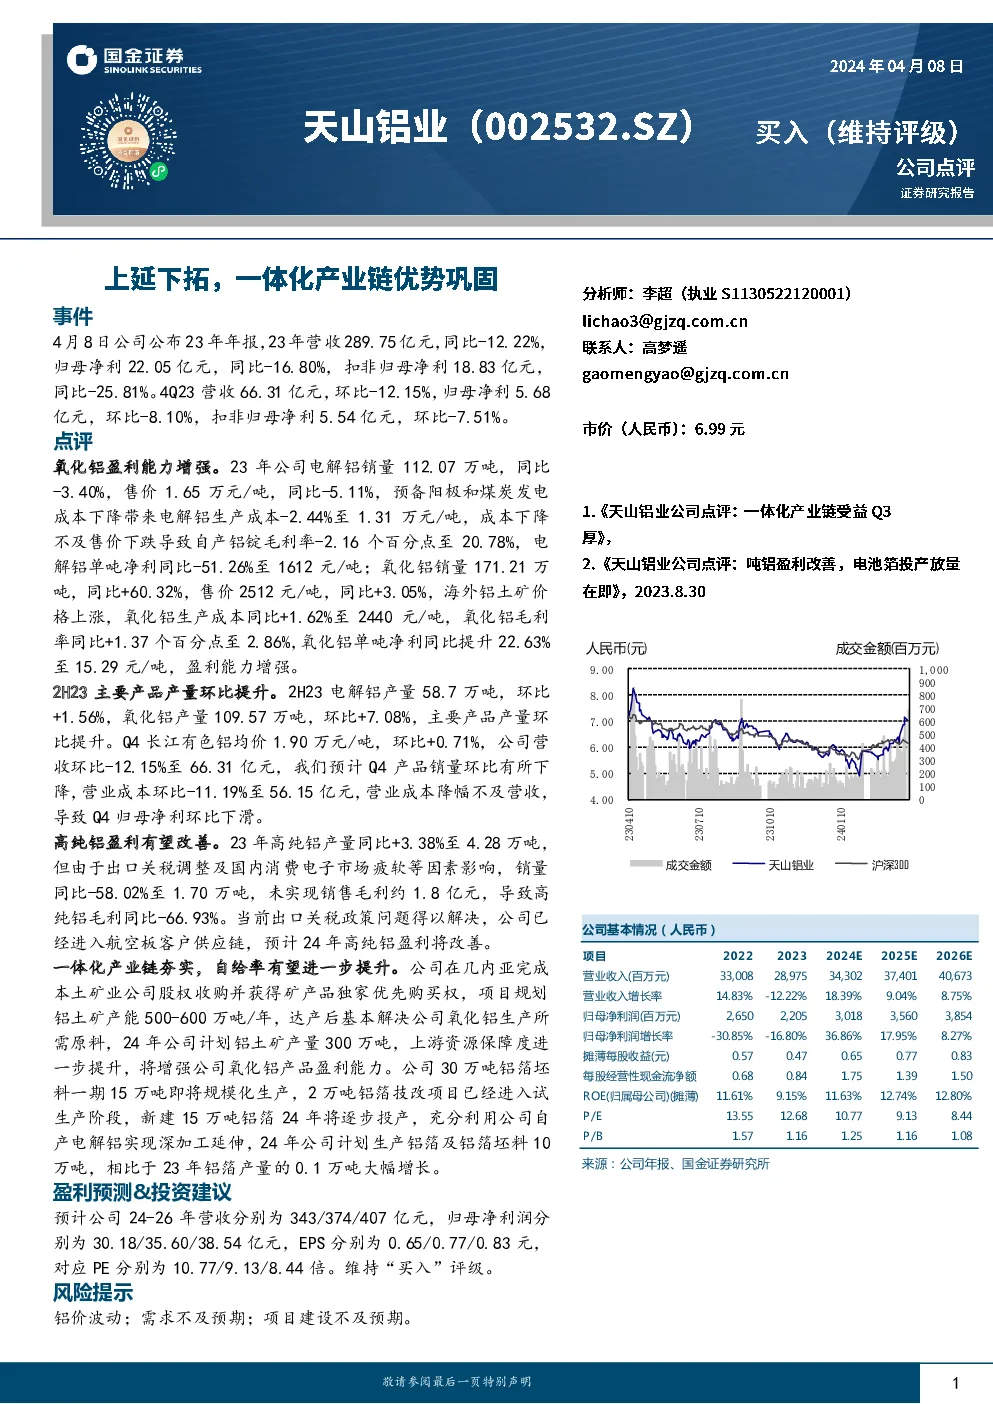
营收与利润:2023年,公司实现营业收入289.75亿元,同比下降12.22%;归母净利润22.05亿元,同比下降16.80%。第四季度,营收66.31亿元,环比下降12.15%;归母净利润5.68亿元,环比下降8.10%。
-
产品表现:氧化铝业务表现出色,销量同比增长60.32%,毛利率提升1.37个百分点至2.86%,单吨净利提升22.63%至15.29元。电解铝业务则因成本下降幅度小于售价下跌,导致毛利率下降至20.78%,单吨净利减少51.26%至1612元。
产能与产量
- 主要产品产量:2H23期间,电解铝产量环比增长1.56%,氧化铝产量环比增长7.08%,显示在第二半年内,公司主要产品的生产效率有所提升。
成本与价格
- 成本变化:预备阳极和煤炭发电成本的下降使得电解铝生产成本降低,但未能完全抵消售价下跌的影响,导致自产铝锭毛利率下降。
- 价格趋势:第四季度长江有色铝均价为1.90万元/吨,较上季度微升,但公司营收环比下降,表明产品销量可能有所减少。
战略布局
- 资源保障:公司通过收购几内亚本土矿业公司股权,获得了矿产品独家优先购买权,旨在解决氧化铝生产所需原料的问题,增强氧化铝产品的盈利能力。
- 产业链整合:公司计划提高铝土矿产量至300万吨,增强上游资源保障度。同时,积极推进铝箔坯料和铝箔的生产,利用自产电解铝进行深加工,拓展业务范围。
估值与评级
- 财务预测:预计2024-2026年的营收分别为343亿、374亿、407亿,归母净利润分别为30.18亿、35.60亿、38.54亿,EPS分别为0.65元、0.77元、0.83元,对应PE分别为10.77倍、9.13倍、8.44倍。
- 投资建议:维持“买入”评级,认为公司具有较好的成长潜力和盈利能力。
风险提示
- 铝价波动:铝价的不确定性可能对公司业绩造成影响。
- 需求不足:市场需求低于预期可能抑制公司产品的销售。
- 项目建设风险:新项目进展或面临超预算、延期等问题。
公司基本情况
- 营收增长率:从2022年的14.83%降至2023年的-12.22%,显示出营收下滑趋势。
- 净利润增长率:从2022年的-30.85%降至2023年的-16.80%,虽有所改善但仍处于负增长区间。
- 盈利能力:ROE从2022年的9.15%降至2023年的9.15%,表明盈利能力相对稳定但仍有提升空间。
结论
报告整体评估了天山铝业在面对行业挑战时的应对策略和潜在的增长点,强调了其在资源保障、产业链整合方面的努力以及对未来市场的积极展望。然而,也指出了铝价波动、需求预期和项目建设风险等潜在挑战,为投资者提供了全面的视角。建议关注公司在资源获取、成本控制和市场开拓方面的持续表现。