根据所提供的文字内容,以下是针对策略专题研究《风暴之后——风格洞察与性价比追踪系列(二十六)》的总结:
市场表现概览
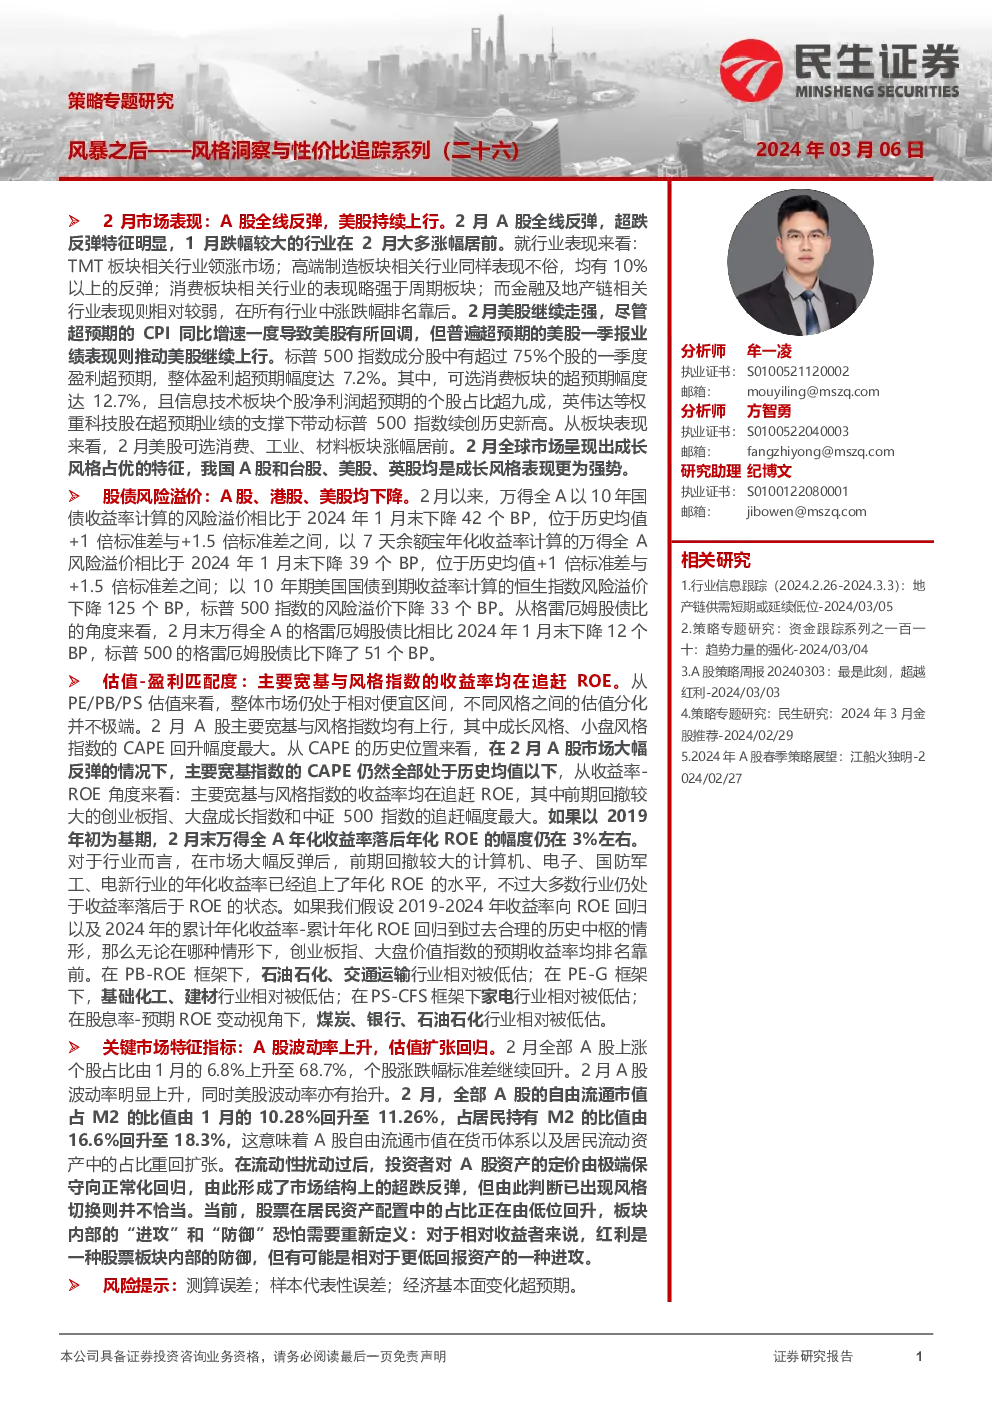
- 2月市场表现:2月份,A股全面反弹,美股继续保持上行趋势。A股的超跌反弹特征明显,1月跌幅较大的行业在2月涨幅居前。TMT板块(包括计算机、通信、电子、传媒)和高端制造板块(如汽车、国防军工、电力设备及新能源)领涨市场。消费板块表现略强于周期板块,金融及地产链相关行业表现相对较弱。
- 美股表现:2月美股继续上涨,业绩支撑作用显著。超过75%的标普500指数成分股一季报盈利超过预期,整体盈利超预期幅度达到7.2%,其中可选消费板块的超预期幅度最高,信息技术板块个股净利润超预期的比例超过90%。英伟达等权重科技股的超预期业绩推动标普500指数再创新高。2月,美股可选消费、工业、材料板块涨幅居前。
全球市场概览
- 全球市场:2月全球市场整体呈现成长风格占优的特点,我国A股、台股、美股、英股均为成长风格表现强势。日股和港股则显示了小盘股中成长风格的偏好。
股债风险溢价分析
- 风险溢价变化:2月,万得全A、港股、美股的风险溢价均有所下降,反映出市场情绪改善。格雷厄姆股债比也相应下降。
估值与盈利匹配度
- 估值与盈利匹配:整体市场估值仍处于相对便宜区间,不同风格之间的估值分化程度不大。成长风格和小盘风格指数的CAPE回升幅度最大。市场主要宽基与风格指数的收益率正在追赶ROE水平,特别是那些前期回撤较大的指数。
市场特征指标
- 波动率与估值:2月A股波动率上升,估值扩张回归。上涨个股占比提升,分化程度减少,表明市场从极端保守状态向正常化回归。A股自由流通市值在货币体系和居民流动资产中的占比也有所回升。
风险提示
- 市场风险:提及了测算误差、样本代表性误差以及经济基本面变化可能超预期的风险点。
结论
总结了2月全球市场的整体表现,强调了A股的超跌反弹和美股的业绩驱动上涨。市场特征指标显示了波动率上升和估值扩张回归的趋势。此外,还指出了不同风格指数的估值与盈利匹配度,以及对未来市场表现的潜在风险提示。