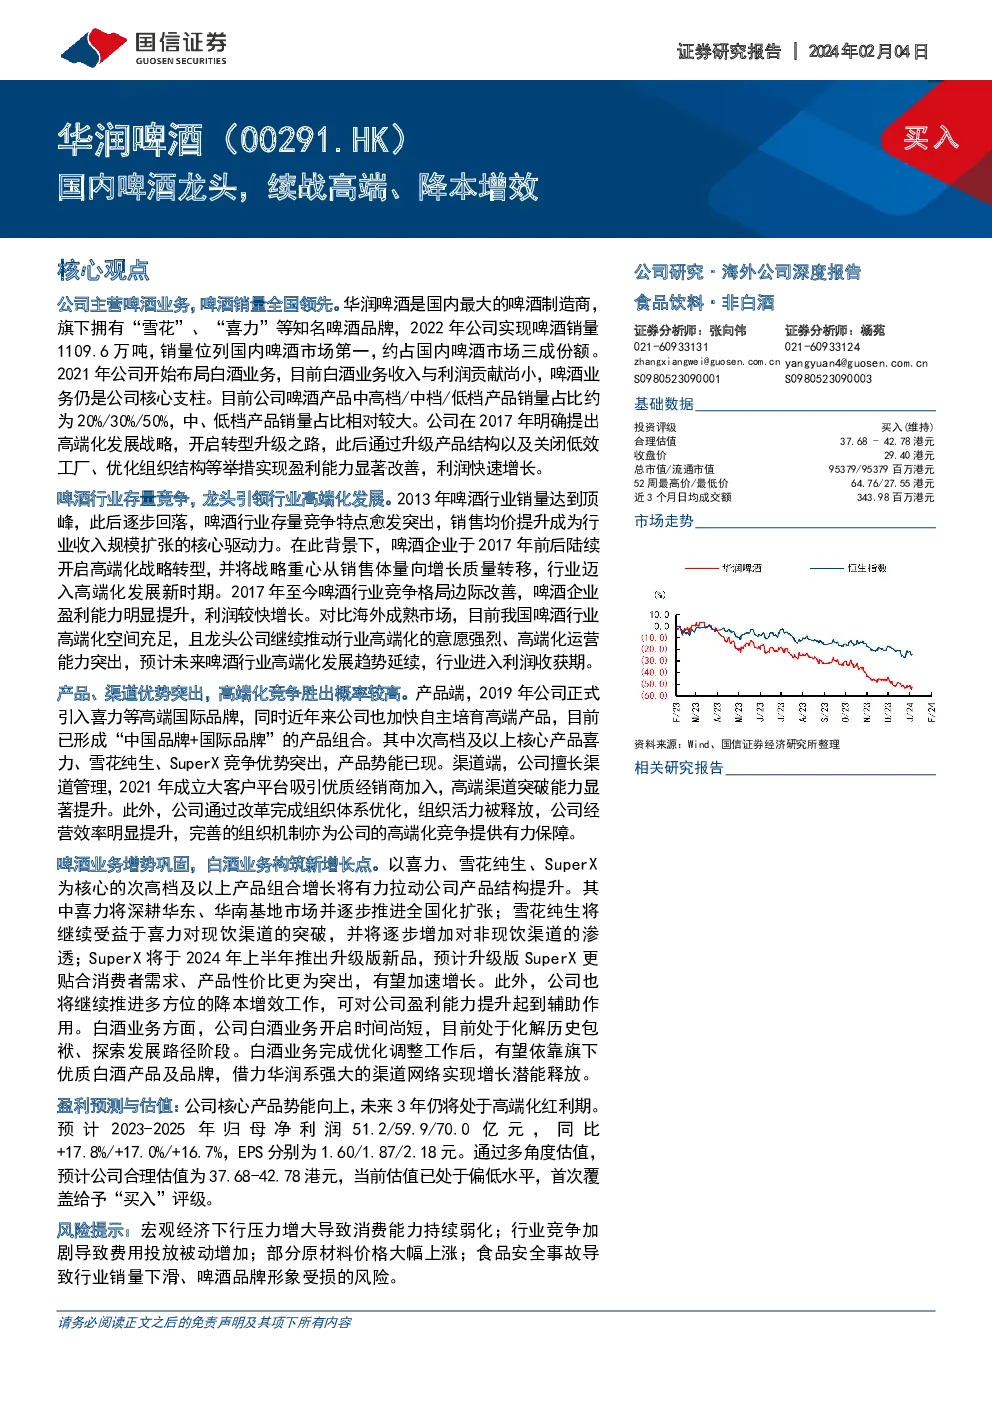
华润啤酒是中国领先的啤酒制造商,旗下拥有“雪花”、“喜力”等知名品牌,其核心业务集中在啤酒领域,特别是在中国啤酒市场占据领先地位。以下是总结的要点:
公司概况
- 市场地位:华润啤酒是中国最大的啤酒制造商,2022年啤酒销量达1109.6万吨,占中国啤酒市场约三分之一的份额。
- 品牌组合:旗下品牌包括“雪花”、“喜力”等,其中“雪花”系列销量位居全国首位,而“喜力”等国际品牌自2018年并购后加入品牌组合。
- 产品线:产品覆盖高中低档价格段,低端和中档产品销量占比较高,但公司正通过高端化战略提升产品结构。
股权结构
- 控股股东:华润集团为华润啤酒的实际控制人,持股比例约51.91%。
- 国际化:喜力集团间接持有华润啤酒20.69%的股份,通过长期战略合作加深了双方的业务联系。
经营战略
- 发展战略:“3+3+3”战略分为三个阶段,旨在从去包袱、基础建设到决胜高端,推动公司从规模到质量的转变。
- 目标:预计在2025年底实现特定的高端化目标,包括300万吨大高档产品、100万吨喜力啤酒、100万吨纯生产品和100亿元的盈利。
- 多元化布局:除啤酒外,华润啤酒也开始涉足白酒业务,通过收购金沙酒业,寻求新增长点。
行业分析
- 市场特征:啤酒行业进入存量竞争阶段,市场份额高度集中于几家大型啤酒制造商。
- 趋势:行业从追求销量增长转向注重产品结构升级和质量提升,啤酒企业通过关闭低效工厂、优化产品结构等手段提高盈利能力。
- 高端化:啤酒企业普遍认识到高端化是提升利润的关键路径,推动产品结构优化,提升销售均价。
竞争优势
- 产品与渠道:华润啤酒拥有强大的产品矩阵和渠道管理能力,特别是通过引入国际品牌和优化高端渠道,提升了市场竞争力。
- 高端化:通过产品升级和渠道优化,华润啤酒在高端啤酒市场展现出强劲的竞争态势,与国际品牌之间的差距逐步缩小。
业绩与预测
- 业绩表现:自2017年以来,华润啤酒通过高端化战略实现了收入和盈利能力的双增长。
- 盈利预测:预计未来3年公司净利润将保持17%-22%的增长,每股收益也有望持续提升。
- 估值与评级:考虑多角度估值,认为公司合理估值范围为37.68-42.78港元,首次覆盖给予“买入”评级。
风险提示
- 宏观经济:消费能力持续弱化可能影响啤酒销售。
- 竞争加剧:费用投入增加可能导致利润下滑。
- 原材料价格:部分原材料价格大幅上涨可能影响成本控制。
- 食品安全:行业销量下滑和品牌形象受损的风险。
结论
华润啤酒作为中国啤酒行业的领头羊,通过持续的高端化战略和多元化布局,展现出了强大的市场竞争力和增长潜力。尽管面临宏观经济挑战和行业竞争,公司通过有效的战略规划和运营优化,有望在未来实现持续的利润增长。