2023年净利润稳步增长,铜矿年产量首次超百万吨
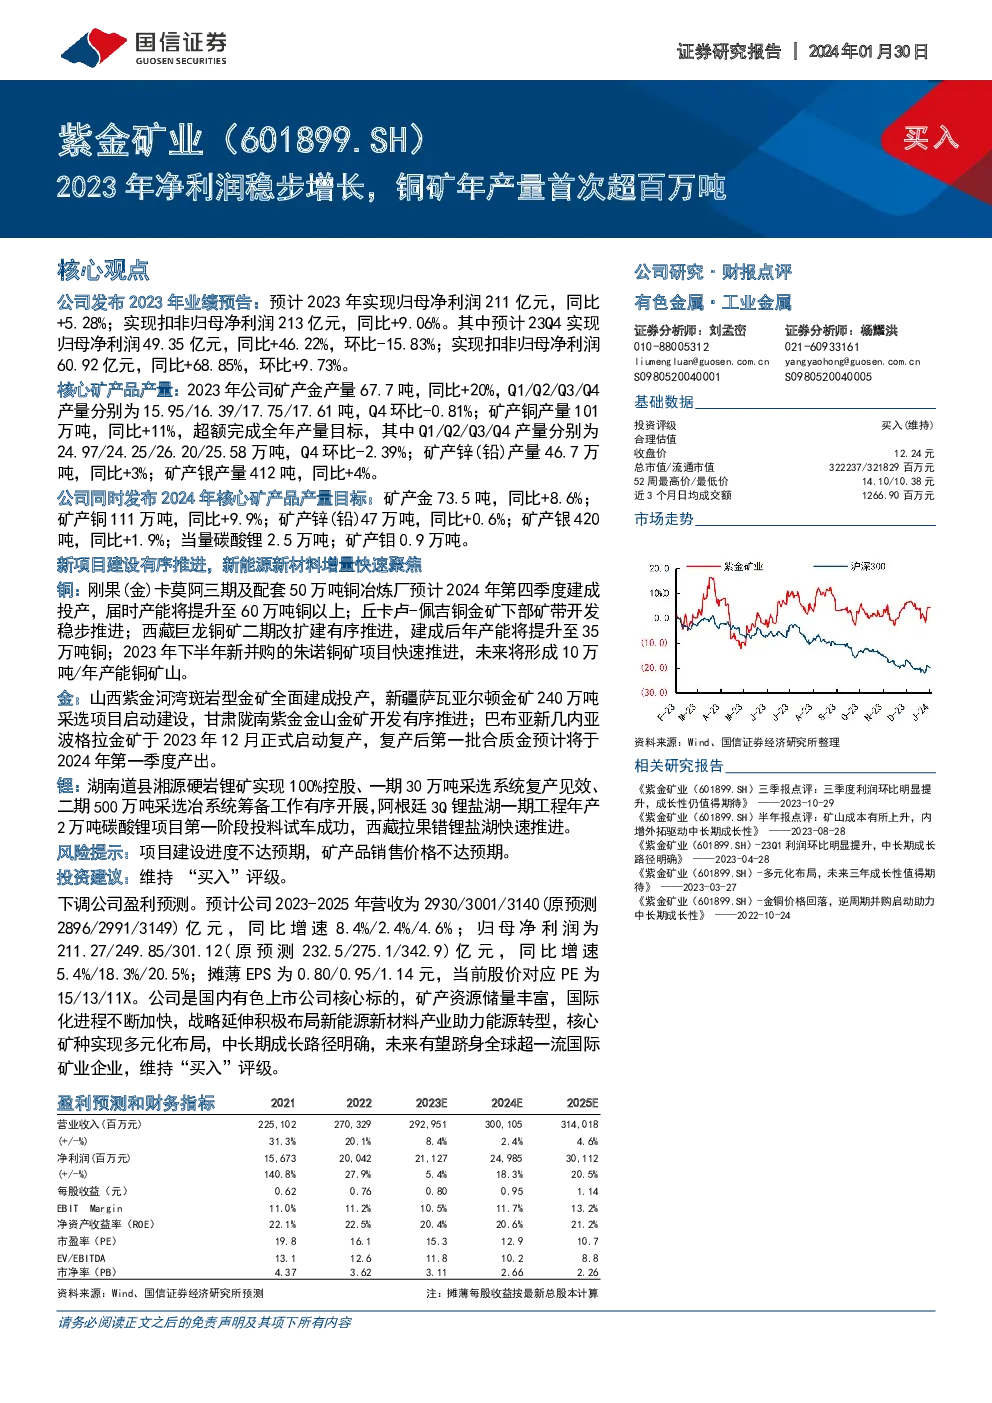
公司发布2023年业绩预告:预计2023年实现归母净利润211亿元,同比+5.28%;实现扣非归母净利润213亿元,同比+9.06%。其中预计23Q4实现归母净利润49.35亿元,同比+46.22%,环比-15.83%;实现扣非归母净利润60.92亿元,同比+68.85%,环比+9.73%。 核心矿产品产量:2023年公司矿产金产量67.7吨,同比+20%,Q1/Q2/Q3/Q4产量分别为15.95/16.39/17.75/17.61吨,Q4环比-0.81%;矿产铜产量101万吨,同比+11%,超额完成全年产量目标,其中Q1/Q2/Q3/Q4产量分别为24.97/24.25/26.20/25.58万吨,Q4环比-2.39%;矿产锌(铅)产量46.7万吨,同比+3%;矿产银产量412吨,同比+4%。 公司同时发布2024年核心矿产品产量目标:矿产金73.5吨,同比+8.6%; 矿产铜111万吨,同比+9.9%;矿产锌(铅)47万吨,同比+0.6%;矿产银420吨,同比+1.9%;当量碳酸锂2.5万吨;矿产钼0.9万吨。 新项目建设有序推进,新能源新材料增量快速聚焦 铜:刚果(金)卡莫阿三期及配套50万吨铜冶炼厂预计2024年第四季度建成投产,届时产能将提升至60万吨铜以上;丘卡卢-佩吉铜金矿下部矿带开发稳步推进;西藏巨龙铜矿二期改扩建有序推进,建成后年产能将提升至35万吨铜;2023年下半年新并购的朱诺铜矿项目快速推进,未来将形成10万吨/年产能铜矿山。 金:山西紫金河湾斑岩型金矿全面建成投产,新疆萨瓦亚尔顿金矿240万吨采选项目启动建设,甘肃陇南紫金金山金矿开发有序推进;巴布亚新几内亚波格拉金矿于2023年12月正式启动复产,复产后第一批合质金预计将于2024年第一季度产出。 锂:湖南道县湘源硬岩锂矿实现100%控股、一期30万吨采选系统复产见效、二期500万吨采选冶系统筹备工作有序开展,阿根廷3Q锂盐湖一期工程年产2万吨碳酸锂项目第一阶段投料试车成功,西藏拉果错锂盐湖快速推进。 风险提示:项目建设进度不达预期,矿产品销售价格不达预期。 投资建议:维持“买入”评级。 下调公司盈利预测。预计公司2023-2025年营收为2930/3001/3140(原预测2896/2991/3149)亿元 , 同比增速8.4%/2.4%/4.6%; 归母净利润为211.27/249.85/301.12(原预测232.5/275.1/342.9)亿元 , 同比增速5.4%/18.3%/20.5%;摊薄EPS为0.80/0.95/1.14元,当前股价对应PE为15/13/11X。公司是国内有色上市公司核心标的,矿产资源储量丰富,国际化进程不断加快,战略延伸积极布局新能源新材料产业助力能源转型,核心矿种实现多元化布局,中长期成长路径明确,未来有望跻身全球超一流国际矿业企业,维持“买入”评级。 盈利预测和财务指标 预计2023年实现归母净利润211亿元,同比+5.28% 公司发布2023年业绩预告:预计2023年实现归母净利润211亿元,同比+5.28%; 实现扣非归母净利润213亿元,同比+9.06%。其中,预计23Q4实现归母净利润49.35亿元,同比+46.22%,环比-15.83%;实现扣非归母净利润60.92亿元,同比+68.85%,环比+9.73%。公司23Q4归母净利润环比有所下滑,我们认为或许是因为公司在年底计提一部分费用和减值损失所致。 图1:公司营业收入及增速(单位:亿元、%) 图2:公司归母净利润及增速(单位:亿元、%) 核心矿产品产量方面:2023年公司矿产金产量67.7吨,同比+20%,Q1/Q2/Q3/Q4产量分别为15.95/16.39/17.75/17.61吨,Q4环比-0.81%;矿产铜产量101万吨(含控股企业100%产量及联营合营企业权益产量),同比+11%,超额完成全年产量目标,其中Q1/Q2/Q3/Q4产量分别为24.97/24.25/26.20/25.58万吨,Q4环比-2.39%;矿产锌(铅)产量46.7万吨,同比+3%;矿产银产量412吨,同比+4%。 公司同时发布2024年核心矿产品产量目标:矿产金73.5吨,同比+8.6%;矿产铜111万吨,同比+9.9%;矿产锌(铅)47万吨,同比+0.6%;矿产银420吨,同比+1.9%; 当量碳酸锂2.5万吨;矿产钼0.9万吨。 图3:公司核心矿产品产量数据 图4:公司核心矿产品分季度产量数据 新项目建设有序推进,新能源新材料增量快速聚焦 公司董事会此前发布《公司三年(2023-2025年)规划和2030年发展目标纲要》。 公司力争到2030年建成“绿色高技术一流国际矿业集团”,核心战略定位包括: 1)全球化、项目大型化、资产证券化;2)专注矿业、资源优先、协同发展;3)共同发展、绿色低碳、全面提升ESG水平。公司在《纲要》当中还给出来2023-2025年主要产量规划目标:矿产铜2023年产量95万吨,同比+10.5%,2025年产量117万吨,年复合增长约11%;矿产金2023年产量72吨,同比+28.6%,2025年产量90吨,年复合增长约17%;矿产锌(铅)2023年产量45万吨,同比+2.3%,2025年产量48万吨,年复合增长约3%;矿产银2023年产量390吨,同比+0.8%,2025年产量450吨,年复合增长约5%。公司在《纲要》当中还新增碳酸锂和矿产钼的产量指引:碳酸锂2023年产量0.3万吨,2025年产量将达到12万吨;矿产钼2023年产量0.6万吨,同比+50%,2025年产量1.6万吨,年复合增长将达到约59%。 公司2030年远景规划是:矿业板块继续发力,新能源新材料板块成为新的增长生力军;公司控制的资源储量、主要产品产量、销售收入、资产规模、利润等综合指标排名进入全球一流矿业行列,主要经济指标和铜、金矿产品产量进入全球3-5位,锂进入全球前10位;在公司规模继续扩大的基础上,2029年实现碳达峰; 全面建成先进的全球运营管理体系和ESG可持续发展体系,基本形成全球矿业行业竞争力和比较竞争优势,达成“绿色高技术一流国际矿业集团”目标。 表1:公司主要矿产品产量指标 轮驱动稳步实施,多宝山风光项目、克孜勒苏光伏项目、电池及储能项目等快速上马。 投资建议:维持“买入”评级。预计公司2023-2025年营收为2930/3001/3140亿元,同比增速8.4%/2.4%/4.6%;归母净利润为211.27/249.85/301.12亿元,同比增速5.4%/18.3%/20.5%;摊薄EPS为0.80/0.95/1.14元,当前股价对应PE为15/13/11X。公司是国内有色上市公司核心标的,矿产资源储量丰富,国际化进程不断加快,战略延伸积极布局新能源新材料产业助力能源转型,核心矿种实现多元化布局,中长期成长路径明确,未来有望跻身全球超一流国际矿业企业,维持“买入”评级。 财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元) 免责声明