猜你想问
这份研报主要分析了什么内容?
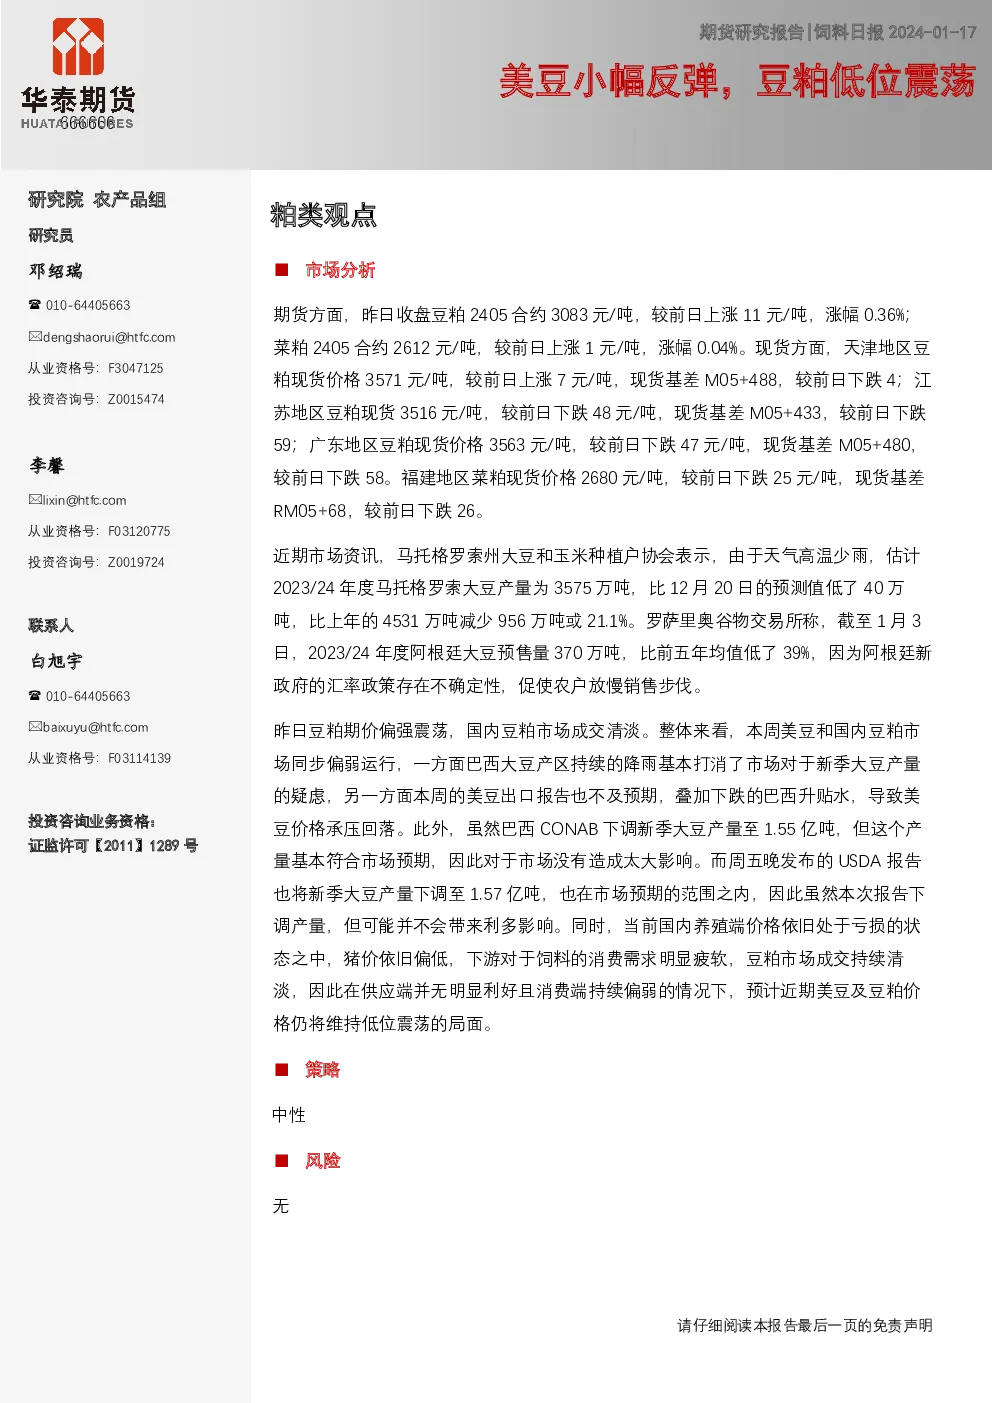
这份研报主要分析了美豆和豆粕的市场动态。报告指出,豆粕2405合约3083元/吨,上涨0.36%;菜粕2405合约2612元/吨,上涨0.04%。现货市场方面,天津豆粕上涨7元至3571元/吨,基差M05+488下跌4;江苏豆粕下跌48元至3516元/吨,基差M05+433下跌59。报告还提到马托格罗索大豆产量预估降至3575万吨,阿根廷大豆预售370万吨。结论是美豆和国内豆粕同步偏弱,因巴西大豆产区降雨缓解产量疑虑,美豆出口不及预期,巴西升贴水下跌。USDA报告下调产量但符合预期,养殖端亏损导致消费疲软,预计价格低位震荡。
未来饲料行业的发展趋势如何?
未来饲料行业的发展趋势需关注全球大豆供应和国内玉米供需情况。报告显示,巴西首季玉米收获进度5.1%,二季播种进度达预期,预测2023/24年度产量1.141亿吨;阿根廷玉米播种面积达计划面积的84.6%,优良率36%。国内方面,春节前基层销售积极,供应充足,东北价格下跌;饲料消费预期减弱,备货力度不及往年。中储粮增储政策短期提振市场,但需关注实施情况和农户售粮节奏,预计短期价格震荡。这些因素将共同影响饲料成本和行业格局。
报告中重点分析了哪些方向?
报告中重点分析了豆粕和玉米的期货及现货市场动态。豆粕方面,关注了期货价格变动、主要地区现货价格及基差变化,以及影响价格的关键因素如巴西大豆产量、阿根廷大豆预售和USDA报告。玉米方面,分析了期货价格、现货价格及基差,同时关注巴西和阿根廷的玉米种植情况。报告还强调了养殖端消费疲软对价格的影响,以及中储粮增储政策的短期提振作用。这些分析有助于投资者全面了解相关市场的现状和潜在变化。
当前市场状况如何判断?
当前市场状况显示美豆和豆粕同步偏弱,主要受巴西大豆产区降雨缓解产量疑虑、美豆出口不及预期、巴西升贴水下跌等因素影响。国内豆粕市场方面,期货价格小幅上涨,但现货价格多地下跌,基差整体收窄,反映出供应充足和消费疲软的现状。玉米市场则呈现供应充足、东北价格下跌的特点,饲料消费预期减弱,备货力度不及往年。中储粮增储政策为市场带来短期提振,但长期价格走势仍需关注供需关系变化。
研报提示了哪些风险?
研报提示的主要风险在于市场供需关系的不确定性。巴西大豆产区降雨情况可能影响全球大豆供应,进而影响美豆和豆粕价格。美豆出口不及预期也可能导致价格承压。国内玉米市场方面,供应充足可能导致价格持续承压,而饲料消费预期减弱将进一步抑制需求。此外,中储粮增储政策的实施情况和农户售粮节奏也存在不确定性,可能影响市场短期波动。这些因素均需投资者密切关注,以规避潜在风险。