猜你想问
这份玻璃行业研报的核心内容是什么?
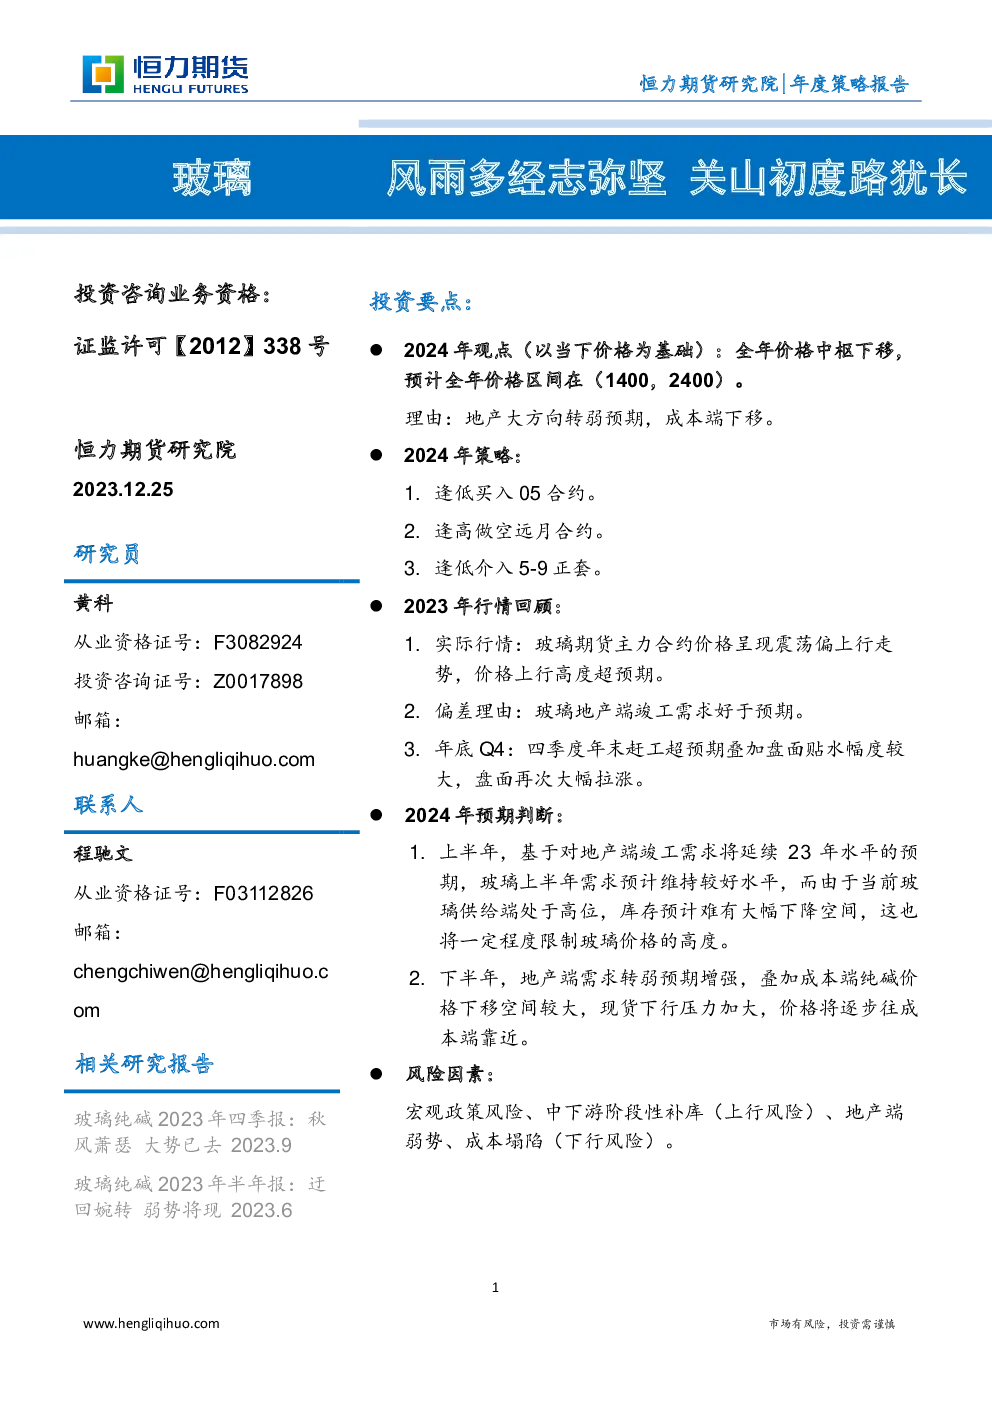
这份研报回顾了2023年玻璃期货价格的震荡偏上行走势,分析了供给端产能增加及需求端跟随地产竣工周期的变化。报告预测2024年玻璃供给将增加,需求可能减少,供需格局逐步转向宽松。上半年需求预计维持较好水平,价格高位震荡;下半年现货价格下行压力加大,价格将逐步往现金流成本靠近。
玻璃行业未来发展趋势如何?
玻璃行业未来发展趋势显示供给端在2024年将有一定幅度减量,需求端则可能跟随地产弱势大方向而走弱。成本端预计持续下移,纯碱价格和燃料价格将影响成本波动。整体来看,供需格局将逐步转向宽松,价格将逐步往现金流成本靠近。
研报重点分析了哪些方向?
研报重点分析了玻璃供给端的变化,包括2023年产能增加及2024年部分高龄窑炉冷修导致的减量。同时,报告关注了需求端与地产竣工周期的关联,预测2024年地产竣工需求和玻璃需求将与2023年维持相近水平,但下半年需求可能走弱。成本利润方面,报告预测2024年上半年成本在1500-1750元/吨波动,下半年可能下探至1300元/吨以下。
当前玻璃市场现状如何判断?
当前玻璃市场现状表现为2023年价格震荡偏上行,供给端产能增加,需求端跟随地产竣工周期变化。2024年供给预计增加,需求可能减少,供需格局逐步转向宽松。上半年需求预计维持较好水平,价格高位震荡;下半年现货价格下行压力加大,价格将逐步往现金流成本靠近。成本端预计持续下移,纯碱价格和燃料价格将影响成本波动。
研报提示了哪些风险?
研报提示了宏观政策风险、产能计划外变动风险、市场情绪风险等。这些风险可能对玻璃行业产生影响,包括政策变动可能导致的需求变化、产能计划外变动可能影响供给稳定性,以及市场情绪波动可能影响价格走势。投资者需关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
年报 | 新湖化工(聚酯产业链)2025年报:关山初度路尤长
新湖期货2024-12-24
【信达电新|年度策略】“双碳”长路志千里,风光反转迎新朝 【新
未知机构2023-01-02
债券市场2017年年度策略报告:牛虽未成往事 市场已多风雨
东兴证券2016-12-29
电新行业深度报告:“双碳”长路志千里,风光反转迎新朝
电气设备信达证券2022-12-19
南华宏观2019年年度展望:向来处,风雨路
南华期货2018-12-31
南华外汇2019年半年度展望:铿锵风雨路
南华期货2019-07-02
策略行业2025年度投资策略:长路漫漫亦灿灿——牛市进入二阶段
开源证券2024-11-10
南华外汇2023年年度展望:飘摇中,点亮走出风雨的路
南华期货2022-12-12
纯碱玻璃2022年度中期投资策略报告:纯碱可尝试逢低做多,玻璃建议观望
宝城期货2022-06-17
PTA年度策略报告:青衿之志 履践致远
恒力期货2023-12-25