猜你想问
本周权益市场主要策略指数表现如何?
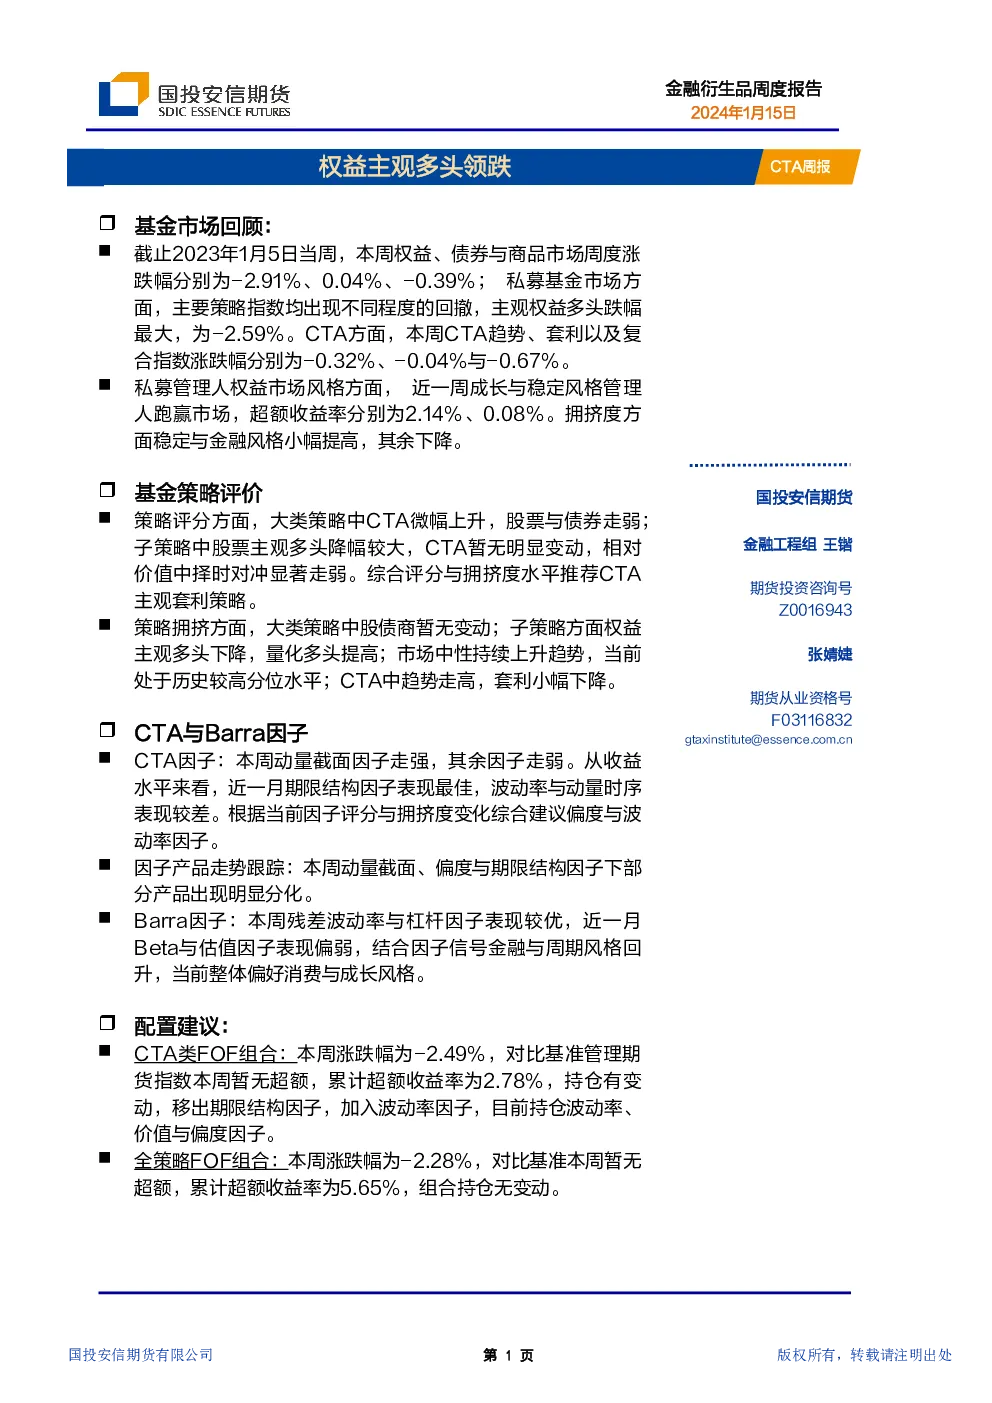
截至2023年1月5日当周,权益市场周度涨跌幅为-2.91%,私募基金市场主要策略指数均出现回撤,其中主观权益多头跌幅最大(-2.59%),CTA策略指数涨跌幅分别为-0.32%(趋势)、-0.04%(套利)、-0.67%(复合)。
CTA策略在本周的市场表现及未来趋势如何?
本周CTA策略指数整体微幅回撤,其中趋势策略为-0.32%,套利策略为-0.04%,复合策略为-0.67%。从因子表现看,动量截面因子走强,期限结构因子表现最佳,建议关注偏度与波动率因子。策略拥挤度方面,CTA中趋势策略走高,显示市场关注度有所提升。
报告重点分析了哪些投资方向?
报告重点分析了CTA策略与Barra因子的表现。CTA因子方面,建议关注偏度与波动率因子;Barra因子方面,残差波动率与杠杆因子表现较优,Beta与估值因子表现偏弱。风格偏好上,金融与周期风格回升,整体偏好消费与成长风格。
当前市场整体状况如何?
本周权益市场整体下跌2.91%,债券市场微涨0.04%,商品市场下跌0.39%。成长与稳定风格管理人跑赢市场,超额收益率分别为2.14%、0.08%。拥挤度方面,稳定与金融风格小幅提高,其余风格下降。市场整体呈现震荡分化格局。
本报告有哪些需要投资者注意的风险点?
本报告信息仅供参考,不保证准确性和完整性,不能作为投资决策依据。报告中的投资策略及因子分析基于历史数据,未来表现可能存在不确定性。投资者应结合自身风险承受能力进行投资决策,并注意市场波动风险及策略拥挤度风险。报告版权属于国投安信期货有限公司,未经许可不得翻版、复制和发布。
你可能感兴趣
CTA周报:权益主观多头领涨
国投期货2024-02-19
CTA周报:股票多头领涨
国投期货2023-11-06
私募基金周报:上周主观套利CTA私募收益中位数0.55%,百亿私募调研聚焦医药、电子板块
国信证券2023-04-05
私募基金周报:上周主观套利CTA私募收益中位数0.12%,百亿私募调研聚焦医药、机械板块
国信证券2022-09-07
CTA周报:CTA主观趋势拥挤抬升
国投期货2024-04-08
私募基金周报:上周私募主观套利CTA策略收益中位数1.41%,百亿私募调研聚焦医药行业
国信证券2022-08-11
主观CTA研究系列报告(十四):海外公募基金波动率择时效果探讨(二)
国泰君安期货2024-11-15
2026 年主观 CTA 策略展望
国泰君安证券2025-12-16
主观CTA研究系列报告(五):CTA之间分散化的益处和局限性探讨
国泰君安期货2024-01-15
主观CTA研究系列报告(八):基金经理性格特征对基金收益绩效的影响
国泰君安期货2024-02-06