猜你想问
美国通胀数据超预期对市场有何影响?
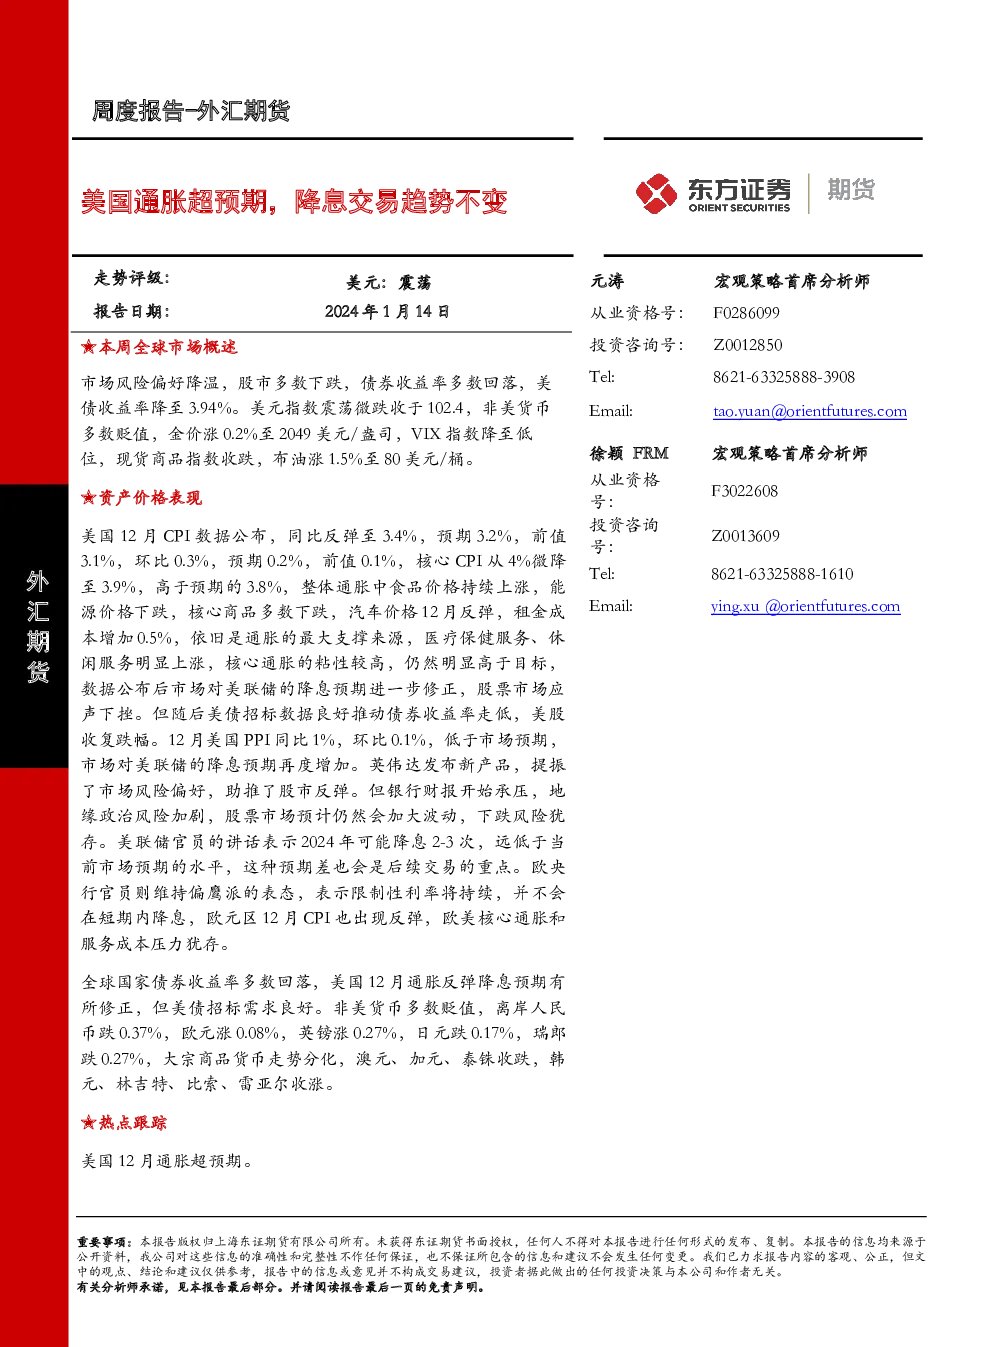
美国12月通胀数据超预期,整体通胀环比0.3%,同比超预期回升至3.4%;核心通胀环比0.3%,同比低于4%,但高于预期的3.8%,为3.9%。核心通胀主要贡献为房租,房租价格环比处于高位。通胀数据和劳动力市场数据一致,表明通胀得到支撑。市场并未因数据强烈修正降息交易,因通胀趋势下行,房租价格高企将在远期带来租金下行压力,核心通胀远期压力不会很明显。美联储官员表示缩表速度放缓已成定局,市场对降息交易趋势没有改变。
当前全球股市走势如何?
全球股市走势分化,美股反弹A股回调。标普500指数涨1.84%,受益于科技股上涨;A股下跌1.61%。日经指数在日本央行维持偏鸽派货币政策基调后显著上涨6.6%。美国12月CPI数据超预期,引发市场对美联储降息预期的修正,导致股市下挫。随后美债招标数据良好,推动债券收益率走低,美股收复跌幅。12月美国PPI同比1%,环比0.1%,低于市场预期,再度增加美联储降息预期。英伟达发布新产品提振市场风险偏好,但银行财报承压,地缘政治风险加剧,股票市场预计仍会加大波动。
债券市场近期表现如何?
全球国家债券收益率多数回落,10年美债收益率降至3.94%。美国12月通胀数据超预期,引发市场对美联储降息预期的修正,但美债招标数据良好,推动债券收益率走低。美国财政部融资规模上升,美联储缩表规模预计增加流动性压力,债市短期内下行空间有限。中国10年期国债收益率降至2.52%。国内12月经济数据公布,出口超预期反弹,进口微增,贸易帐反弹,但信贷和社融数据不及预期,货币供应增速下降,实体经济和信用修复缓慢,市场对货币政策降息预期浓厚。
外汇市场主要货币走势如何?
美元指数震荡微跌0.01%至102.4,非美货币多数贬值。离岸人民币跌0.37%,欧元涨0.08%,英镑涨0.27%,日元跌0.17%,瑞郎跌0.27%。大宗商品货币走势分化,澳元、加元、泰铢收跌,韩元、林吉特、比索、雷亚尔收涨。美国12月CPI及核心CPI均高于预期,市场对美联储降息预期下修,美元指数和美债收益率反弹施压黄金。但中东地区地缘政治风险升级,避险情绪加重,对金价构成支撑。短期金价走势震荡,注意回调风险,但中长期上涨趋势未结束。布油涨1.5%至80美元/桶。地缘政治风险频发,供给端扰动增加,短期走势震荡偏强,美元指数震荡微跌,大宗商品现货指数收跌。
本报告有哪些主要风险提示?
美联储表态超预期鹰派,当前交易逻辑将发生转变。美国12月通胀数据超预期,虽然市场认为核心通胀远期压力不会很明显,但通胀趋势下行和房租价格高企将在远期带来租金下行压力。地缘风险再度升温,红海局势恶化,可能导致全球经济短期面临更大下行压力和不确定性,强化远期经济衰退压力,市场避险情绪和政策路径非常不确定。美国财政部融资规模上升,美联储缩表规模预计增加流动性压力,债市短期内下行空间有限。中国12月信贷、社融、货币供应增速均不及预期,信用修复缓慢,市场对货币政策降息预期浓厚。