市场回顾与分析
市场表现概览
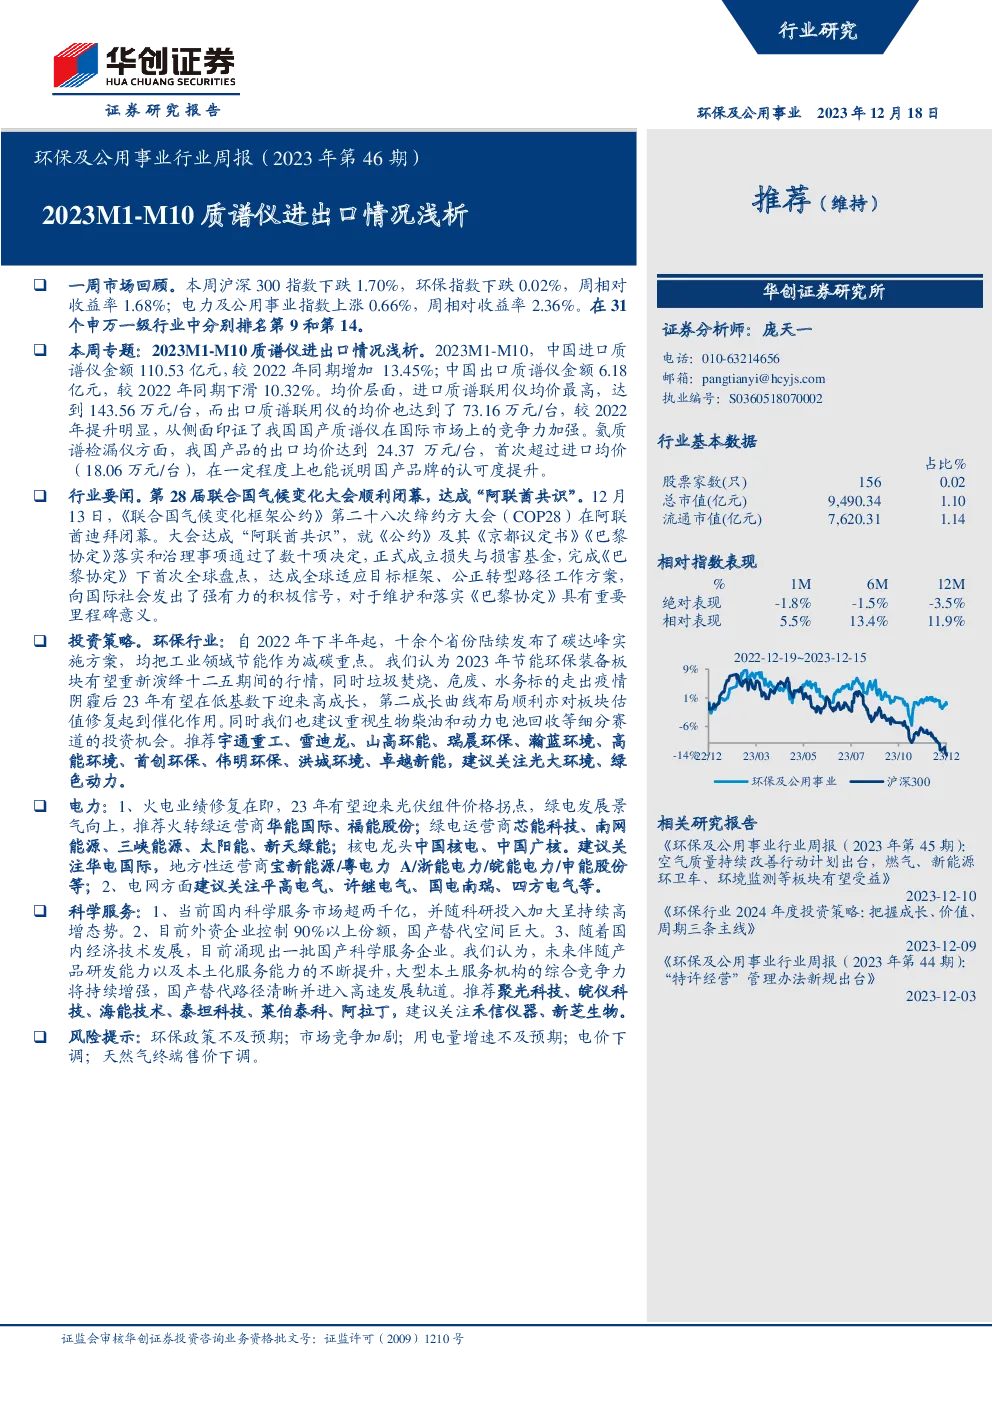
本周,沪深300指数下跌1.70%,环保指数下跌0.02%,相对沪深300指数的周相对收益率为1.68%;电力及公用事业指数则上涨0.66%,相对沪深300指数的周相对收益率为2.36%。在31个申万一级行业中,环保指数排名第九,电力及公用事业指数排名十四。
主要市场趋势
- 环保行业:随着碳达峰实施方案的发布,预计2023年节能环保装备板块将再现十二五时期的行情,垃圾焚烧、危废、水务等领域在疫情恢复后有望实现高增长,生物柴油和动力电池回收等细分领域也将成为投资亮点。
- 电力行业:火电业绩有望回暖,光伏组件价格在2023年可能迎来拐点,绿电发展持续向好。推荐火转绿运营商华能国际、福能股份,绿电运营商芯能科技、南网能源、三峡能源、太阳能、新天绿能,核电龙头中国核电、中国广核。关注华电国际以及地方性运营商宝新能源、粤电力A、浙能电力、皖能电力、申能股份等。
- 科学服务行业:随着国内经济和技术的发展,科学服务市场空间巨大,预计未来将保持高速增长。国产替代进程加速,推荐泰坦科技、阿拉丁、莱伯泰科等企业,关注禾信仪器、新芝生物、海能技术等。
本周专题:质谱仪进出口分析
- 进出口概况:2023年1月至10月,中国进口质谱仪金额达110.53亿元,同比增长13.45%,出口金额6.18亿元,同比下降10.32%。进口质谱仪数量略高于出口数量,但进口质谱仪均价(143.56万元/台)远高于出口均价(73.16万元/台),表明国产质谱仪在国际市场上的竞争力增强。
- 产品类别:进口质谱联用仪均价最高,为143.56万元/台,而出口质谱联用仪均价为73.16万元/台。氦质谱检漏仪的出口均价首次超过进口均价,达到24.37万元/台,显示国产品牌认可度提升。
行业动态与公司公告
- 电力:11月全社会用电量同比增长11.6%,其中第一产业、第二产业和第三产业用电量均有增长。河北进一步完善了分时电价政策。国家统计局公布11月电力生产情况,火电、太阳能发电增速加快,水电增速放缓,风电由降转增,核电降幅扩大。
- 环保:财政部提高了政府采购透明度和采购效率。生态环境部发布了《废硫酸利用处置污染控制技术规范》,为废硫酸的利用和处置提供了技术指导。武汉市发布大气和水环境质量达标提升攻坚三年行动计划。
- 公司公告:伟明环保的可转换公司债券获批,侨银股份预中标新疆城市清洁项目,福能股份的华安抽水蓄能项目获得核准,爱康科技计划建设HJT电池生产项目,国新能源控股股东的一致行动人增持公司股份,闽东电力与宁德三都澳公司建立战略合作关系,重庆燃气和新天然气有相关的减持和增资公告。
风险提示
- 环保政策执行力度低于预期。
- 市场竞争加剧,可能导致利润空间压缩。
- 用电量增速低于预期,影响电力行业收益。
- 电价下调和天然气终端售价下调可能影响相关企业的盈利能力。