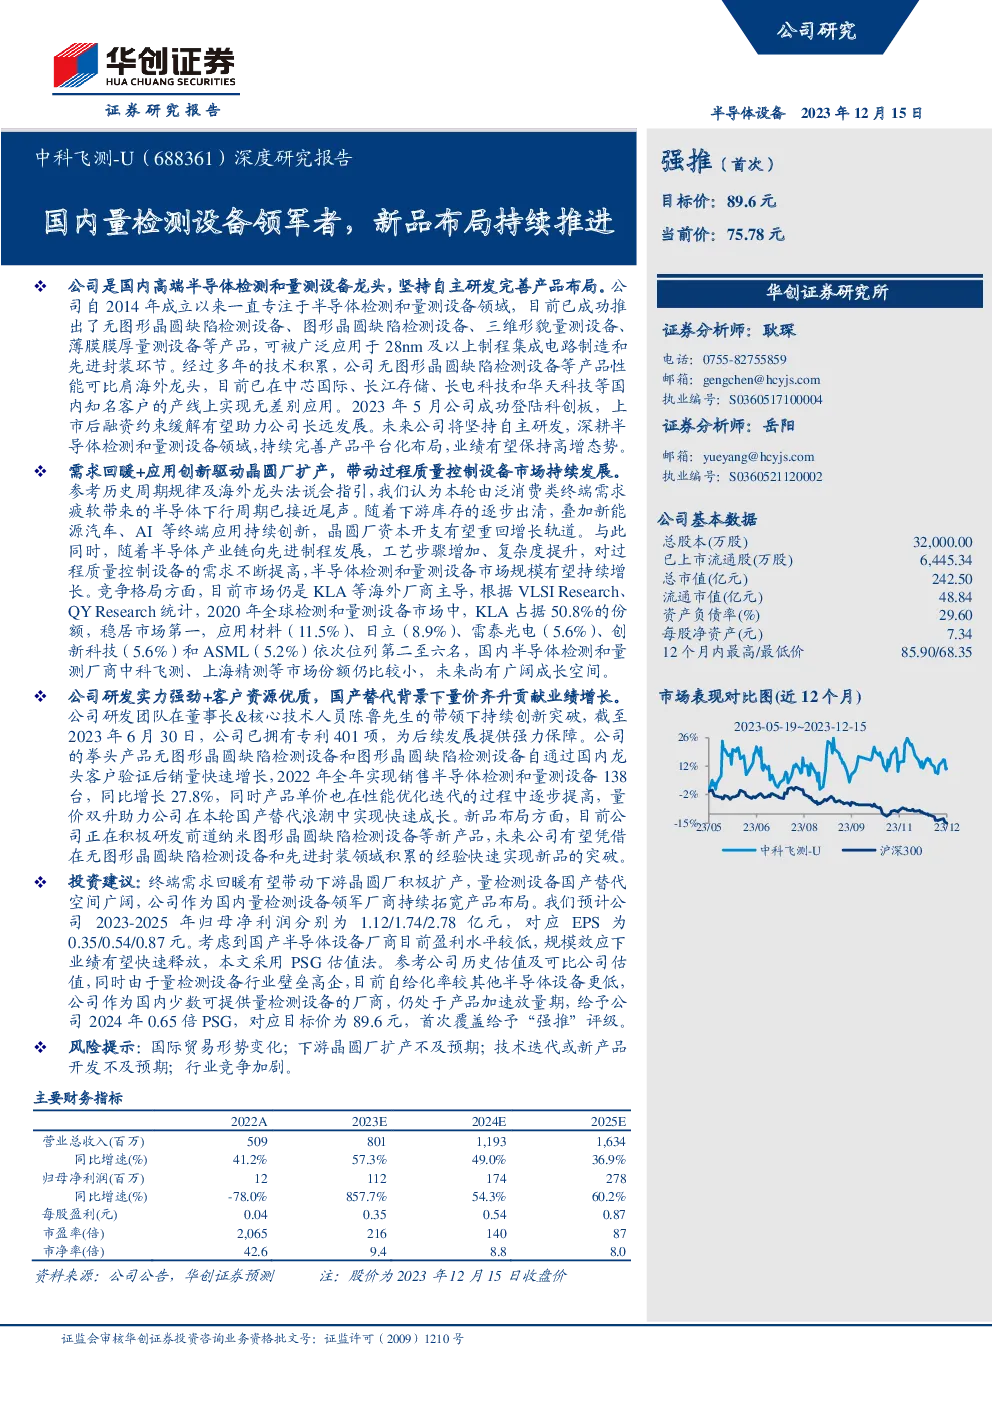
中科飞测,作为国内领先的高端半导体检测和量测设备企业,自2014年成立以来,始终坚持自主研发,不断完善产品布局,致力于服务集成电路制造和先进封装环节。其产品线涵盖无图形晶圆缺陷检测设备、图形晶圆缺陷检测设备、三维形貌量测设备、薄膜膜厚量测设备和3D曲面玻璃量测设备等,广泛应用于28nm及以上制程的集成电路制造。
凭借多年的技术积累,中科飞测的产品性能已与国际龙头KLA等品牌相媲美。其无图形晶圆缺陷检测设备等产品已被中芯国际、长江存储、长电科技和华天科技等国内知名客户采用,实现规模化应用。2023年5月,公司成功登陆科创板,上市后的融资约束缓解,将为公司的长远发展提供有力支持。
未来,中科飞测将继续坚持自主研发战略,深耕半导体检测和量测设备领域,持续完善产品平台化布局,业绩有望保持高增长态势。随着终端需求回暖、创新应用驱动晶圆厂扩产,以及国产替代的加速推进,半导体检测和量测设备市场将迎来持续增长机会。
在竞争格局方面,当前市场仍由海外厂商主导,KLA以50.8%的市场份额位居首位。中科飞测等国内厂商虽市场份额较小,但具备广阔的成长空间,未来有望在国产替代进程中发挥重要作用。
中科飞测的研发实力强大,截至2023年6月30日,公司已拥有401项专利,为持续发展提供了坚实的基础。公司拳头产品无图形晶圆缺陷检测设备和图形晶圆缺陷检测设备在通过国内龙头客户验证后,销量迅速增长,2022年全年销售138台,同比增长27.8%。产品单价也在性能优化迭代过程中逐步提升,实现了量价齐升,助力公司在国产替代浪潮中实现快速发展。
展望未来,中科飞测正积极研发前道纳米图形晶圆缺陷检测设备等新产品,凭借在无图形晶圆缺陷检测设备和先进封装领域的经验积累,有望快速实现新品突破,进一步拓展市场份额。
投资策略方面,终端需求回暖有望带动下游晶圆厂积极扩产,量检测设备的国产替代空间广阔。预计2023-2025年公司归母净利润分别为1.12亿、1.74亿和2.78亿,对应EPS为0.35元、0.54元和0.87元。考虑到国产半导体设备厂商的盈利水平较低,规模效应下业绩释放潜力巨大。采用PSG估值法,给予公司2024年0.65倍PSG,对应目标价为89.6元,首次覆盖给予“强推”评级。
风险提示方面,国际贸易形势的变化、下游晶圆厂扩产不及预期、技术迭代或新产品开发的不确定性,以及行业竞争加剧都是需要关注的风险点。