根据提供的研报内容进行的总结归纳如下:
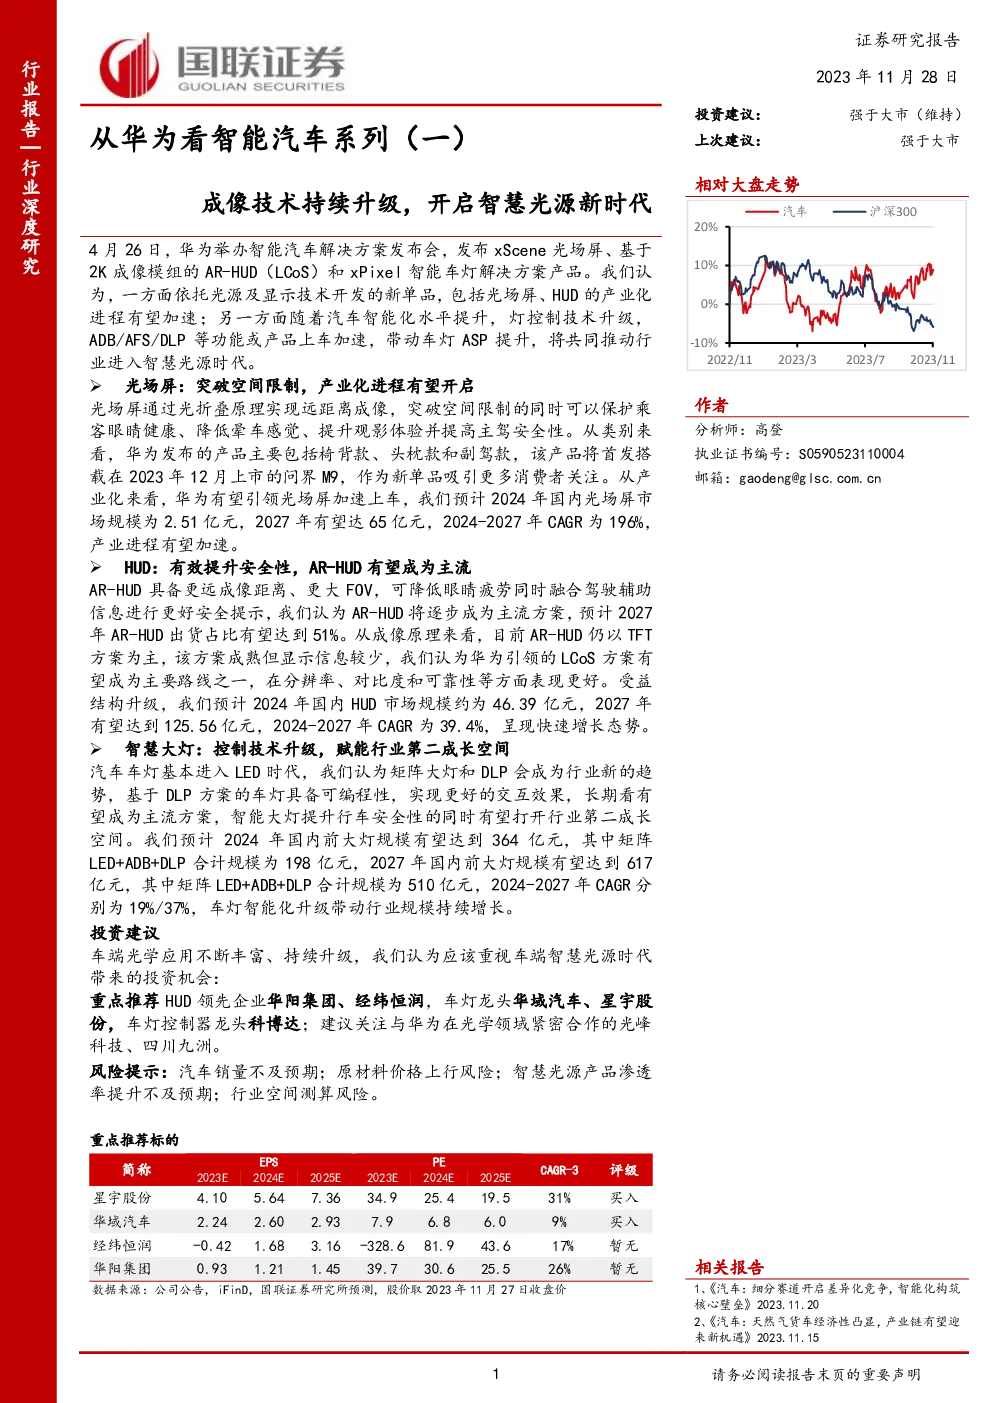
华为在4月26日的智能汽车解决方案发布会上,推出了多项创新产品,包括光场屏、基于2K成像模组的AR-HUD(LCoS)和xPixel智能车灯解决方案,这些产品旨在推动汽车行业的智能化和舒适性提升。以下是各项产品的关键特点和市场预测:
光场屏
- 突破空间限制:光场屏通过光折叠原理实现远距离成像,为乘客提供影院级的观影体验,同时保护眼睛健康,减少晕车感,并提升驾驶安全性。
- 产业化进程有望加速:华为计划在2023年底发布的车型中率先搭载光场屏,这标志着车载光场屏的商业化进程即将开启。预计到2027年,国内光场屏市场规模可达64.7亿元,年复合增长率接近200%。
AR-HUD(LCoS)
- 提升安全性与驾驶体验:AR-HUD通过增强现实技术,提供更远的成像距离和更大的视野,减少驾驶员注意力分散,提高行车安全性。
- 市场增长:预计AR-HUD的市场份额将从2022年的7.3%增长至2023年的8.8%,成为主流抬头显示方案。2024年至2027年间,AR-HUD市场规模的年复合增长率预计为39.4%。
智慧大灯(DLP)
- 智能化升级:矩阵大灯和DLP技术成为车灯发展的新趋势,DLP车灯具备可编程性,能实现更好的交互效果,有望成为主流方案。
- 市场潜力:预计2024年国内前大灯市场规模将达到364亿元,其中矩阵LED、ADB(自动远光灯)和DLP技术的合计规模为198亿元;到2027年,这一规模将增长至617亿元,其中矩阵LED、ADB和DLP技术的合计规模为510亿元,年复合增长率分别为19%和37%。
投资建议
- 重点推荐:HUD领先企业华阳集团、经纬恒润,车灯龙头华域汽车、星宇股份,以及车灯控制器龙头科博达。
- 关注:与华为在光学领域紧密合作的光峰科技、四川九洲。
风险提示
- 汽车销量风险:市场对汽车的需求可能低于预期。
- 原材料价格风险:原材料价格波动可能影响成本。
- 渗透率提升风险:智慧光源产品的市场接受度可能不如预期。
- 行业空间风险:市场对智慧光源的潜在需求可能评估不足。
投资逻辑
- 智慧光源时代:随着智能驾驶的快速发展和优质智能电动汽车的普及,消费者对座舱的舒适性和安全性提出更高要求,愿意为新的光学产品付费。
- 市场机遇:华为的车载光学产品发布会启示了智慧光源在汽车应用的潜力,包括光场屏、AR-HUD和智慧大灯等细分市场,为相关零部件企业提供成长机会。
综上所述,随着汽车智能化的推进,智慧光源产品在汽车行业的应用正在加速,为相关企业带来了巨大的市场机遇。