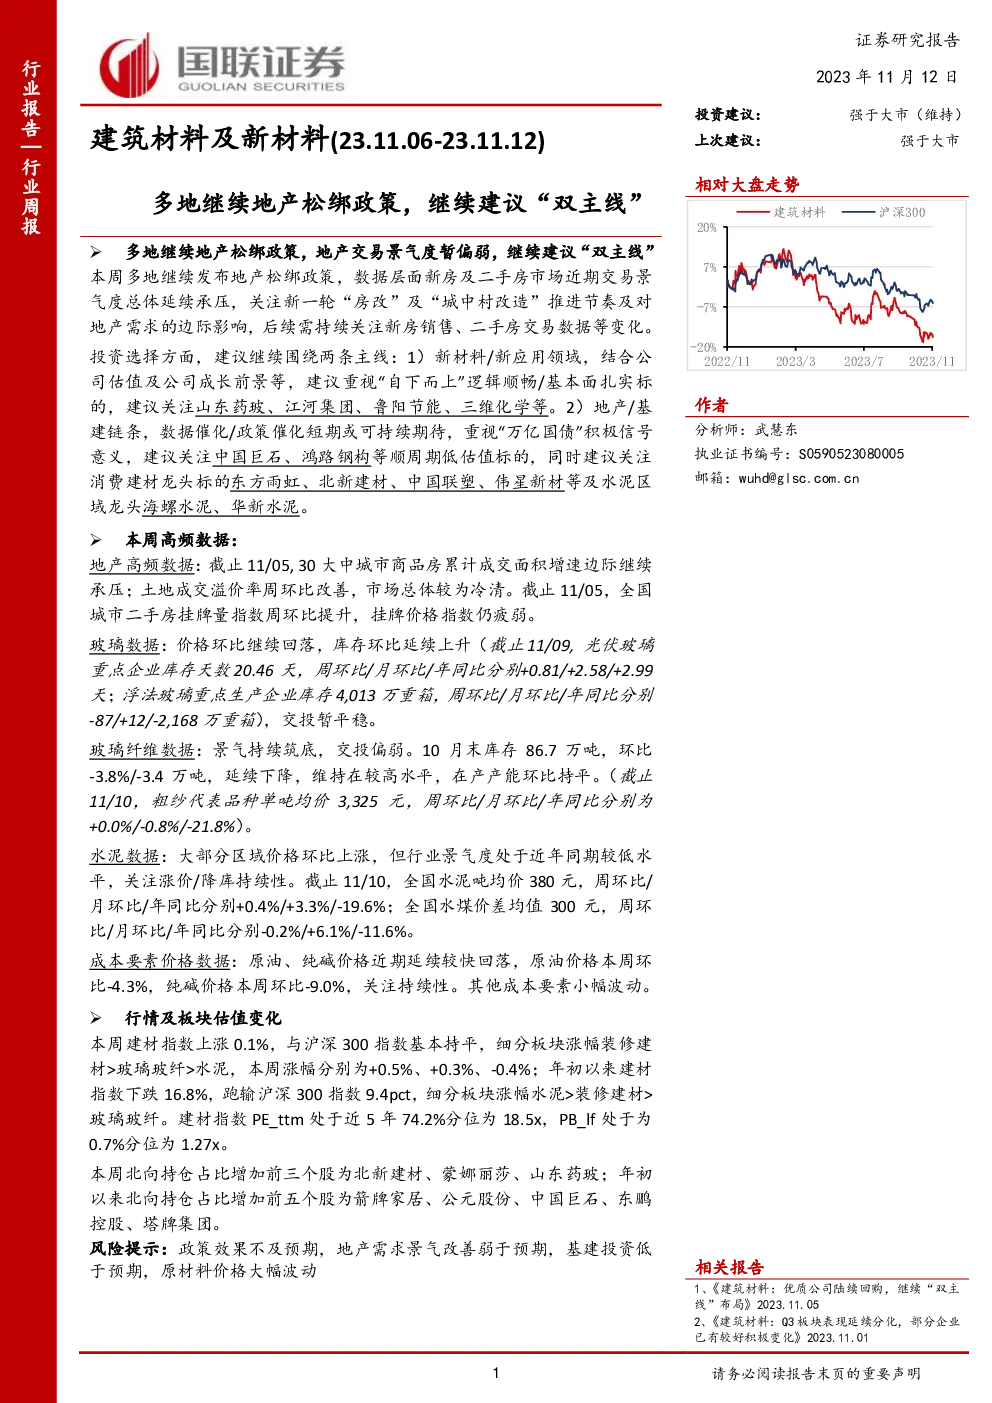
建筑材料及新材料行业周报
主要观点及动态
- 政策动态:多地继续推行房地产松绑政策,以刺激市场。关注“房改”及“城中村改造”的推进节奏及其对房地产需求的影响。
- 市场概况:新房及二手房市场交易景气度整体偏弱。新房销售虽在低位运行,但一线城市的销售增速略有放缓。二手房市场,挂牌量有所增长,但价格指数疲软。
行业数据变化
- 地产市场:
- 新房市场:30大城市新房累计成交面积同比微降,反映市场整体承压,一线、二线、三线城市分别呈现不同幅度的下降。
- 二手房市场:全国城市二手房挂牌量指数提升,但挂牌价格指数持续疲软。
- 玻璃市场:
- 光伏玻璃:库存持续增加,价格环比回落,供需关系偏弱。
- 浮法玻璃:价格小幅回落,库存下降,市场表现平稳。
- 玻璃纤维市场:
- 玻璃纤维行业持续筑底,交投偏弱,库存水平高位,产能稳定。
- 水泥市场:
- 大部分区域水泥价格环比上涨,但整体行业景气度处于历史同期较低水平。关注涨价及降库存的持续性。
板块本周交易回顾
- 板块表现:建材指数上涨0.1%,与沪深300指数基本持平,细分板块中装修建材、玻璃玻纤、水泥涨幅分别为0.5%、0.3%、-0.4%。
- 估值情况:建材指数PE_ttm处于近5年74.2%的分位点,PB_lf处于0.7%的分位点。
风险提示
- 政策效果可能不及预期。
- 房地产需求景气度可能弱于预期。
- 基建投资低于预期。
- 原材料价格大幅波动。
投资建议
- 继续坚持“双主线”投资策略,聚焦新材料/新应用领域和地产/基建链条。
- 关注具有良好估值和成长前景的公司,如山东药玻、江河集团、鲁阳节能、三维化学等。
- 对于地产/基建相关标的,关注中国巨石、鸿路钢构等顺周期低估值标的,以及消费建材龙头如东方雨虹、北新建材、中国联塑、伟星新材等。
- 关注水泥区域龙头海螺水泥、华新水泥的表现。
- 考虑北向持仓占比增加的个股,如北新建材、蒙娜丽莎、山东药玻等。
本周重点事件
- 多地政策调整:四川、山东等地发布新的房地产政策,包括开展“商转组合”贷款、实行购房补贴等,旨在刺激市场需求。
- 保障房建设:多个城市推出保障房建设政策,如提供购房补贴、鼓励存量住房改造为保障性租赁住房,以促进住房市场稳定。
行业动态
- 新材料领域:关注新材料的创新应用和公司的成长潜力,如山东药玻、江河集团、鲁阳节能、三维化学等。
- 地产/基建领域:关注政策和数据的短期催化作用,以及“万亿国债”带来的积极信号,推荐中国巨石、鸿路钢构等标的,同时考虑消费建材龙头东方雨虹、北新建材等。