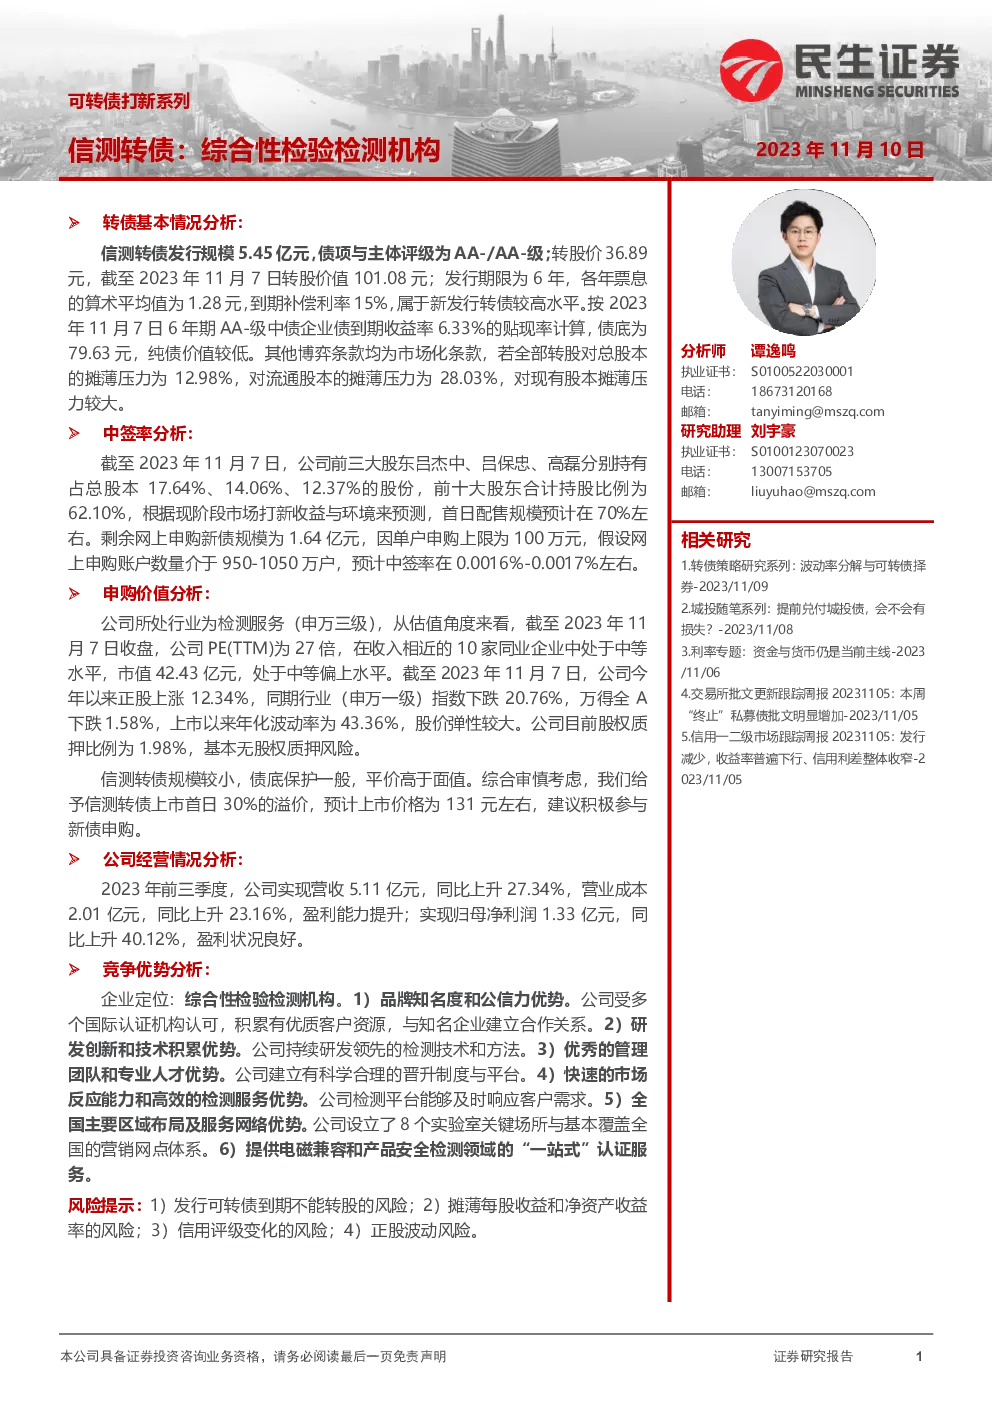
信测转债与公司基本面分析
转债基本情况
- 发行规模:5.45亿元
- 评级:AA-/AA-
- 转股价:36.89元
- 转股价值:101.08元
- 期限:6年
- 票息:算术平均值1.28元/年,到期补偿利率15%
- 债底:按6年期AA-级中债企业债到期收益率6.33%贴现,债底为79.63元
- 摊薄压力:全部转股对总股本摊薄12.98%,对流通股本摊薄28.03%
中签率与申购价值
- 配售规模预测:70%左右
- 网上申购规模:1.64亿元
- 预期中签率:0.0016%-0.0017%
- 申购价值:预计上市价格为131元左右,建议积极参与申购。
公司基本面分析
- 行业与产业链:综合性检验检测机构,专注于汽车、电子电气产品、日用消费品和工业品领域的检测服务。
- 业绩增长:2023年前三季度,营收增长27.34%,净利润增长40.12%,毛利率提升至60.67%。
- 成本控制:期间费用率整体下降,财务费用率略有上升。
- 现金流:经营活动现金流量净额显著增加,收现比略有下降,付现比略有上升。
- 竞争优势:
- 品牌与公信力:获得国际认证,与知名品牌合作,树立行业声誉。
- 研发与技术:拥有专利技术,研发领先检测方法,提供综合性检测服务。
- 管理与人才:建立科学的晋升机制,吸引并保留核心人才。
- 市场响应:快速响应客户需求,利用信息化管理提高效率。
- 布局与服务:全国布局,覆盖主要区域,提供便捷高效服务。
- 一站式服务:提供电磁兼容和产品安全的认证服务,降低成本。
- 估值:PE(TTM)为27倍,处于同行业中等水平。
募投项目分析
- 华中军民两用检测基地项目:增加产能,增强华中地区服务能力,预计年均净利润1,749.75万元,投资回收期7.35年。
- 新能源汽车领域实验室扩建项目:满足市场需求,预计年均净利润1,944.07万元,投资回收期4.99-6.20年。
风险提示
- 转股风险:到期未能转股,增加财务负担。
- 摊薄风险:转股后可能摊薄每股收益和净资产收益率。
- 信用风险:信用评级变动可能影响融资成本。
- 股价波动风险:可转债价格受正股价格影响,股价波动增加投资风险。