报告概要
业绩概述:
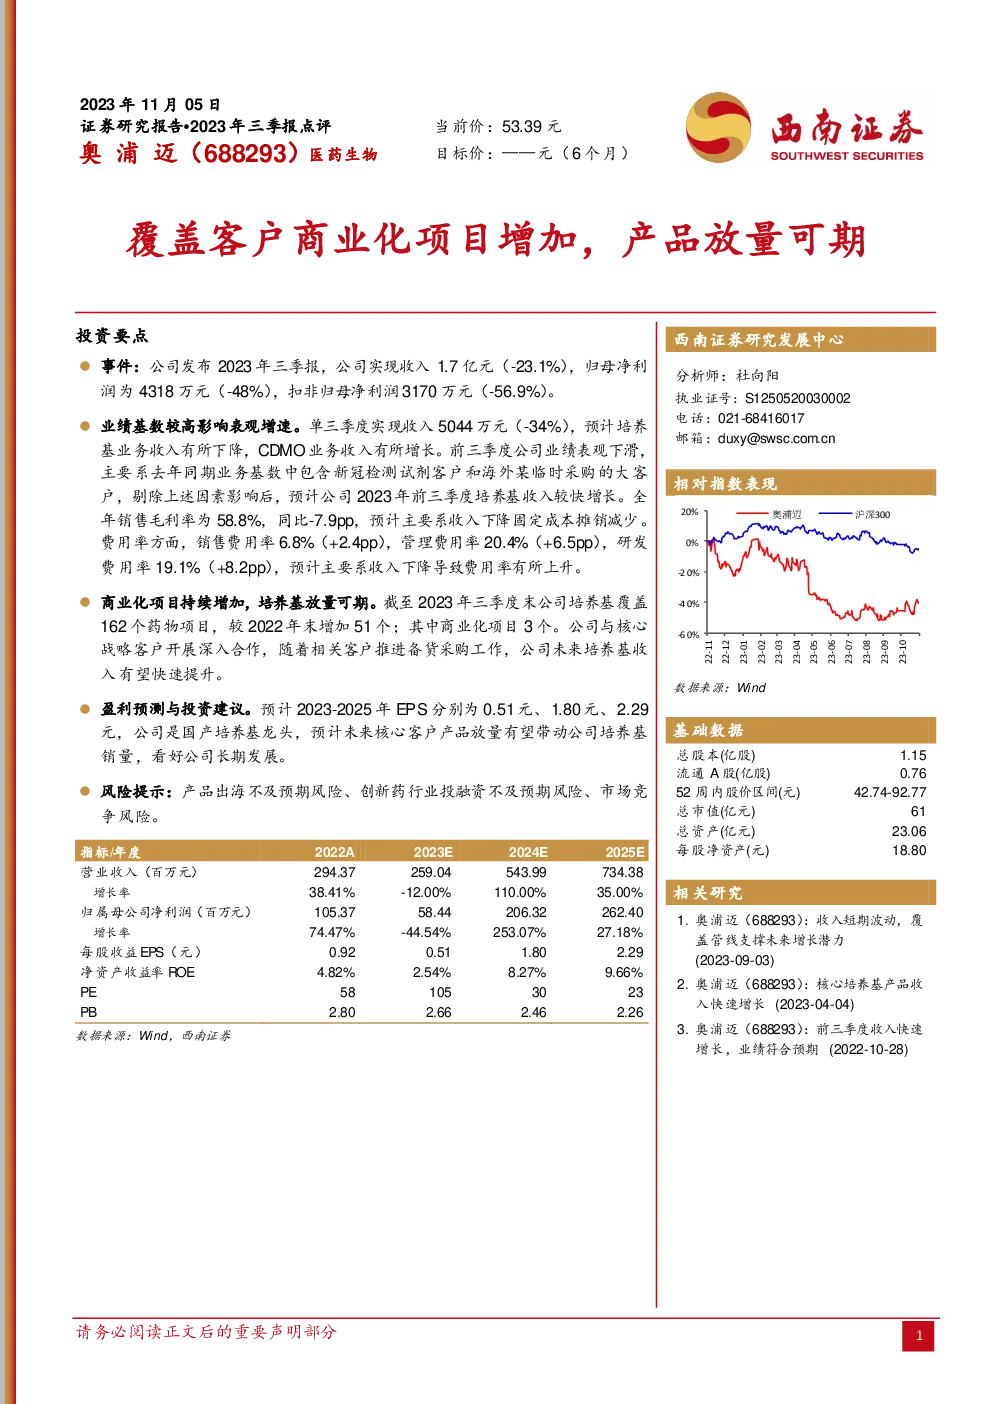
- 2023年三季报:公司总收入为1.7亿元,同比下降23.1%;归母净利润为4318万元,同比下降48%;扣非归母净利润为3170万元,同比下降56.9%。
- 季度表现:第三季度实现收入5044万元,同比下降34%。收入下降主要由于培养基业务收入减少,但CDMO业务收入有所增长。
业绩分析:
- 毛利率:全年销售毛利率为58.8%,相比去年下降7.9个百分点,原因归因于收入减少导致的固定成本摊销减少。
- 费用率:销售、管理和研发费用率分别增长至6.8%、20.4%和19.1%,主要是由于收入下降导致的费用率上升。
业务动态:
- 商业化项目:截至三季度末,公司培养基覆盖162个药物项目,新增51个,商业化项目达到3个。公司与核心战略客户深化合作,预计随着这些客户的备货采购工作推进,未来培养基收入将快速增长。
- 产品战略:公司正积极拓展海外市场,加强与全球知名生物制药企业的合作,以加速其产品的国际化进程。
财务预测与投资建议:
- 盈利预测:预计2023-2025年的EPS分别为0.51元、1.80元、2.29元。
- 投资建议:鉴于公司作为国产培养基龙头的地位,预计随着核心客户产品的放量,将带动公司培养基销量增长,长期发展前景被看好。
风险提示:
- 产品出海风险:面临产品在国际市场推广和接受度不足的风险。
- 行业风险:创新药行业的投融资活动可能不如预期,影响公司的业务拓展和资金支持。
- 市场竞争风险:面临来自国内外竞争对手的激烈竞争,可能影响市场份额和盈利能力。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。