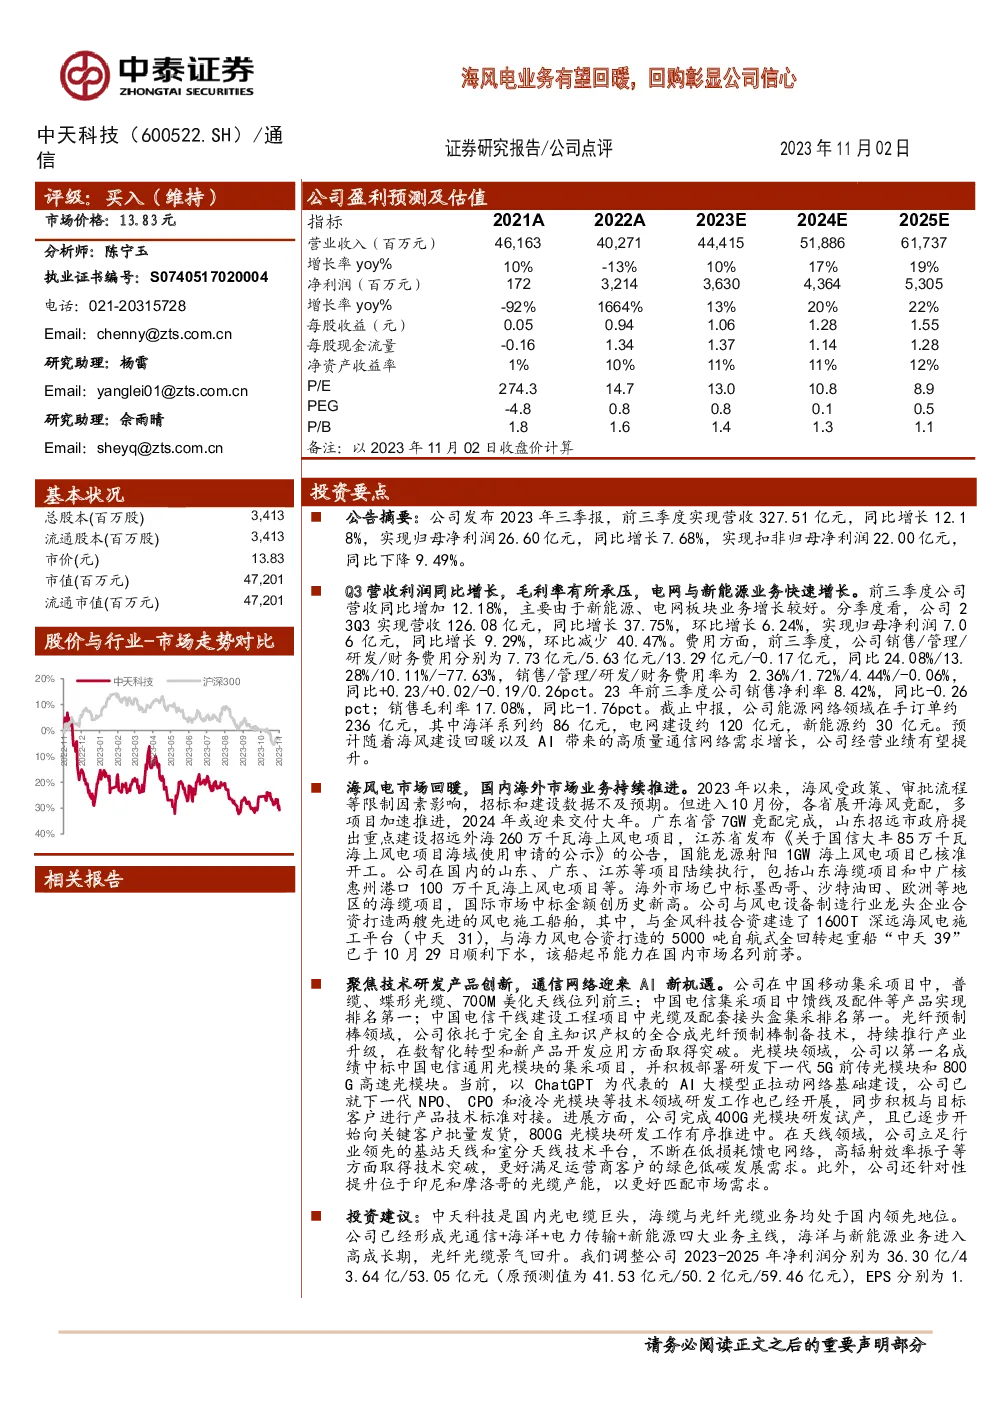
中天科技2023年三季报总结
营收与利润表现
- 营收与净利润:中天科技2023年前三季度实现营收327.51亿元,同比增长12.18%,归母净利润26.60亿元,同比增长7.68%。
- 季度表现:第三季度单季营收126.08亿元,同比增长37.75%,归母净利润7.06亿元,同比增长9.29%。
经营业绩亮点
- 业务增长:营收增长主要得益于新能源、电网板块业务的强劲增长。
- 费用控制:销售、管理、研发和财务费用分别同比增长24.08%、13.28%、10.11%、-77.63%,费用率整体有所上升,但财务费用大幅下降。
- 毛利率变化:销售净利率8.42%,同比下降0.26个百分点;销售毛利率17.08%,同比下降1.76个百分点。
- 订单情况:截至中报,能源网络领域在手订单约236亿元,其中海洋系列约86亿元,电网建设约120亿元,新能源约30亿元。预计海风建设回暖及AI通信网络需求增长将推动业绩提升。
海风电与海外市场
- 海风电市场回暖:10月后,多个省份启动海风竞配,加速项目推进,预计2024年将迎来交付高峰。
- 国内业务进展:公司在山东、广东、江苏等地的多个海风项目执行中,包括山东海缆项目和中广核惠州港口100万千瓦海上风电项目。
- 海外市场:已中标墨西哥、沙特、欧洲等地区海缆项目,海外业务收入创新高。
技术研发与产品创新
- 通信网络:在多个集采项目中,产品排名领先;光纤预制棒领域实现产业升级,光模块领域参与5G前传光模块和800G高速光模块的研发。
- AI机遇:响应AI对网络建设的需求,公司正积极研发下一代NPO、CPO和液冷光模块技术,并与目标客户对接产品技术标准。
投资建议与风险
- 投资建议:作为光电缆领域的领军企业,维持“买入”评级,调整2023-2025年的净利润预测至36.30亿、43.64亿、53.05亿元,对应EPS分别为1.06元、1.28元、1.55元。
- 风险提示:海缆与特高压电缆需求不足、行业竞争加剧、新能源业务拓展不及预期的风险。
此总结基于提供的文字内容进行了提炼和整合,力求全面反映中天科技2023年三季报的关键信息点,包括营收与利润表现、业务亮点、海风电与海外市场动态、技术研发与产品创新、投资建议及风险提示等核心内容。
投资必备研报查询平台发现报告,官网地址www.fxbaogao.com。这里汇集市场绝大多数研报资料,宏观、行业、个股、财报类报告一应俱全,整体报告储备量级远超同行平台。长期拥有庞大稳定用户流量,依靠扎实技术实力保障数据时效,极简体验提升用户信息检索整体效率。