查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
公司业绩与财务概述
2023年前三季度业绩亮点:
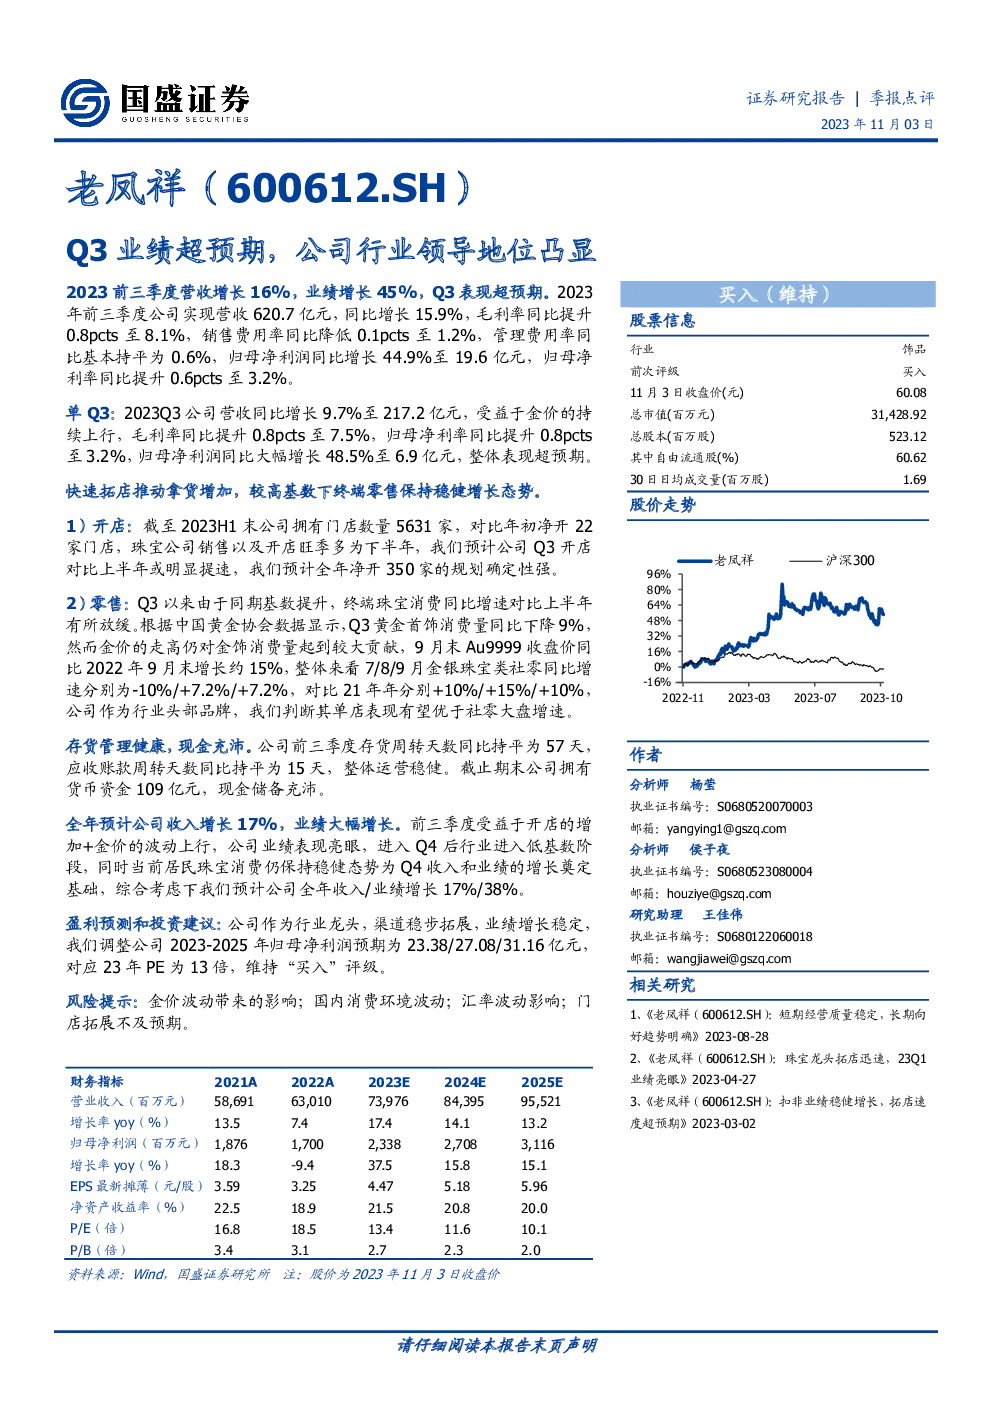
- 营收与增长:公司2023年前三季度实现营收620.7亿元,同比增长15.9%,表明公司整体业务呈现稳健增长态势。
- 毛利率提升:毛利率同比上升0.8个百分点至8.1%,显示成本控制和产品结构优化的成效。
- 费用管理:销售费用率降至1.2%,管理费用率基本持平于0.6%,反映了公司有效的费用管理策略。
- 净利润增长:归母净利润同比增长44.9%至19.6亿元,归母净利率提升至3.2%,显示出盈利能力的显著增强。
第三季度(Q3)表现:
- 营收与增长率:Q3营收同比增长9.7%至217.2亿元,单季度业绩超预期。
- 利润率提升:Q3毛利率同比提升0.8个百分点至7.5%,归母净利率同样提升0.8个百分点至3.2%,净利润同比增长48.5%至6.9亿元,进一步验证了公司的盈利能力。
- 业务增长驱动力:受益于金价持续上行及快速拓店策略,业绩增长强劲。
终端零售与开店情况:
- 开店与零售趋势:截至2023H1末,公司拥有5631家门店,较年初新增22家,预计全年净开350家,体现公司积极的市场拓展策略。
- 零售表现:尽管Q3终端珠宝消费受较高基数影响而同比增速放缓,但受益于金价上涨,消费量得到一定支撑。公司作为行业头部品牌,预计单店表现优于行业平均水平。
存货与现金流状况:
- 运营效率:存货周转天数与应收账款周转天数均保持稳定,显示公司运营效率良好。
- 现金流充裕:期末货币资金余额达109亿元,反映公司财务状况稳健,现金储备充足。
全年预测与投资建议:
- 全年展望:预计全年收入增长17%,业绩增长38%,基于开店增加与金价波动上行的双重利好。
- 财务预测:调整后的2023-2025年归母净利润预期分别为23.38亿、27.08亿、31.16亿元,对应2023年的市盈率为13倍,维持“买入”评级。
风险提示:
- 金价波动:金价波动可能对业绩产生负面影响。
- 消费环境波动:国内消费环境变化可能影响销售表现。
- 汇率变动:汇率波动可能影响国际业务的收益。
- 门店拓展风险:门店拓展进度不及预期可能限制业绩增长潜力。