想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。
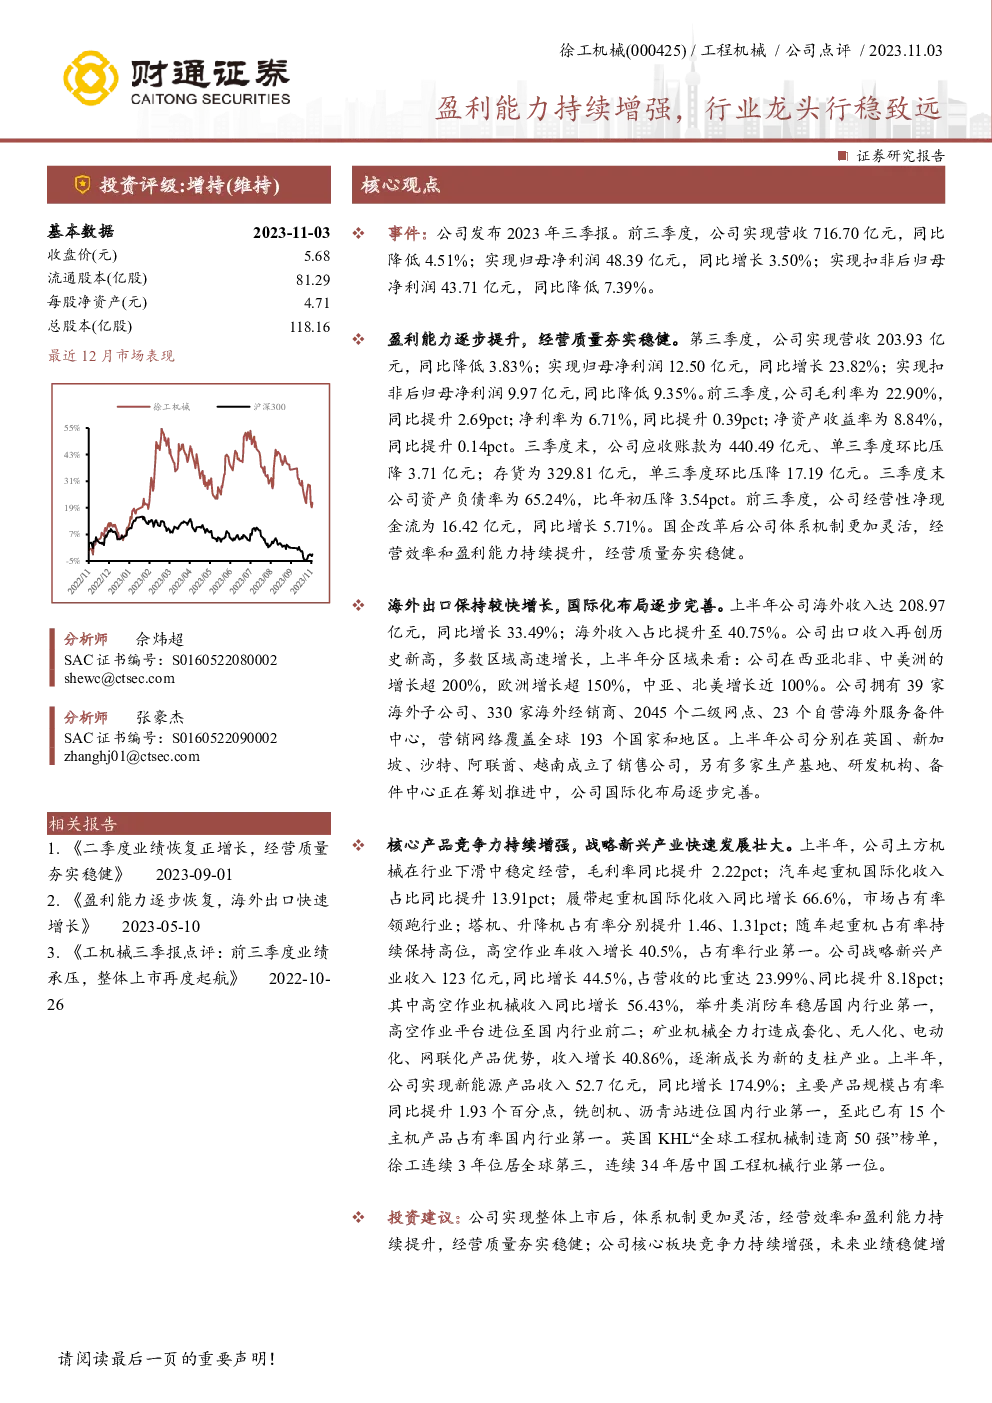
公司2023年三季报分析
营收与利润表现
- 前三季度总营收:716.70亿元,同比下降4.51%。
- 归母净利润:48.39亿元,同比增长3.50%。
- 扣非后归母净利润:43.71亿元,同比下降7.39%。
盈利能力与财务状况
- 毛利率:22.90%,较上年同期提升2.69个百分点。
- 净利率:6.71%,较上年同期提升0.39个百分点。
- 净资产收益率:8.84%,较年初提升0.14个百分点。
- 资产负债率:65.24%,较年初下降3.54个百分点。
- 经营性净现金流:16.42亿元,同比增长5.71%。
海外业务增长与国际化布局
- 海外收入:208.97亿元,同比增长33.49%,占总收入的40.75%。
- 区域增长:西亚北非、中美洲、欧洲、中亚、北美地区增长显著。
- 海外子公司与渠道:39家子公司,330家经销商,2045个二级网点,23个自营海外服务备件中心。
- 国际化布局:在英国、新加坡、沙特、阿联酋、越南设立销售公司,推进生产基地、研发机构及备件中心建设。
核心产品与战略新兴产业
- 核心产品竞争力:土方机械、汽车起重机、履带起重机、塔机、升降机、随车起重机、高空作业车表现优异。
- 战略新兴产业:收入123亿元,同比增长44.5%,占总营收的23.99%,其中高空作业机械增长56.43%。
- 新能源产品:收入52.7亿元,同比增长174.9%,多个主机产品市场份额提升,如铣刨机、沥青站。
市场地位与国际认可
- 全球排名:连续3年位列全球工程机械制造商第五名,中国第一。
- 产品市场:多项产品在国内市场占有率第一,包括铣刨机、沥青站等。
投资建议与风险提示
- 业绩预测:预计2023-2025年归母净利润分别为61.67、78.62、100.49亿元,PE分别为10.88、8.54、6.68倍。
- 评级:“增持”。
风险因素
- 基建与房地产投资:存在投资不及预期的风险。
- 市场竞争:可能面临非理性竞争加剧。
- 国际贸易环境:存在恶化风险。
- 业绩不确定性:实际业绩可能低于预期。