发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
这篇研报主要关注的是隆基绿能(股票代码:601012)的近期业绩和未来发展潜力。以下是关键点总结:
业绩回顾
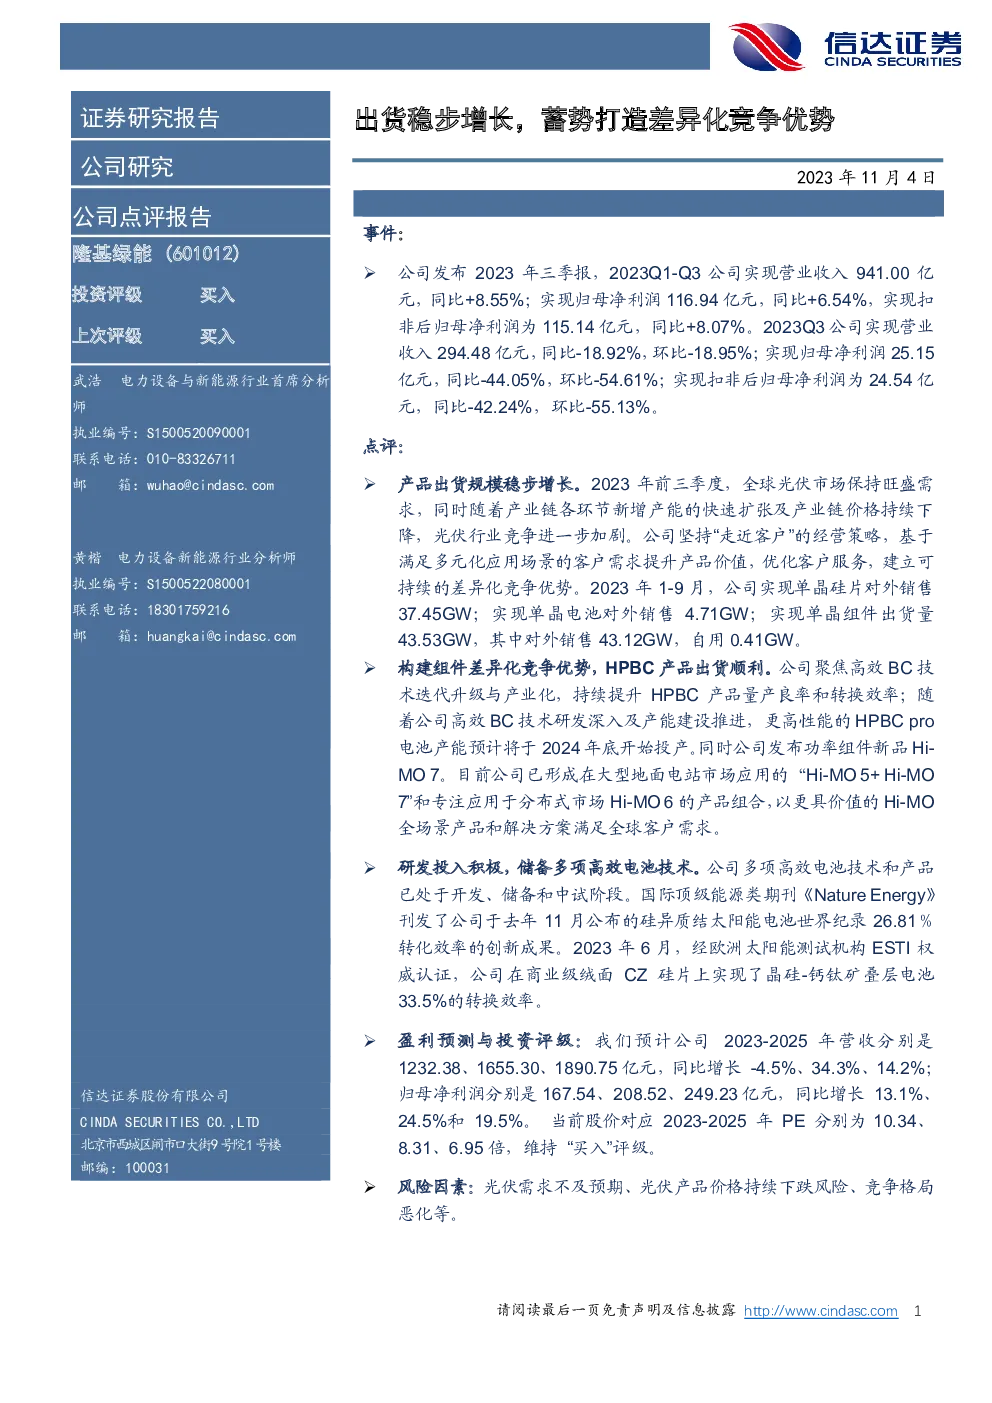
- 2023年三季报:营业收入941.00亿元,同比增长8.55%;归母净利润116.94亿元,同比增长6.54%。
- 2023年第三季度:营业收入294.48亿元,同比下降18.92%;归母净利润25.15亿元,同比下降44.05%。
主要亮点
- 产品出货规模:全球光伏市场需求旺盛,通过优化产品组合和客户服务,建立差异化竞争优势。
- HPBC产品:聚焦高效BC技术迭代,提升HPBC产品量产良率和转换效率,计划于2024年底投产HPBC pro电池。
- 新产品发布:推出Hi-MO 7功率组件新品,形成“Hi-MO 5+ Hi-MO 7”和“Hi-MO 6”两大产品线,满足不同市场的需求。
- 研发投入:多项高效电池技术处于开发、储备和中试阶段,创新成果被国际顶级能源期刊认可。
财务预测与评级
- 盈利预测:预计2023-2025年营收分别为1232.38亿、1655.30亿、1890.75亿元,净利润分别为167.54亿、208.52亿、249.23亿元。
- 估值与评级:当前股价对应的PE分别为10.34、8.31、6.95倍,维持“买入”评级。
风险提示
- 光伏需求不确定性:市场对光伏产品的需求可能低于预期。
- 价格风险:光伏产品价格可能持续下跌,影响盈利能力。
- 竞争加剧:行业竞争格局的变化可能导致不利影响。
结论
隆基绿能通过持续的技术创新和市场策略调整,展现出稳固的盈利能力和发展潜力。尽管面临市场波动和竞争挑战,其在高效光伏组件领域的布局和技术创新为其未来增长提供了坚实基础。投资者应关注宏观经济环境、政策变化以及行业动态,以全面评估投资风险和机遇。