找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。
精智达(688627)公司点评
核心要点:
-
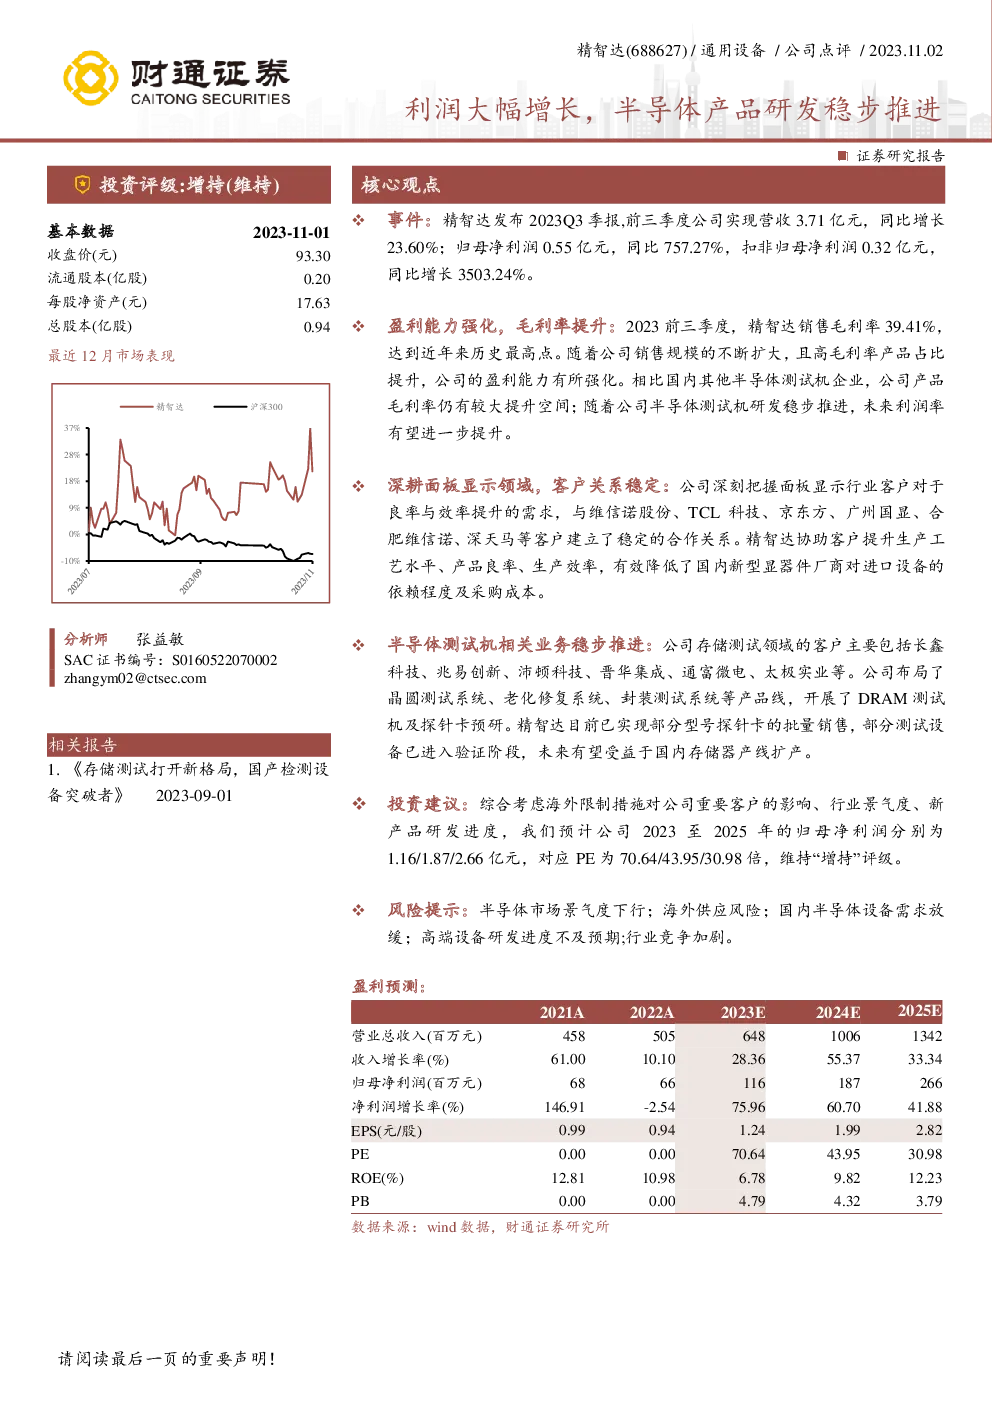
营收与盈利增长:精智达2023年第三季度实现营收3.71亿元,同比增长23.60%,归母净利润0.55亿元,同比大幅增长757.27%,扣非归母净利润0.32亿元,同比增长3503.24%。这主要得益于产品结构优化与市场拓展。
-
毛利率提升:2023年前三季度,精智达的销售毛利率达到39.41%,创下历史新高。随着高毛利率产品的销售额增加及规模效应显现,公司的盈利能力显著增强。
-
深耕面板显示领域:与多家知名面板显示企业如维信诺股份、TCL科技、京东方等建立稳定合作,通过技术助力合作伙伴提升生产工艺、产品良率与生产效率,降低对进口设备的依赖与采购成本。
-
半导体测试机业务进展:在存储测试领域,精智达的客户包括长鑫科技、兆易创新等。公司已布局晶圆测试系统、老化修复系统、封装测试系统等,部分型号探针卡实现批量销售,验证阶段的设备即将投入市场。
-
投资建议与风险提示:预计2023至2025年归母净利润分别为1.16、1.87、2.66亿元,对应PE分别为70.64、43.95、30.98倍,维持“增持”评级。然而,需关注半导体市场景气度、海外供应风险、国内需求放缓、研发进度及行业竞争加剧等潜在风险。
财务概览:
- 营收预测:预计2023年至2025年营收将分别增长至648、1006、1342百万元。
- 净利润预测:2023至2025年净利润预计分别达到116、187、266百万元。
- 盈利指标:EPS从0.99元增长至2.82元,PE从70.64倍降至30.98倍,ROE从12.81%降至12.23%,PB从4.79倍降至3.79倍。
风险提示:
- 市场风险:半导体市场景气度波动可能影响公司业绩。
- 供应链风险:海外供应商的供应稳定性可能带来不确定性。
- 需求风险:国内对半导体设备的需求可能放缓。
- 研发风险:高端设备的研发进度可能不达预期。
- 竞争风险:行业竞争加剧可能导致市场份额变化。
总结:精智达在半导体测试设备领域展现出强劲的增长动力,通过深耕面板显示领域与稳步推进半导体测试机业务,实现了盈利能力的大幅提升。然而,公司在面对市场波动、供应链挑战、需求变化以及激烈的行业竞争时,仍需持续关注并应对潜在风险。