滨江集团2023年三季报总结
营收与净利润增长
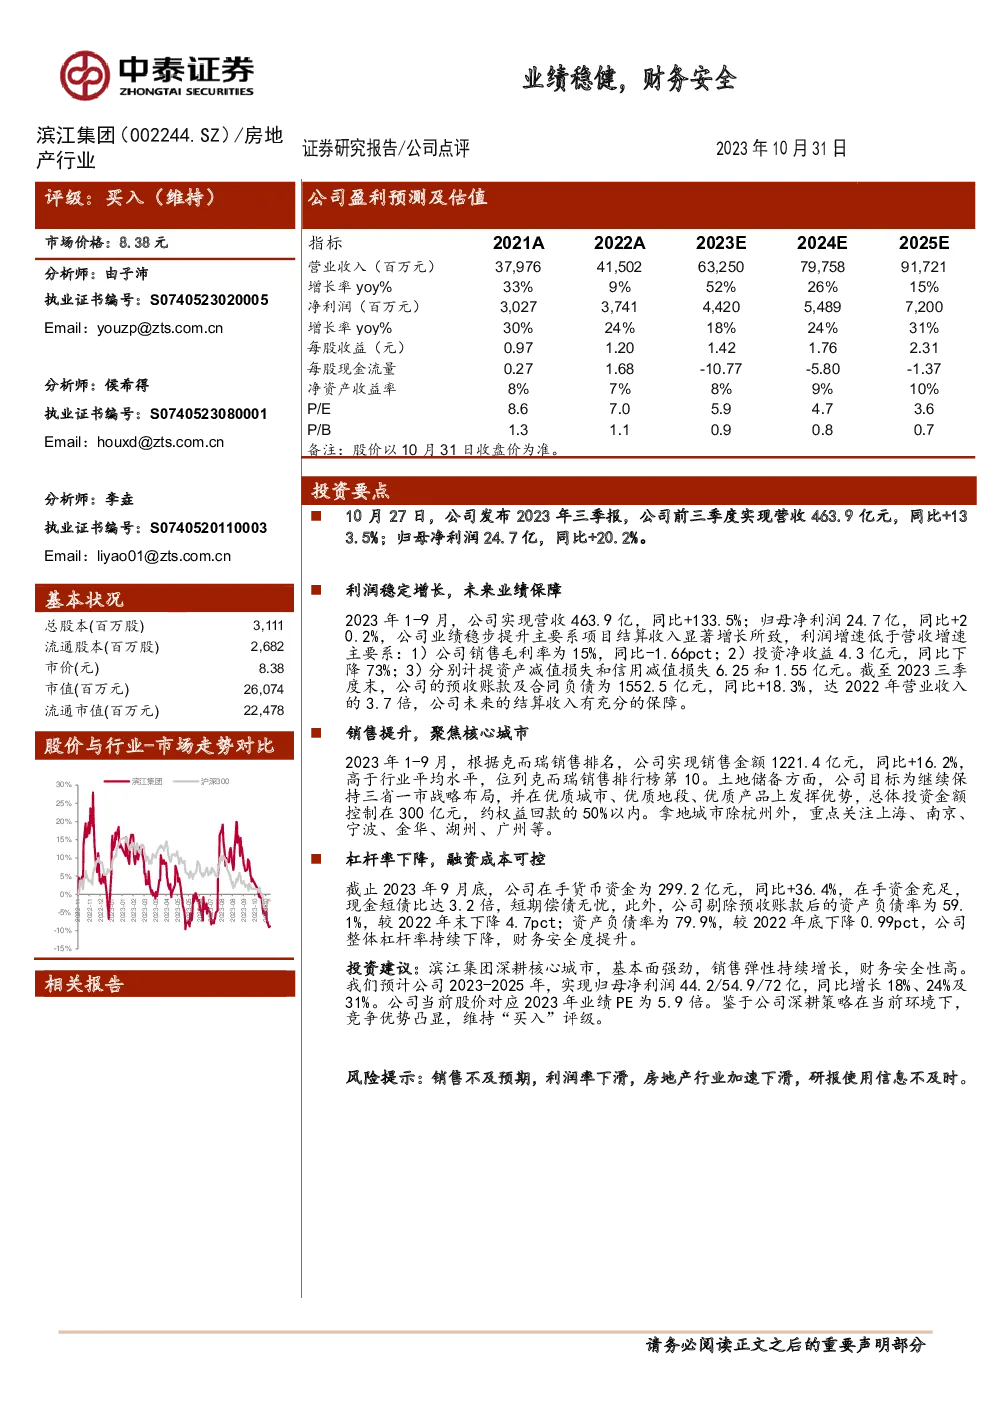
- 营收与净利润:2023年1月至9月,滨江集团实现营收463.9亿元,同比增长133.5%;归母净利润24.7亿元,同比增长20.2%。
- 增长驱动:营收增长主要得益于项目结算收入的显著增长。
利润率与收益分析
- 销售毛利率:15%,相比去年下降1.66个百分点。
- 投资净收益:4.3亿元,同比下降73%。
- 资产减值损失与信用减值损失:合计6.25亿元与1.55亿元,影响净利润增长。
结算收入保障
- 预收账款及合同负债:截至2023年三季度末,达到1552.5亿元,同比增长18.3%,相当于2022年营业收入的3.7倍,确保未来结算收入稳定。
销售表现与市场布局
- 销售业绩:克而瑞销售排行榜显示,公司1-9月销售额1221.4亿元,同比增长16.2%,位列第10名。
- 土地储备:聚焦三省一市战略,关注优质城市如上海、南京、宁波等,强调投资控制在300亿元以内,约权益回款的50%。
财务状况优化
- 在手资金:2023年9月底,公司拥有299.2亿元在手资金,现金短债比3.2倍,短期偿债能力较强。
- 杠杆率:剔除预收账款后的资产负债率59.1%,较2022年末下降4.7个百分点;总资产负债率79.9%,下降0.99个百分点,整体杠杆率持续降低,财务安全性提升。
投资建议与风险提示
- 业绩预测:预计2023-2025年归母净利润分别为44.2亿、54.9亿、72亿,同比增长18%、24%、31%。
- 估值:当前股价对应2023年PE为5.9倍,维持“买入”评级。
- 风险考量:销售业绩、利润率、房地产行业波动等不确定性风险需关注。
本总结基于提供的文字内容,按照要求进行了提炼与结构化处理,旨在提供一个清晰、全面的概览,便于快速理解滨江集团2023年三季报的主要亮点与潜在风险。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。