发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
公司2023年前三季度业绩概览
经营业绩
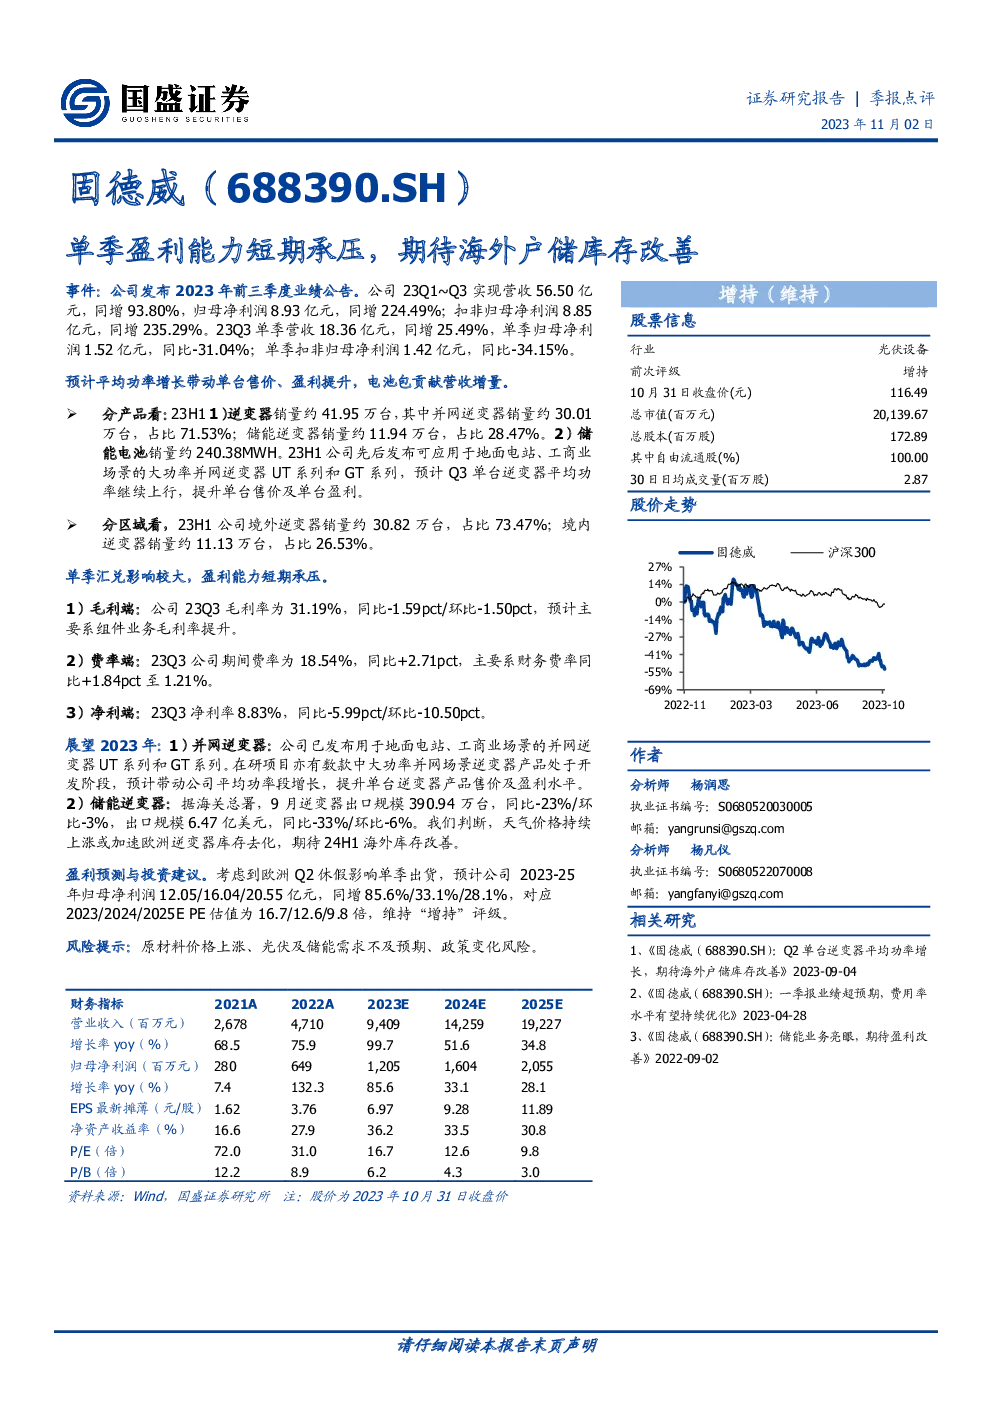
- 营收与利润增长:2023年1月至9月,公司实现营业收入56.50亿元,同比增长93.80%;归母净利润8.93亿元,同比增长224.49%;扣非归母净利润8.85亿元,同比增长235.29%。
- 季度表现:第三季度(Q3)单季营收18.36亿元,同比增长25.49%;单季归母净利润1.52亿元,同比下降31.04%;单季扣非归母净利润1.42亿元,同比下降34.15%。
产品与市场分布
- 产品:上半年(H1)逆变器销量约41.95万台,其中并网逆变器销量30.01万台(占比71.53%),储能逆变器销量11.94万台(占比28.47%)。储能电池销量约240.38MWH。
- 区域:境外逆变器销量30.82万台,占总量的73.47%;境内销量11.13万台,占26.53%。
成本与费用
- 毛利率:Q3毛利率为31.19%,相比去年同期下降1.59个百分点,环比下降1.50个百分点,主要受组件业务毛利率提升影响。
- 费用率:Q3期间费率为18.54%,同比增加2.71个百分点,其中财务费率同比上升1.84个百分点至1.21%。
- 净利率:Q3净利率为8.83%,同比下滑5.99个百分点,环比下滑10.50个百分点。
前瞻展望
- 并网逆变器:公司已推出适用于地面电站与工商业场景的产品,并在研更多中大功率并网逆变器,预计将进一步推动平均功率增长,提升单台产品售价及盈利水平。
- 储能逆变器:尽管9月出口规模和金额有所下降,但市场预计随着欧洲逆变器库存的去化,2024年第一季度(H1)海外库存有望改善。
财务预测与投资建议
- 盈利预测:预计2023-2025年归母净利润分别为12.05亿、16.04亿、20.55亿元,同比增长85.6%、33.1%、28.1%。
- 估值:基于2023年的PE估值为16.7倍,2024年为12.6倍,2025年为9.8倍,维持“增持”评级。
风险提示
- 原材料价格波动:可能影响成本控制。
- 市场需求不确定性:光伏及储能行业需求可能低于预期。
- 政策变动:政策环境变化可能影响业务运营。