想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
海能达(002583.SZ)2023Q3业绩点评
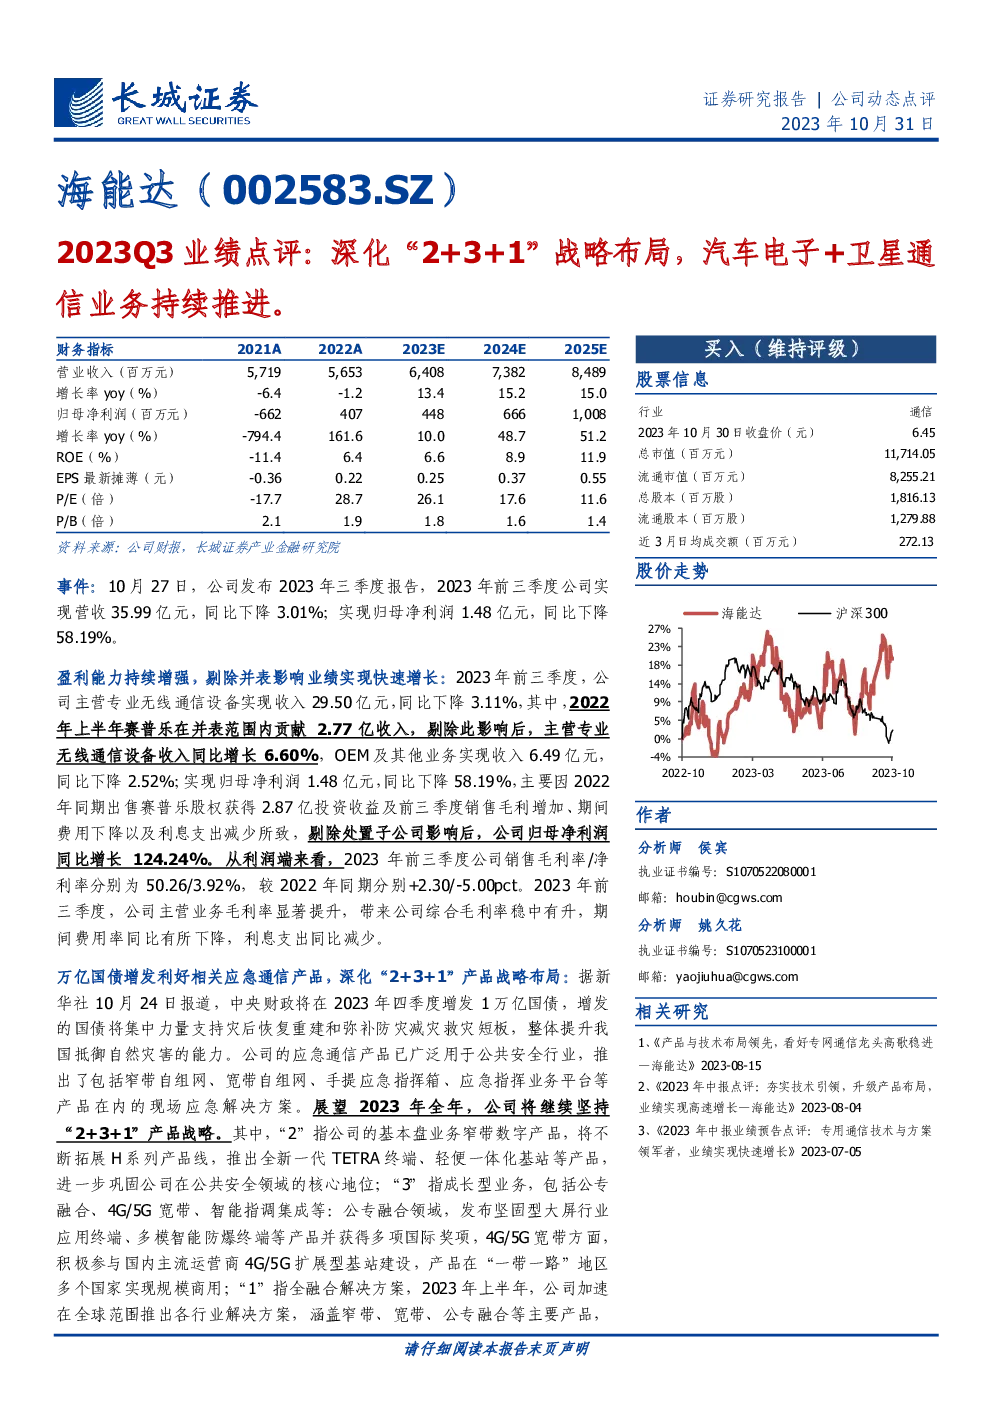
海能达公司于2023年10月27日发布的2023年三季度报告显示,尽管面临营业收入微降3.01%至35.99亿元的挑战,但其归母净利润实现了1.48亿元的业绩,相较于去年同期下滑58.19%。然而,通过剔除处置子公司的影响,业绩显示实际增长124.24%。
财务亮点:
- 盈利能力提升:2023年前三季度,公司销售毛利率达到50.26%,净利率为3.92%,相较于2022年同期分别提高了2.30和减少了5.00个百分点。
- 毛利率增长:综合毛利率稳中有升,期间费用率有所下降,利息支出同比减少。
- 资本结构优化:资产负债率、负债和股东权益比例稳定,现金流量状况良好。
业务布局与发展:
- 产品战略:“2+3+1”的产品布局包括巩固核心业务、拓展成长型业务和全融合解决方案,旨在深化专业无线通信设备的产品线和市场覆盖。
- 汽车电子与卫星通信:积极拓展汽车电子储能产品,并在卫星地面通信领域取得进展,部分试验系统已实现交付。
- 海外市场与全球化:积极布局海外市场,产品在全球范围内广泛应用于多个行业,同时加强与国际市场的合作与拓展。
盈利预测与投资评级:
预计2023-2025年归母净利润分别为4.48亿、6.66亿、10.08亿元,对应PE分别为26、18、12倍。鉴于万亿国债增发对业务的利好、应急通信业务的快速成长,以及产品战略的推进,维持对海能达的“买入”评级。
风险提示:
- 市场发展不及预期风险。
- 专用通信行业竞争加剧风险。
- 供应链成本上升及缺货风险。
- 汇率波动风险。
财务概览:
- 收入:2021年5719百万元,2022年5653百万元,预计2023年6408百万元,2024年7382百万元,2025年8489百万元。
- 净利润:2021年-662百万元,2022年407百万元,预计2023年448百万元,2024年666百万元,2025年1008百万元。
- 每股收益:最新摊薄EPS分别为-0.36元、0.22元、0.25元、0.37元、0.55元。
- 估值比率:P/E为26倍、18倍、12倍,P/B为2.1倍、1.9倍、1.8倍、1.6倍、1.4倍。
总结:
海能达在2023年第三季度展现出了一定的业务调整与优化迹象,尤其是在盈利能力、资本结构和全球市场布局方面。通过深化产品战略和积极应对市场变化,公司有望在未来继续推动业绩增长,特别是在应急通信、汽车电子和卫星通信等领域。然而,面对市场竞争、成本控制和汇率波动等外部风险,公司需持续关注并采取有效措施以确保长期稳定发展。