公司业绩亮点及未来发展展望
业绩回顾:
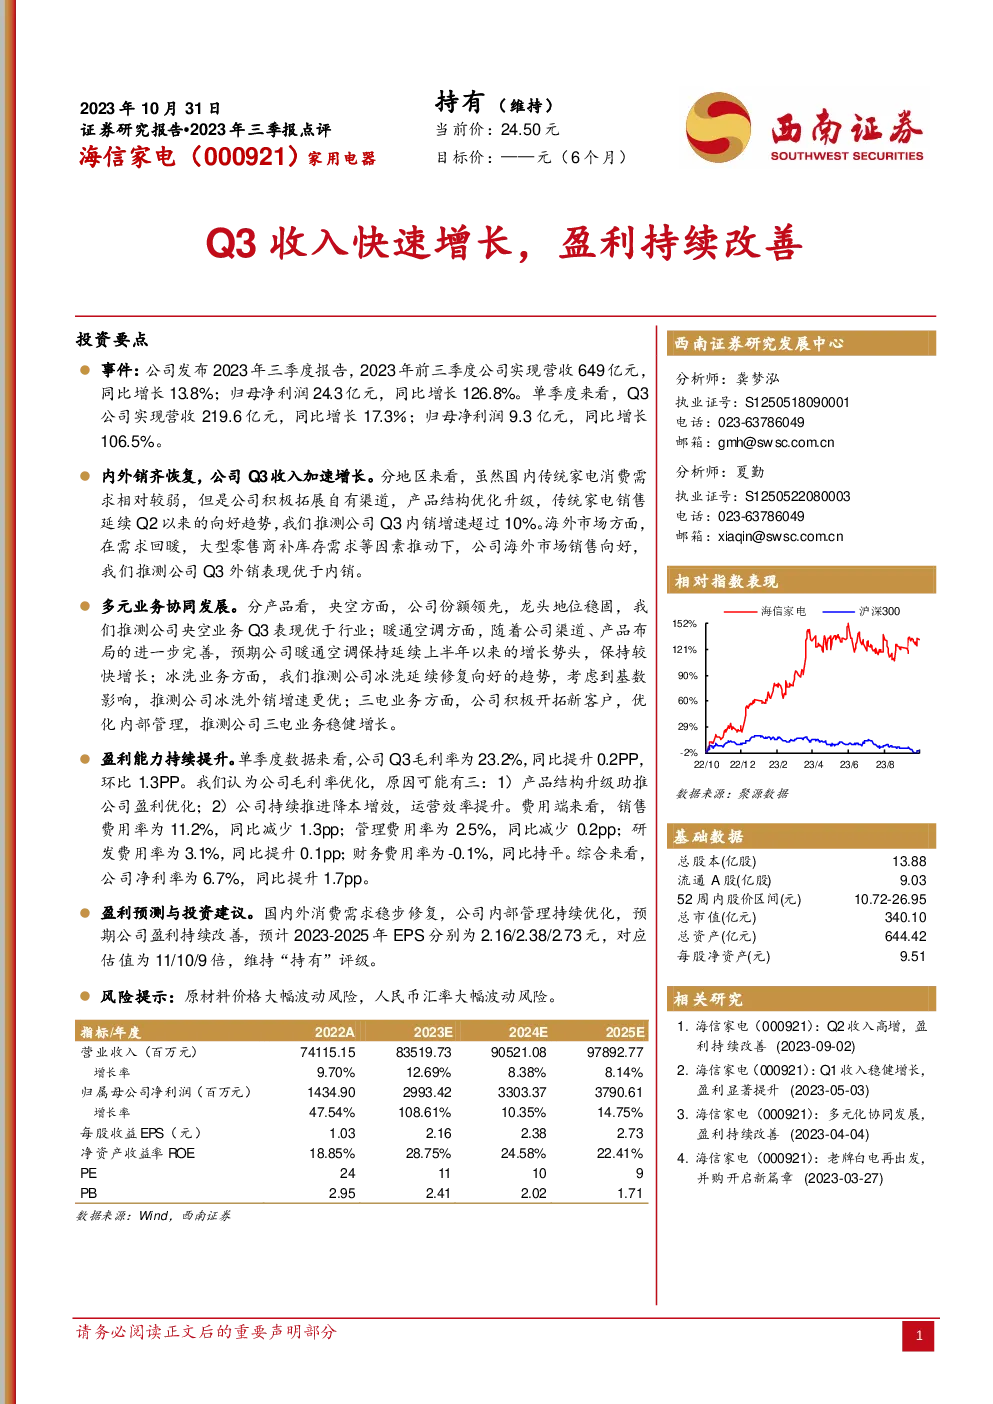
- 2023年第三季度,公司实现营业收入219.6亿元,同比增长17.3%,归母净利润9.3亿元,同比增长106.5%。
- 前三季度累计,公司实现营收649亿元,同比增长13.8%,归母净利润24.3亿元,同比增长126.8%。
销售表现:
- 国内市场:面对相对疲软的传统家电消费需求,公司通过拓展自有渠道和优化产品结构,实现了传统家电销售的持续向好趋势,预计内销增速超过10%。
- 海外市场:得益于需求回暖和大型零售商的补库存需求,公司海外市场销售表现优于国内市场。
多元业务协同:
- 中央空调(央空):市场份额稳固,龙头地位明显,预计Q3表现优于行业平均水平。
- 暖通空调:渠道和产品布局进一步完善,预计保持较快增长态势。
- 冰洗业务:内部修复持续向好,预计外销增速更为显著。
- 三电业务:积极开拓新客户,优化内部管理,实现稳健增长。
盈利能力提升:
- Q3毛利率:23.2%,较去年同期提升0.2个百分点,环比提升1.3个百分点,主要得益于产品结构优化和降本增效措施。
- 费用控制:销售费用率11.2%,同比下降1.3个百分点;管理费用率2.5%,同比下降0.2个百分点;研发费用率3.1%,同比增加0.1个百分点;财务费用率-0.1%,与去年持平。
- 净利率:6.7%,同比提升1.7个百分点,显示公司整体盈利能力增强。
未来展望与预测:
- 盈利预测:基于国内外消费需求稳步修复和内部管理持续优化的预期,预计公司盈利将持续改善。
- 估值与评级:预计2023-2025年的每股收益(EPS)分别为2.16元、2.38元、2.73元,对应估值为11、10、9倍,维持“持有”评级。
- 风险提示:原材料价格大幅波动和人民币汇率波动可能对业绩构成影响。
关键假设:
- 冰洗业务:假设行业增速在3%-5%,公司业务增速与行业同步。
- 中央空调:预计国内市场渗透率提升,公司有望充分受益,销量有望快速释放。
- 成本预测:考虑原材料价格回落,预测冰洗业务毛利率分别在19.5%、20%、20.3%,空调业务分别在29.8%、30.2%、30.7%。
结论:
公司业绩展现出强劲的增长势头,特别是在销售策略调整和多元化业务协同方面取得显著成效。未来,随着宏观经济环境的改善和内部管理的持续优化,预计公司盈利能力将进一步提升。然而,原材料价格波动和汇率风险仍需关注。
找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。