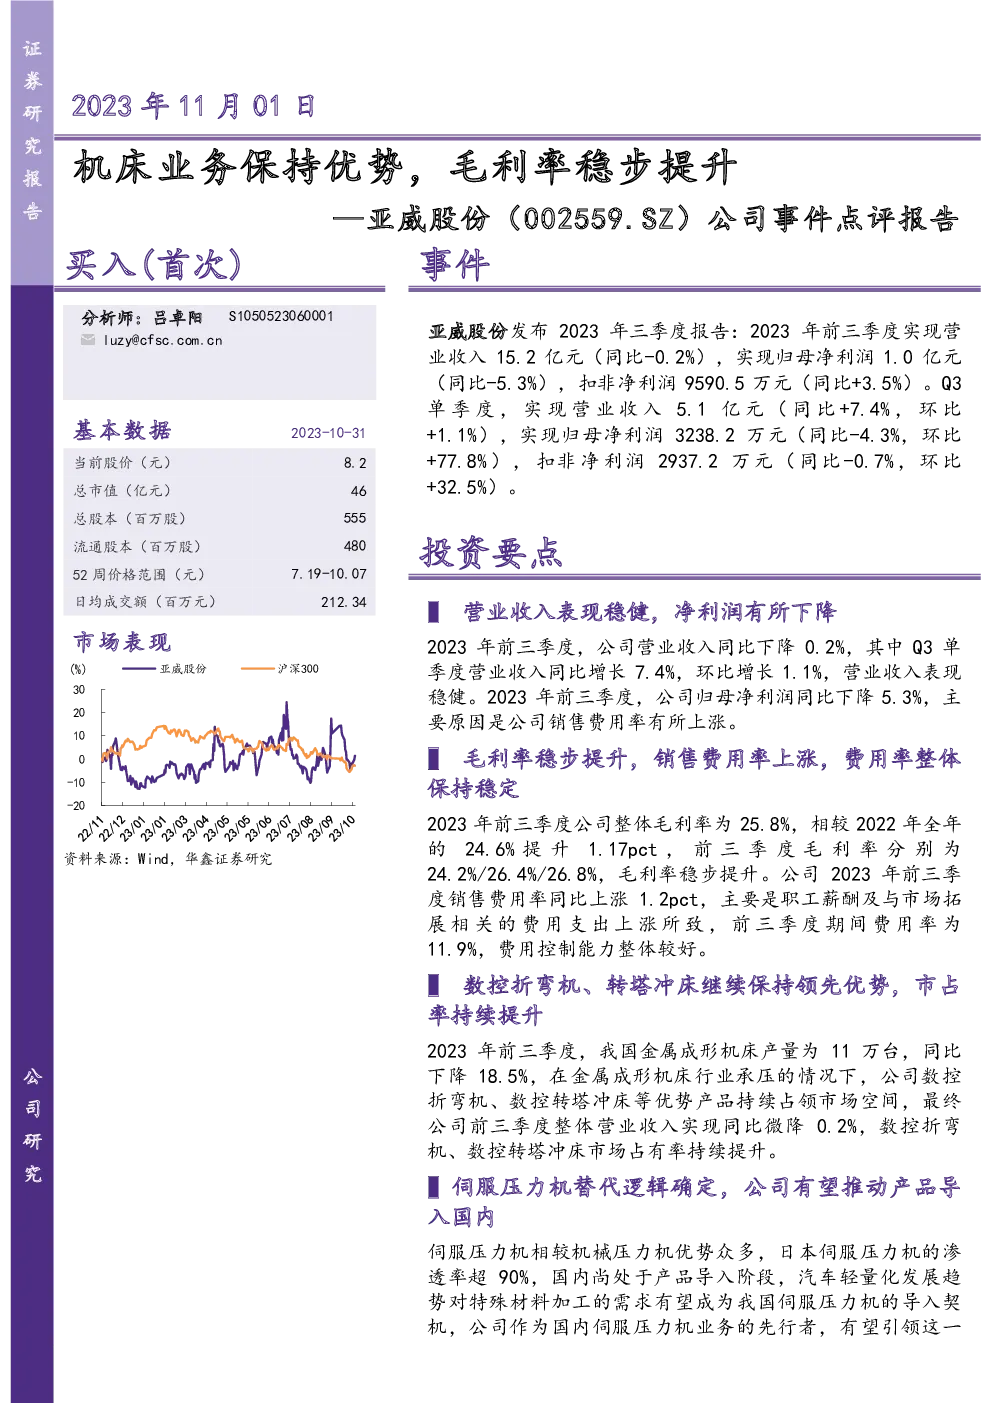
亚威股份(002559.SZ)的研报提供了对公司2023年业绩、产品优势、市场趋势及未来展望的详细分析。以下是基于研报内容的关键点总结:
营业收入与净利润
- 2023年前三季度:公司实现营业收入15.2亿元,同比下降0.2%;归母净利润1.0亿元,同比下降5.3%。
- 第三季度表现:单季度实现营业收入5.1亿元,同比增长7.4%,环比增长1.1%;归母净利润3238.2万元,同比下降4.3%,环比增长77.8%。
毛利率与费用率
- 毛利率:2023年前三季度整体毛利率为25.8%,相比2022全年提升1.17个百分点。
- 销售费用率:上涨1.2个百分点,主要由职工薪酬及市场拓展相关费用增加所致。
- 期间费用率:整体保持稳定,为11.9%。
产品优势与市场表现
- 主导产品:数控折弯机和数控转塔冲床继续保持竞争优势,市场份额持续提升。
- 金属成形机床:在行业整体下滑的背景下,公司产品仍实现了微降的营业收入表现。
伺服压力机前景
- 市场导入:伺服压力机在国内市场仍处于导入初期,预计汽车轻量化的发展趋势将加速其市场渗透。
- 公司优势:亚威股份作为国内伺服压力机业务的先行者,有望引领这一市场的快速发展。
盈利预测与评级
- 收入与盈利预测:预计2023-2025年收入分别为18.96、21.94、26.15亿元,EPS分别为0.26、0.34、0.44元。
- 估值与评级:当前股价对应PE分别为31、24、19倍,首次覆盖给予“买入”投资评级。
风险提示
- 需求风险:下游行业需求不及预期。
- 竞争加剧:行业竞争可能加剧。
- 渗透风险:伺服压力机国内渗透进程不及预期。
结论
亚威股份凭借其在金属成形机床领域的优势和伺服压力机的市场潜力,展现出稳定的经营能力和成长性。公司通过深耕核心产品和技术,有望在市场中占据有利地位,并通过引入伺服压力机技术,进一步提升竞争力。然而,面对市场不确定性,公司需关注下游需求变化、行业竞争态势以及新技术的市场接受度。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。