想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。
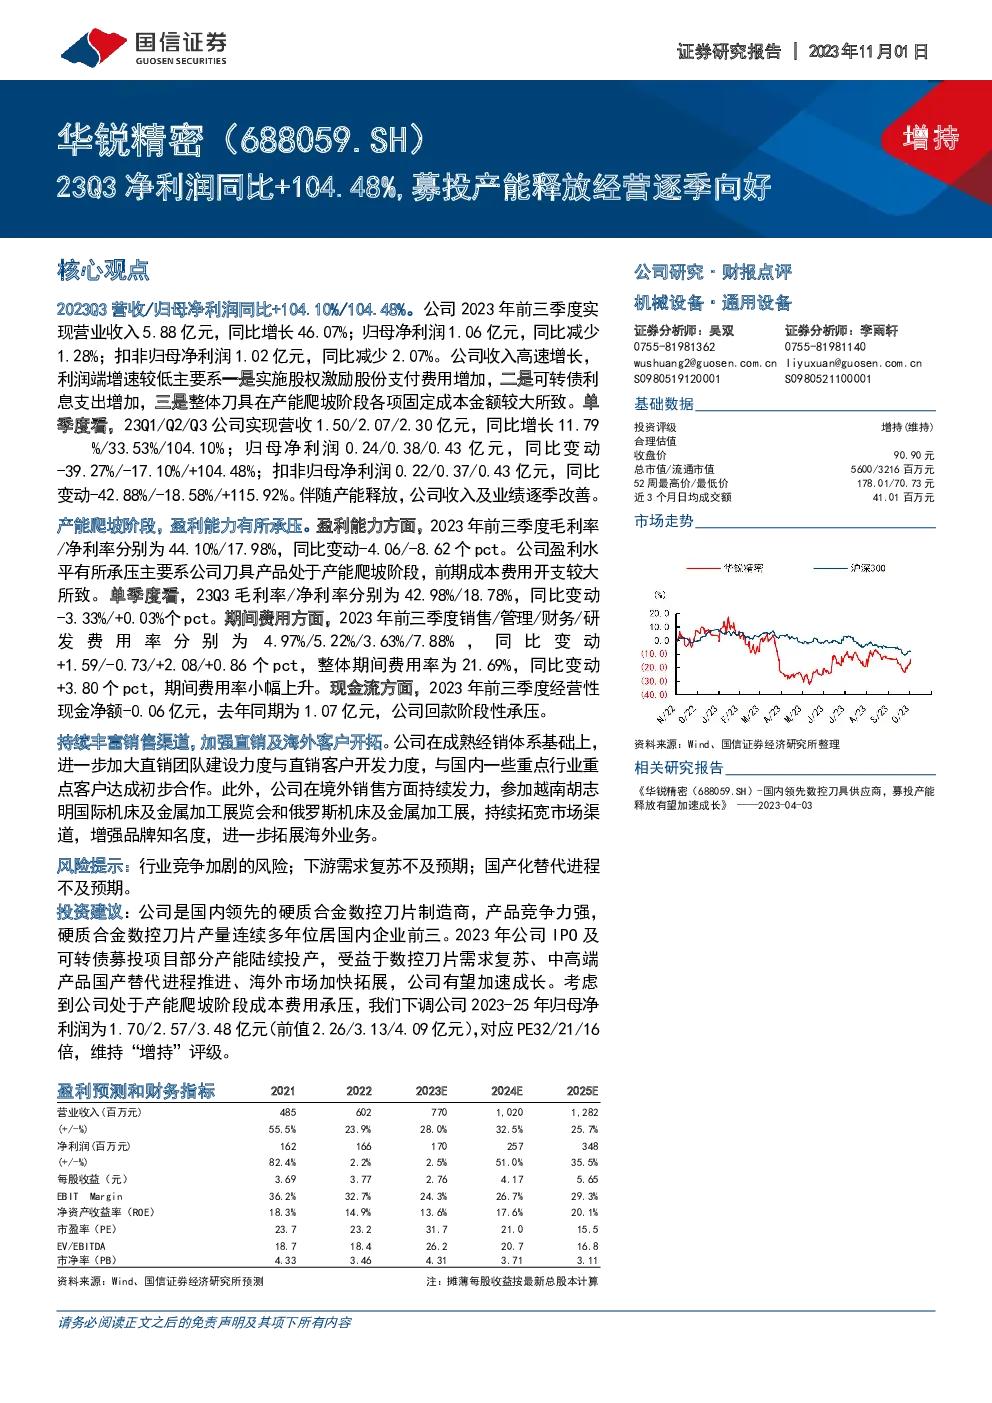
该研报总结了某公司的2023年第三季度业绩表现和全年趋势。以下是总结的主要内容:
收入与利润增长:
- 2023年前三季度:公司实现了5.88亿元的营业收入,同比增长46.07%;归母净利润1.06亿元,同比下降1.28%;扣非归母净利润1.02亿元,同比下降2.07%。
- 季度表现:单季度来看,Q1-Q3分别实现了1.50亿、2.07亿和2.30亿元的收入,同比增长11.79%、33.53%和104.10%;对应的归母净利润分别为0.24亿、0.38亿和0.43亿元,同比变化分别为-39.27%、-17.10%和+104.48%。
盈利能力与成本费用:
- 产能爬坡阶段:盈利能力受到一定影响,主要原因是刀具产品处于产能爬坡阶段,导致成本费用较高。
- 单季度分析:Q3毛利率和净利率分别为42.98%和18.78%,相比去年同期略有下降,但净利率略有上升。
- 期间费用:全年期间费用率从2022年的17.89%上升至21.69%,主要由于销售、管理、财务和研发费用率的变动。
- 现金流:前三季度经营性现金净额为负,显示公司回款压力。
销售渠道与市场拓展:
- 直销与海外开拓:公司通过增加直销团队和开发直销客户,以及加强海外市场的参与度,如参加国际展会,以拓宽市场渠道和提高品牌知名度。
风险提示:
- 行业竞争加剧的风险。
- 下游需求复苏可能低于预期。
- 国产化替代进程可能不如预期。
投资建议:
- 考虑到公司处于产能爬坡阶段的成本费用压力,调整了2023-25年的归母净利润预测,预计分别为1.70亿、2.57亿和3.48亿元,对应PE分别为32、21和16倍,维持“增持”评级。
免责声明:
- 提供的信息仅供参考,不构成具体的投资建议。投资者应独立进行决策并承担相应风险。