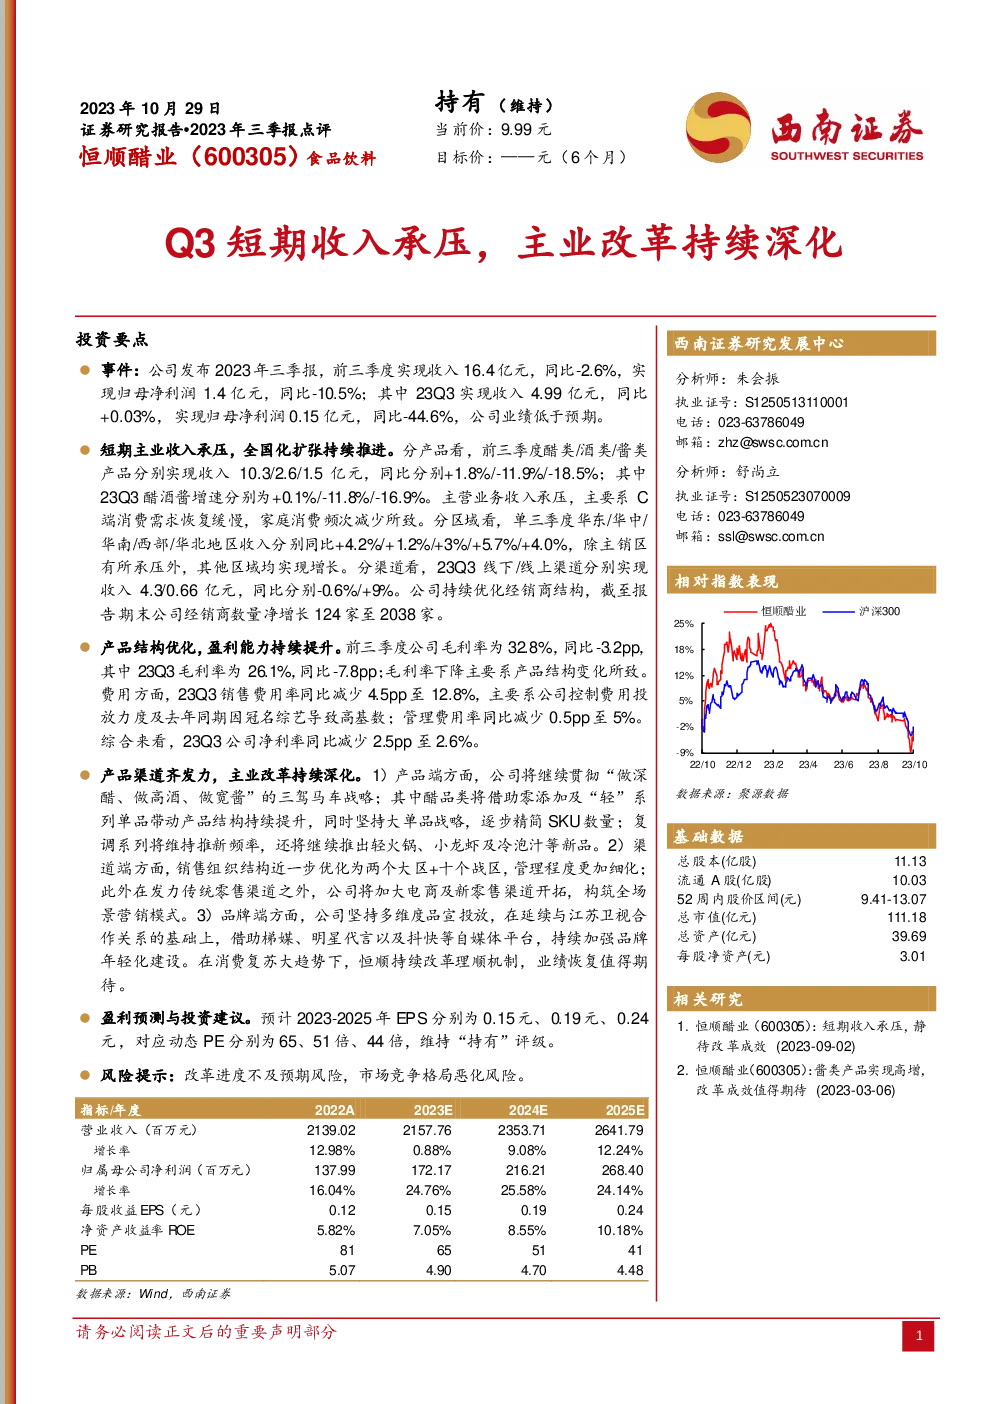
恒顺醋业2023年三季报点评
主要事件与数据概览:
- 收入与利润:2023年前三季收入16.4亿元,同比下滑2.6%;归母净利润1.4亿元,同比下滑10.5%。23Q3季度收入4.99亿元,同比增长0.03%;归母净利润0.15亿元,同比大幅下滑44.6%。
- 收入结构:醋类、酒类、酱类产品分别实现收入10.3亿、2.6亿、1.5亿,同比变化分别为+1.8%、-11.9%、-18.5%。其中,23Q3各产品线增速分别为+0.1%、-11.8%、-16.9%。
- 区域表现:除华东地区外,其他区域收入均实现增长。线下渠道收入4.3亿元,同比-0.6%;线上渠道收入0.66亿元,同比+9%。
- 成本与费用:23Q3毛利率降至26.1%,同比下降7.8个百分点,主要受产品结构变化影响。销售费用率同比减少4.5个百分点至12.8%,管理费用率同比减少0.5个百分点至5%。
业务展望:
- 产品结构调整:坚持“做深醋、做高酒、做宽酱”的战略,醋品类通过零添加及“轻”系列提升产品结构,聚焦大单品策略,减少SKU。复调系列持续推新,拓展火锅、小龙虾、冷泡汁等新品。
- 渠道优化:销售组织结构进一步细化为两个大区+十个战区,强化传统零售渠道的同时,积极开拓电商和新零售渠道,构建全场景营销模式。
- 品牌建设:加强与江苏卫视的合作,同时利用梯媒、明星代言及社交媒体平台,推进品牌年轻化进程。
财务预测与估值:
- 预计2023-2025年EPS分别为0.15元、0.19元、0.24元,对应动态PE分别为65、51、44倍,维持“持有”评级。
风险提示:
投资建议:
在消费复苏背景下,恒顺醋业持续深化改革,业绩恢复值得期待。但需关注改革进展与市场竞争动态。
找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。