想要全面及时的研报数据,就上发现报告(www.fxbaogao.com)。我们是国内知名的研报平台,拥有海量用户。这里的报告特别多,覆盖范围极广,从宏观经济到细分赛道应有尽有。我们用最朴素的方式帮您整理信息,界面简洁,技术过硬,助您快速找到想要的资料。深度洞察市场,做出精准决策,从这里开始。
公司2023年第三季度及全年业绩回顾
业绩概览:
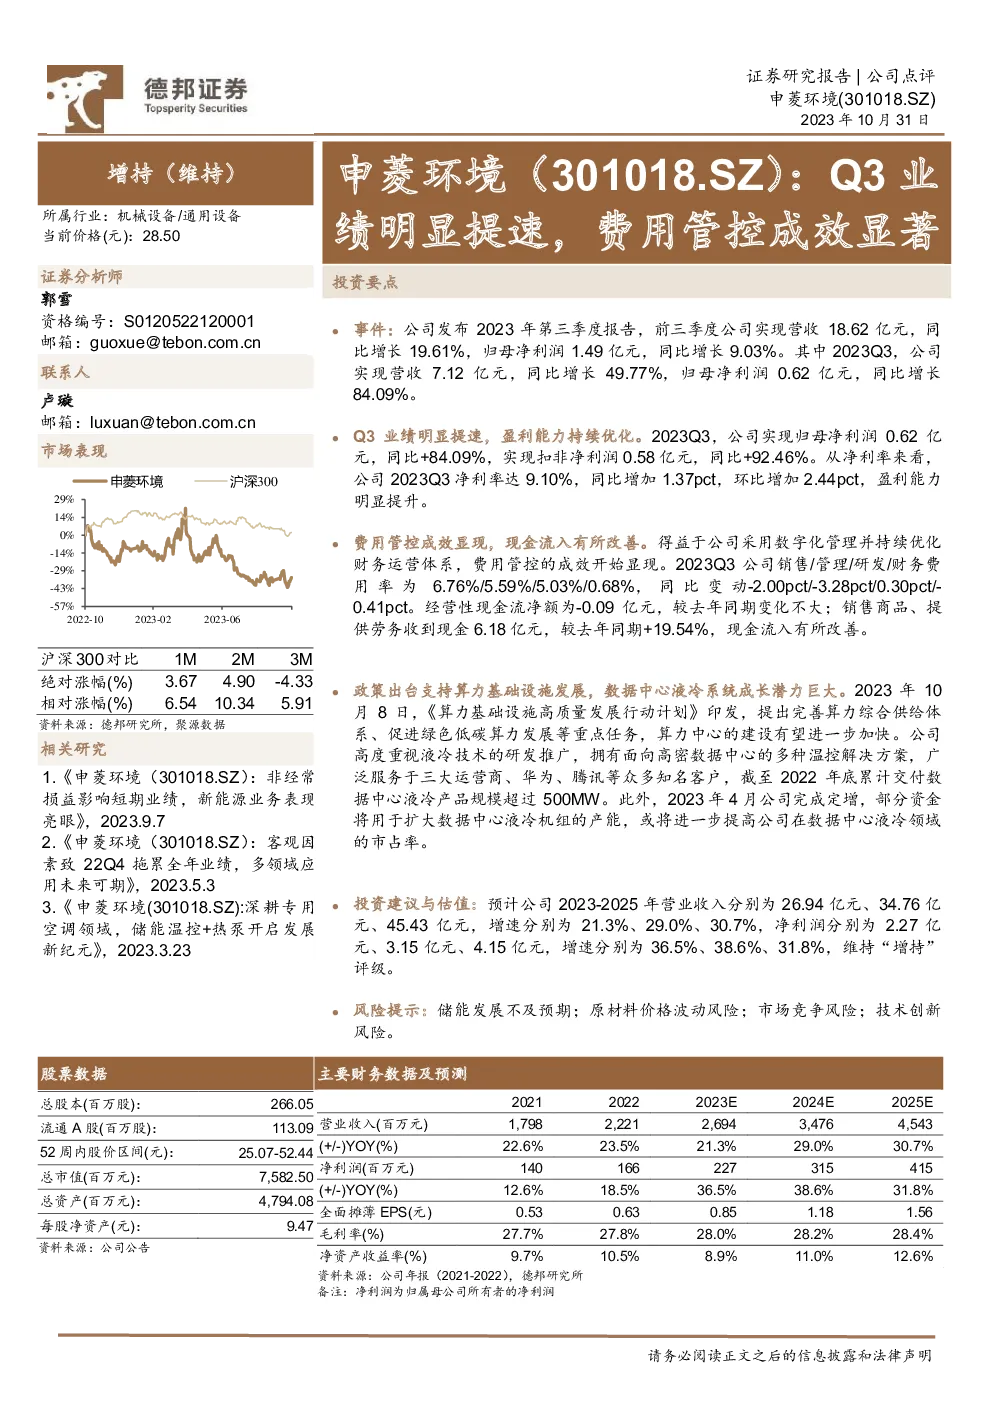
- 2023年第三季度:公司实现营收7.12亿元,同比增长49.77%;归母净利润0.62亿元,同比增长84.09%。
- 前三个季度:总营收18.62亿元,同比增长19.61%;归母净利润1.49亿元,同比增长9.03%。
利润分析:
- Q3净利率:达到9.10%,同比提升1.37个百分点,环比增长2.44个百分点,表明盈利能力显著增强。
费用管控:
- 成本控制:销售、管理、研发、财务费用率分别下降至6.76%、5.59%、5.03%、0.68%,显示出费用管控成效明显。
- 现金流:经营性现金流净额为-0.09亿元,与去年变化不大;销售商品、提供劳务收到现金为6.18亿元,同比增长19.54%,现金流状况有所改善。
行业背景:
- 政策支持:《算力基础设施高质量发展行动计划》的出台,推动算力中心建设加速,为数据中心液冷系统的市场增长提供了有力支持。
- 市场定位:公司聚焦液冷技术研发与应用,提供高密度数据中心温控解决方案,广泛服务运营商、科技巨头等客户,已交付超过500MW的液冷产品。
- 产能扩张:通过完成定增,计划扩大数据中心液冷机组产能,有望进一步提升市场份额。
投资建议:
- 增长预测:预计2023-2025年的收入分别为26.94亿元、34.76亿元、45.43亿元,复合年增长率(CAGR)为29.5%;净利润分别为2.27亿元、3.15亿元、4.15亿元,CAGR为31.9%。
- 评级:鉴于上述增长预期和市场表现,维持“增持”评级。
风险提示:
- 储能发展:若储能行业增长低于预期,可能影响公司业务。
- 原材料价格:原材料价格波动可能增加生产成本。
- 市场竞争:激烈的市场竞争可能导致利润空间缩小。
- 技术创新:快速的技术变革可能对公司的持续创新能力构成挑战。