发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
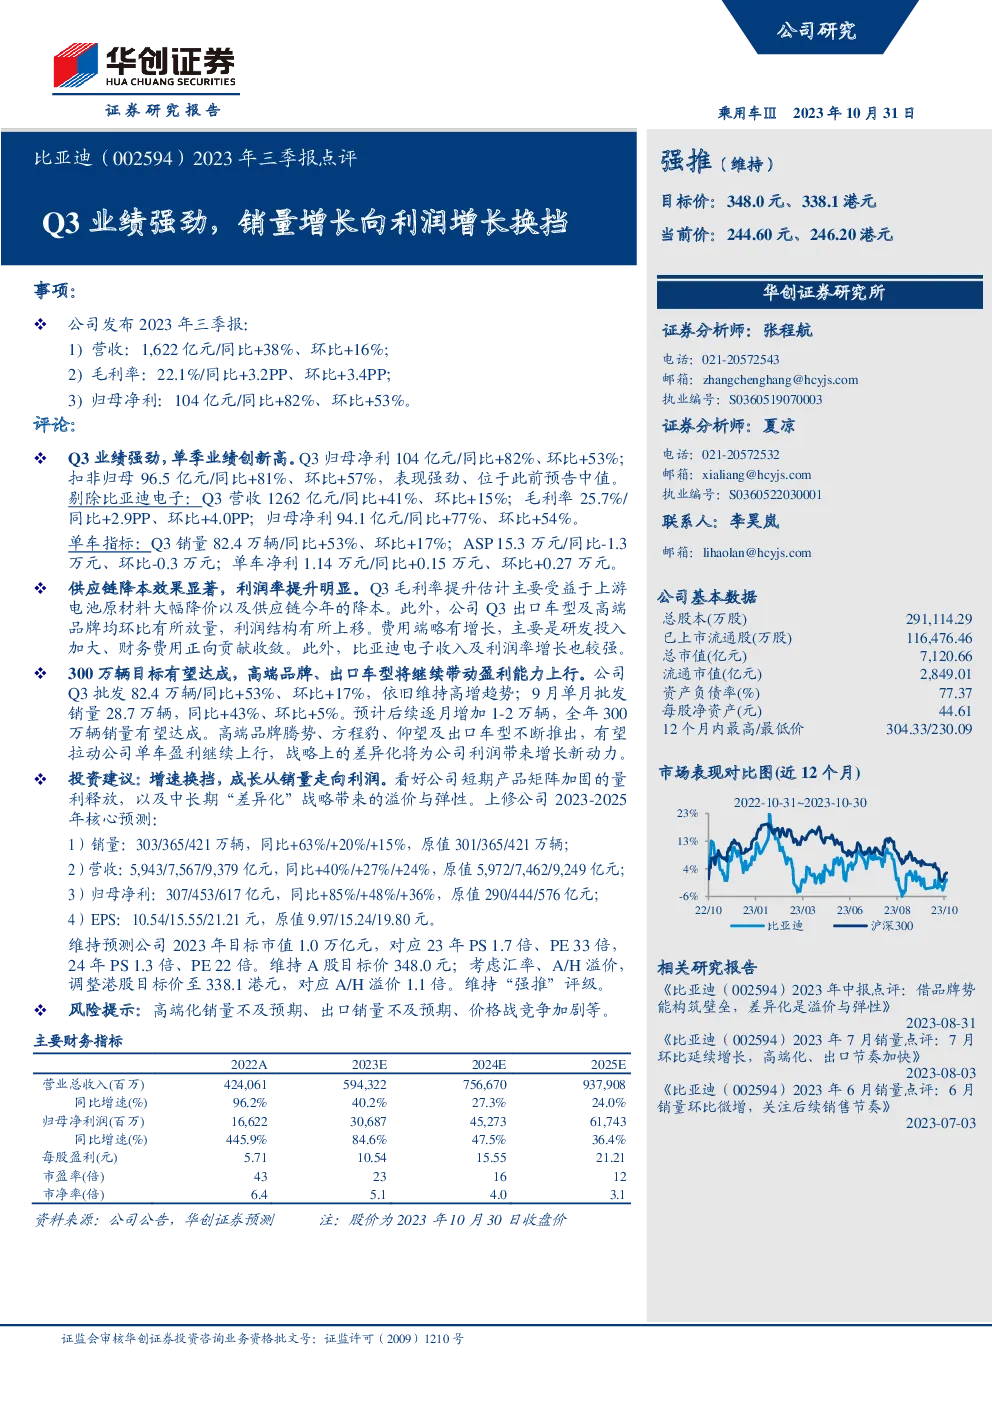
公司发布的2023年三季度报告显示,其在营收、毛利率和归母净利润方面均实现了显著增长。具体而言:
- 营收:1,622亿元人民币,同比增长38%,环比增长16%。
- 毛利率:22.1%,同比增长3.2个百分点,环比增长3.4个百分点。
- 归母净利:104亿元人民币,同比增长82%,环比增长53%。
扣除非经常性损益后的归母净利润(96.5亿元人民币)同样表现出强劲的增长态势,同比增长81%,环比增长57%,位于此前业绩预告的中值区间内。
若剔除比亚迪电子的影响,单季度营收为1262亿元人民币,同比增长41%,环比增长15%。毛利率为25.7%,同比增长2.9个百分点,环比增长4.0个百分点。归母净利为94.1亿元人民币,同比增长77%,环比增长54%。
在销量和单价方面,第三季度销量为82.4万辆,同比增长53%,环比增长17%。单辆车平均售价为15.3万元人民币,同比下降1.3万元,环比下降0.3万元。单辆车净利为1.14万元人民币,同比增长0.15万元,环比增长0.27万元。
公司的供应链成本控制和利润率提升显著,这得益于上游电池原材料价格的大幅下降以及今年的供应链优化措施。出口车型和高端品牌的销售增长进一步推动了利润结构的改善。
预计全年销量目标300万辆有望实现,高端品牌如腾势、方程豹和仰望,以及出口车型的持续推出,预计将带动公司单车盈利水平进一步提升。公司战略上的差异化将为未来利润增长提供新的动力。
对于2023-2025年的核心预测进行了上调,包括销量、营收、归母净利和每股收益(EPS)。公司目标市值维持在1.0万亿元人民币,对应2023年市销率1.7倍、市盈率33倍,2024年市销率1.3倍、市盈率22倍。维持A股目标价348.0元人民币,港股目标价调整至338.1港元,对应A/H溢价1.1倍。评级维持“强推”。
风险因素包括高端化销量低于预期、出口销量低于预期、市场竞争加剧导致的价格战。