根据所提供的研报内容,可以总结如下:
公司概况与业绩表现
-
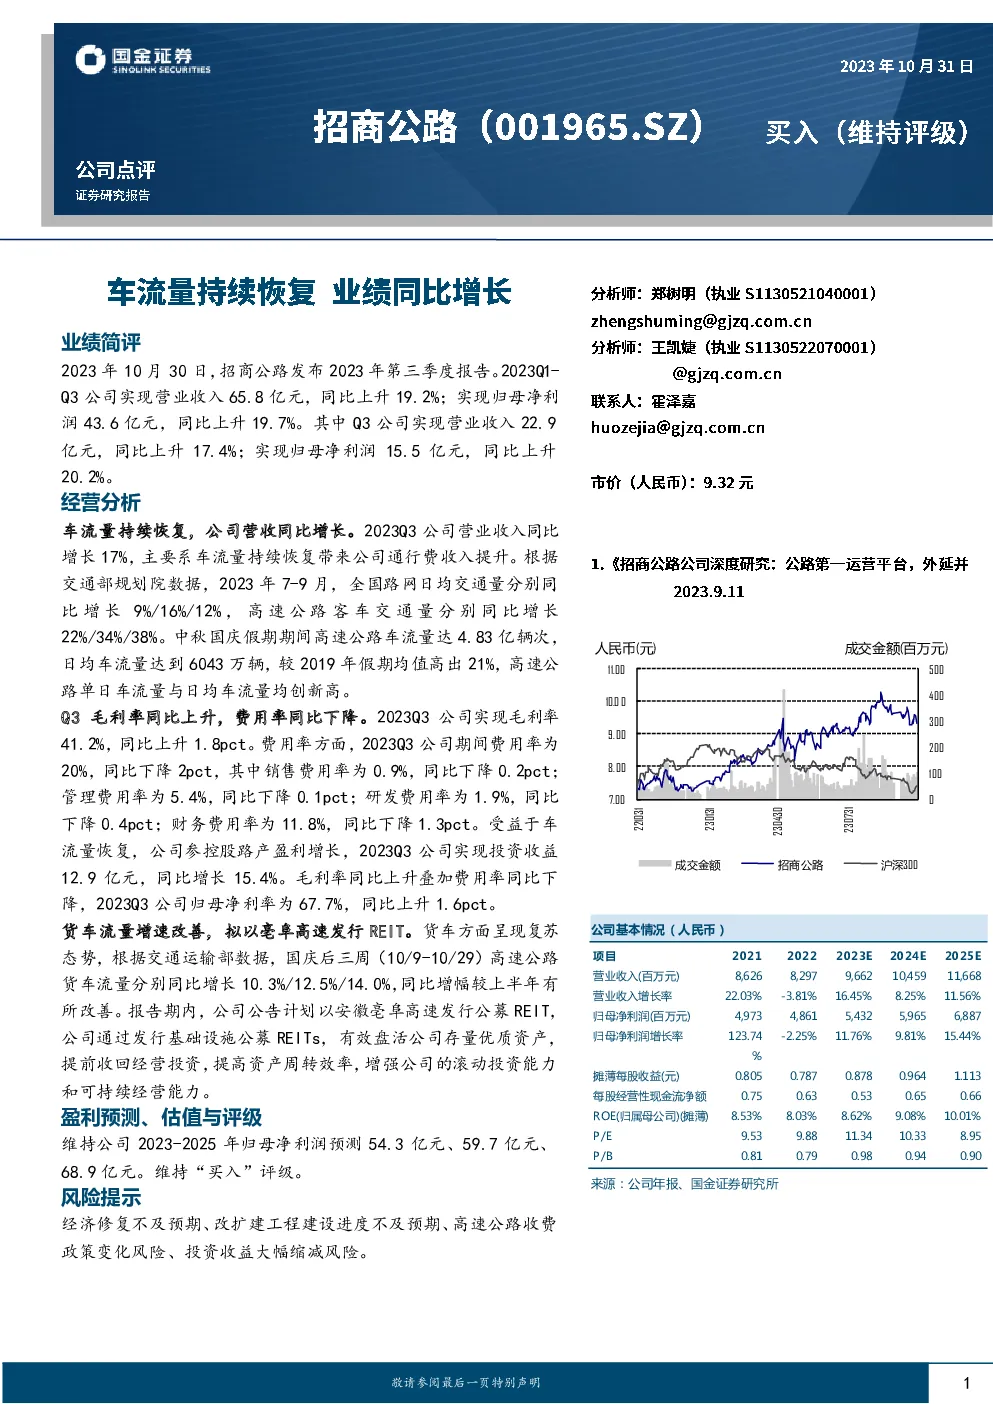
营收与净利润增长:2023年1-3季度,公司实现营业收入65.8亿元,同比增长19.2%,归母净利润43.6亿元,同比增长19.7%。其中,第三季度营业收入22.9亿元,同比增长17.4%,归母净利润15.5亿元,同比增长20.2%。
-
车流量恢复:第三季度车流量持续恢复,带来通行费收入提升。交通部数据显示,2023年7-9月全国路网日均交通量同比增长9%-16%,高速公路客车交通量同比增长22%-38%。中秋国庆假期期间,高速公路车流量达4.83亿辆次,日均车流量6043万辆,较2019年假期均值高出21%。
-
毛利率与费用率:第三季度毛利率为41.2%,同比上升1.8个百分点,期间费用率为20%,同比下降2个百分点。其中,销售、管理、研发、财务费用率分别下降0.2、0.1、0.4、1.3个百分点,投资收益12.9亿元,同比增长15.4%。归母净利率为67.7%,同比上升1.6个百分点。
战略发展与投资
盈利预测与评级
- 盈利预测:维持2023-2025年归母净利润预测为54.3亿元、59.7亿元、68.9亿元。
- 评级:维持“买入”评级。
风险提示
- 经济修复不及预期
- 改扩建工程建设进度不及预期
- 高速公路收费政策变化风险
- 投资收益大幅缩减风险
公司基本面与财务状况
- 营收与净利润增长率:2023年预计为16.45%,2024年预计为8.25%,2025年预计为11.56%。
- ROE:从2021年的8.53%提升至2025年的10.01%。
- PE与PB:估值相对较低,分别为9.53倍与0.81倍。
- 每股收益与经营性现金流净额:预计分别增长至0.878元、0.53元。
- 资产负债表与损益表:资产规模稳步增长,盈利能力增强,财务状况健康。
市场反馈与投资建议
- 市场平均投资建议:市场整体对公司的评价偏向正面,“买入”建议占比较大,显示出市场对公司前景的积极预期。
公司股票表现与市场比较
- 股价表现:随着业绩增长和市场积极反馈,公司股价有望持续走强。
- 与沪深300指数对比:公司股价表现与沪深300指数存在差异,反映出公司在行业内的独特表现和市场关注程度。
综上所述,公司展现出稳健的业绩增长趋势,通过战略举措优化资产结构,同时市场对其未来发展持有较高期望,建议关注其长期投资机会。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。