找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。
【投资要点】
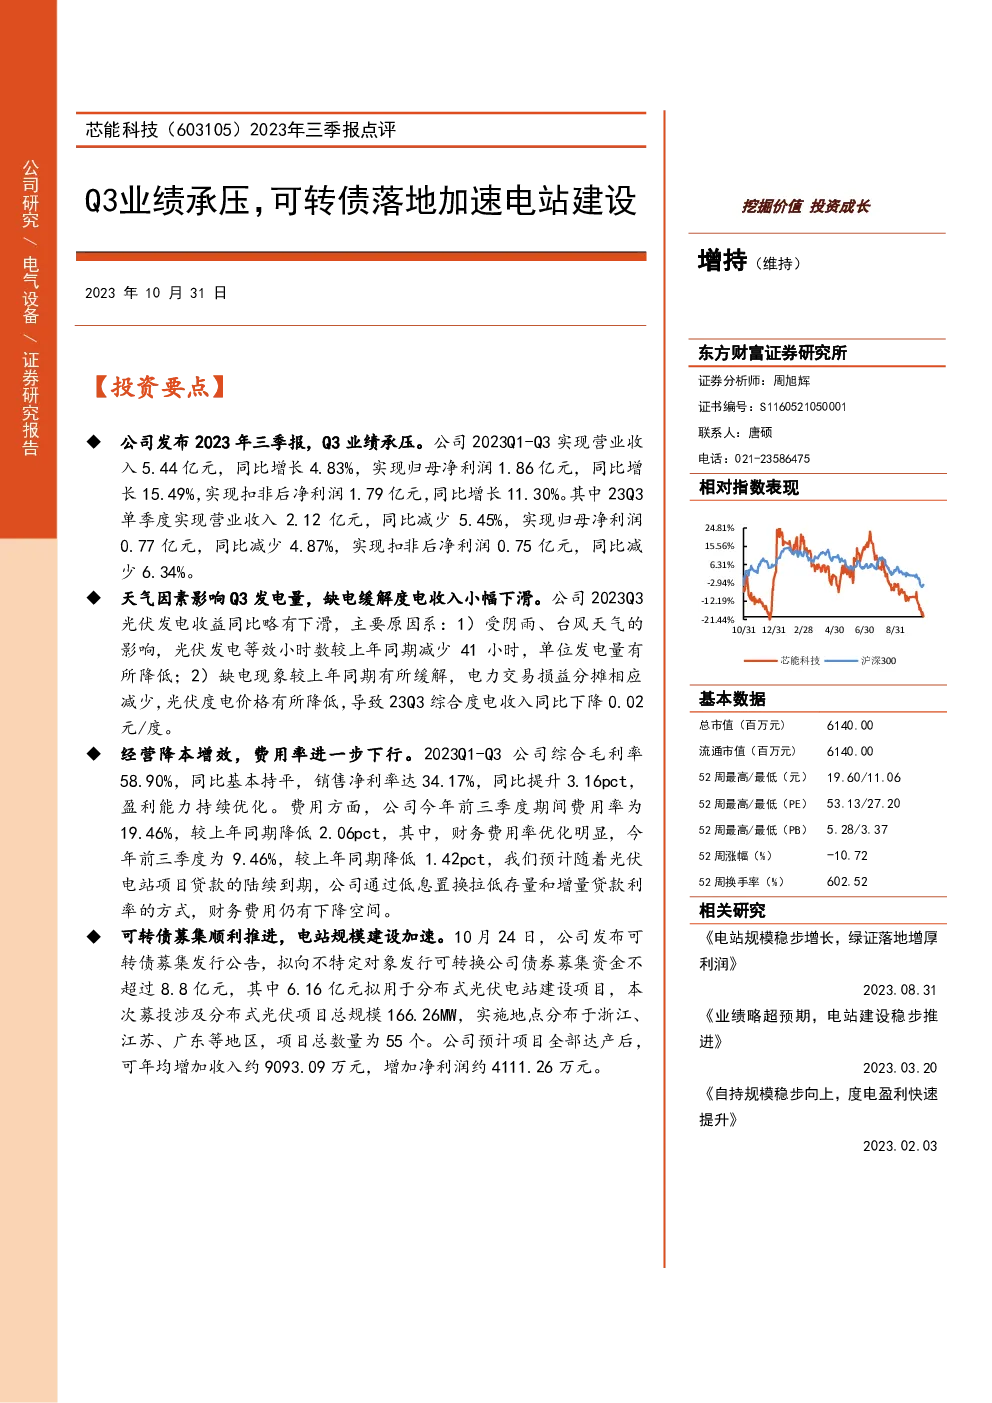
芯能科技在2023年的三季报显示,尽管面临一些挑战,整体业绩仍保持稳健增长。具体来看:
-
营收与净利润:
- 2023年1月至9月,公司实现营业收入5.44亿元,同比增长4.83%;归母净利润1.86亿元,同比增长15.49%。
- 第三季度单季度,公司实现营业收入2.12亿元,同比下降5.45%;归母净利润0.77亿元,同比下降4.87%。
-
天气影响与度电收入:
- Q3的发电量受到阴雨、台风天气的影响,光伏发电等效小时数减少41小时,导致单位发电量下降,从而影响了综合度电收入,同比下滑0.02元/度。
-
经营效率提升:
- 2023年1月至9月,公司的综合毛利率为58.90%,基本保持稳定。销售净利率达到34.17%,同比提升3.16个百分点,显示盈利能力持续优化。
- 费用方面,期间费用率为19.46%,较上年同期降低了2.06个百分点,特别是财务费用率显著优化,从9.46%降至8.46%,这得益于公司通过低息置换降低了存量和增量贷款的利率,预计财务费用仍有下降空间。
-
可转债发行与电站建设:
- 公司成功发行可转债,计划募集资金不超过8.8亿元,其中6.16亿元用于分布式光伏电站建设项目,项目总规模为166.26兆瓦,分布在浙江、江苏、广东等地,涉及55个项目。
- 预计项目全产能释放后,每年可新增收入约9093.09万元,净利润约4111.26万元,这将对公司未来的收入和利润形成积极贡献。
-
估值与投资建议:
- 根据最新的盈利预测,公司2023至2025年的营业收入分别预计为7.41、9.33、11.04亿元,归母净利润分别为2.35、3.17、3.94亿元,对应当前股价的市盈率分别为25、19、15倍,维持“增持”评级。
综上所述,芯能科技在面对季节性因素的不利影响下,通过优化运营和财务策略,实现了业绩的稳定增长。可转债的发行将进一步推动分布式光伏电站项目的建设,有望在未来为公司带来更高的收入和利润。