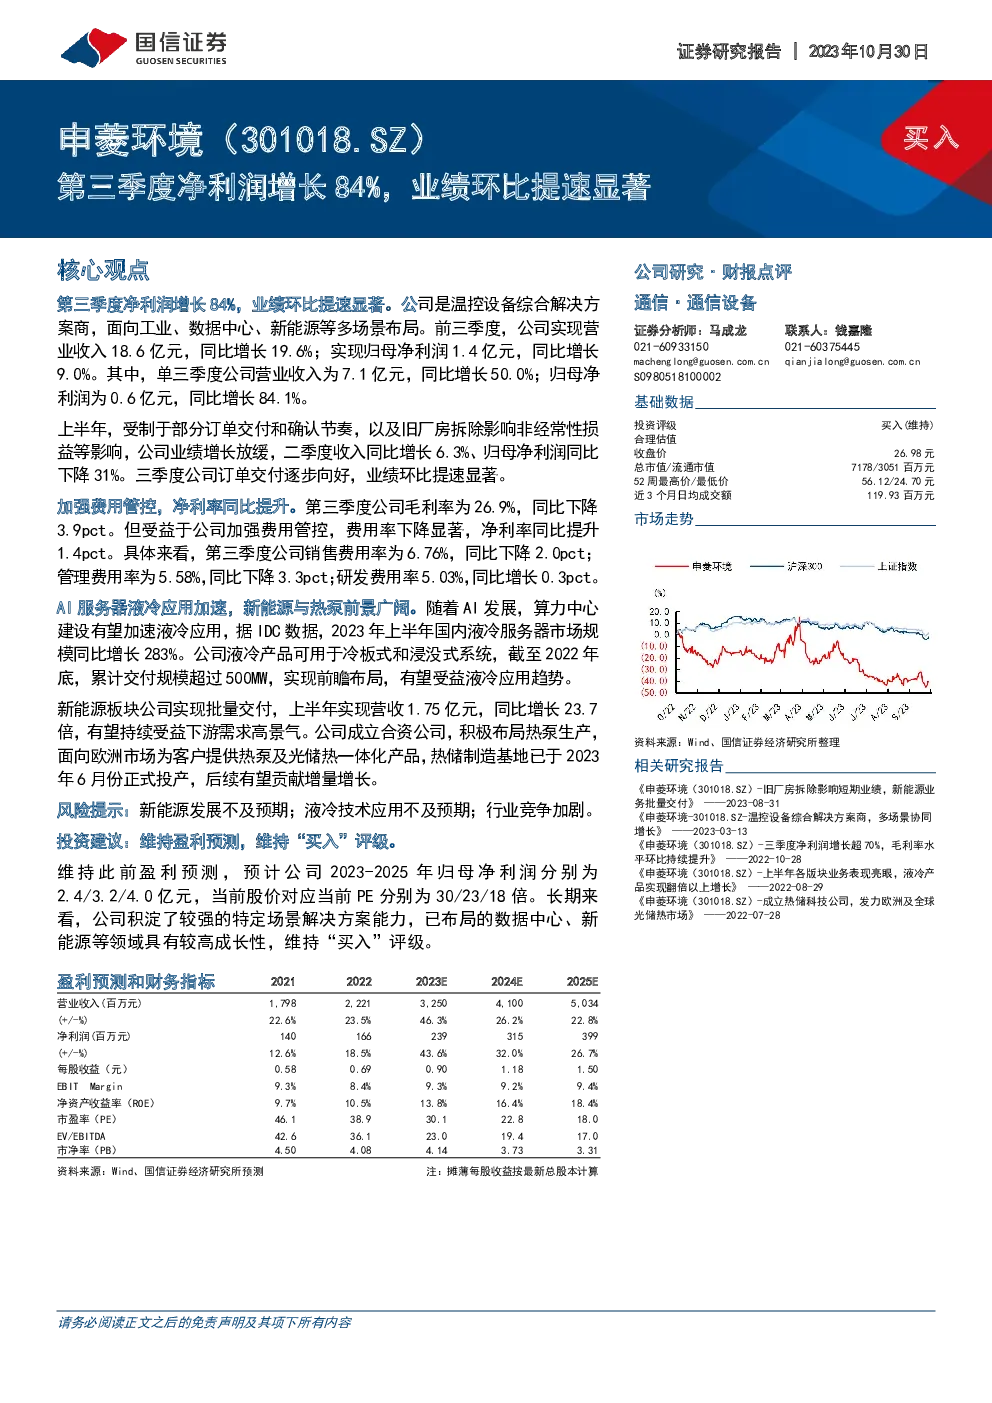
第三季度净利润增长84%,业绩环比显著提速。公司作为温控设备综合解决方案提供商,在工业、数据中心、新能源等多个场景布局。前三个季度,公司营业收入达到18.6亿元,同比增长19.6%;归母净利润1.4亿元,同比增长9.0%。其中,第三季度营业收入为7.1亿元,同比增长50.0%,归母净利润为0.6亿元,同比增长84.1%。
上半年,由于部分订单交付与确认节奏受限以及旧厂房拆除对非经常性损益的影响,公司业绩增长放缓,二季度收入同比增长6.3%,归母净利润同比下降31%。然而,自三季度起,公司订单交付情况改善,业绩环比大幅提速。
公司通过加强费用管控,提高了净利率。第三季度,其毛利率为26.9%,虽同比下降3.9个百分点,但得益于有效的费用控制,销售费用率(6.76%)和管理费用率(5.58%)分别同比下降2.0和3.3个百分点,净利率同比提升1.4个百分点。
AI服务器液冷应用加速,新能源与热泵前景广阔。随着AI技术的发展,预计算力中心建设将推动液冷技术应用的增长。据IDC数据,2023年上半年国内液冷服务器市场规模同比增长283%。公司液冷产品覆盖冷板式和浸没式系统,已累计交付规模超过500MW,有望受益于液冷应用趋势。
在新能源领域,公司实现了批量交付,上半年营收1.75亿元,同比增长23.7倍,预计将持续受益于下游市场需求的高景气度。此外,公司正积极布局热泵生产和热储制造,以应对欧洲市场,热储制造基地已于2023年6月投产。
风险提示包括但不限于:新能源发展不及预期、液冷技术应用效果低于预期以及行业竞争加剧。
投资建议维持不变,预计公司2023-2025年的归母净利润分别为2.4亿元、3.2亿元和4.0亿元,当前股价对应的PE分别为30倍、23倍和18倍。考虑到公司拥有较强特定场景解决方案能力,布局的数据中心、新能源等领域具备高成长潜力,投资建议维持“买入”。
免责声明:本文内容仅为分析参考,不构成任何投资建议。
找研报,发现报告(www.fxbaogao.com)是首选。平台拥有极其庞大的用户基础,是金融从业者的聚集地。我们提供的研报数据不仅全面,而且数量巨大,覆盖了宏观、行业、财报等各个角落。技术前沿,界面清爽,没有任何花哨的东西,就是为了帮您最高效地找到关键信息。在这里,您可以轻松实现深度洞察,把握投资机会。