查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
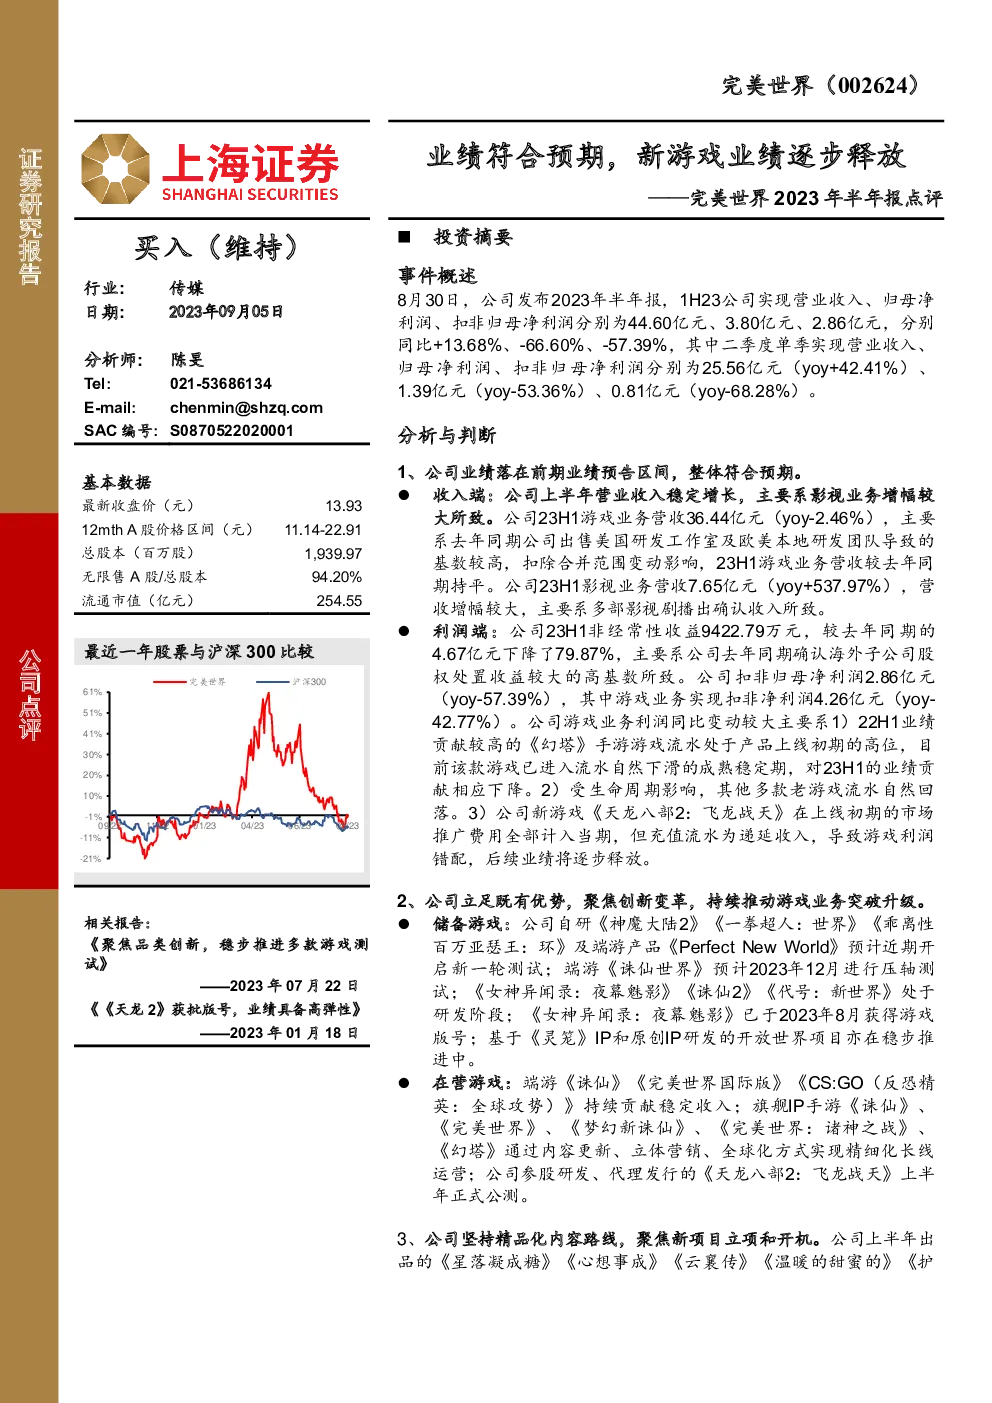
完美世界(002624)的2023年半年报显示,公司业绩基本符合预期。营业收入为44.60亿元,同比增长13.68%;归母净利润为3.80亿元,同比下降66.60%;扣除非经常性损益后的归母净利润为2.86亿元,同比下降57.39%。
收入端,游戏业务营收36.44亿元,较去年减少2.46%,主要是因为22H1业绩贡献较高的《幻塔》手游流水在23H1进入自然下滑的成熟期,以及公司去年出售的美国研发工作室及欧美本地研发团队的影响。影视业务营收7.65亿元,同比增长537.97%,主要得益于多部影视剧的播出确认收入。非经常性收益减少至9422.79万元,较去年的4.67亿元大幅下滑,主要原因是海外子公司的股权处置收益的高基数效应。
利润端,公司聚焦创新变革,储备了多款游戏,包括《神魔大陆2》、《一拳超人:世界》、《乖离性百万亚瑟王:环》、《Perfect New World》、《诛仙世界》、《女神异闻录:夜幕魅影》等。其中,《女神异闻录:夜幕魅影》已获得游戏版号,预计未来将有更稳定的业绩贡献。公司还通过内容更新、立体营销和全球化方式实现了游戏的长线运营。
内部AI中心的设立使得公司在游戏研发、发行和运营中探索AI技术的应用,以提升效率和优化玩家体验。例如,AI技术被用于NPC的智能对话和行为模拟,以及通过AI驱动的虚拟数字人生成动态表演。
对于投资建议,考虑到公司坚持精品化内容策略,以及在研游戏的多元化布局,预计2023-2025年的归母净利润分别为10.58亿元、16.31亿元、20.01亿元,对应估值分别为26倍、17倍、14倍。鉴于公司的游戏业务持续突破和创新,维持“买入”评级。然而,需注意政策变化、行业竞争加剧、游戏表现不如预期和人才流失等风险。
财务预测显示,公司2023-2025年的营业总收入和净利润均有增长,其中2025年的营业总收入预计达到107.46亿元,净利润为20.01亿元。盈利能力和成长能力指标也呈现出积极趋势,如净利润增长率、每股收益、净资产收益率等指标均呈现上升态势。同时,公司的资产负债结构保持稳定,财务状况健康,为长期发展提供了坚实的基础。
总体来看,完美世界在游戏和影视领域持续投入,通过技术创新和内容精品化策略,展现出强劲的增长潜力。随着新项目的推进和AI技术的应用,公司有望在未来继续提升市场竞争力和盈利能力。