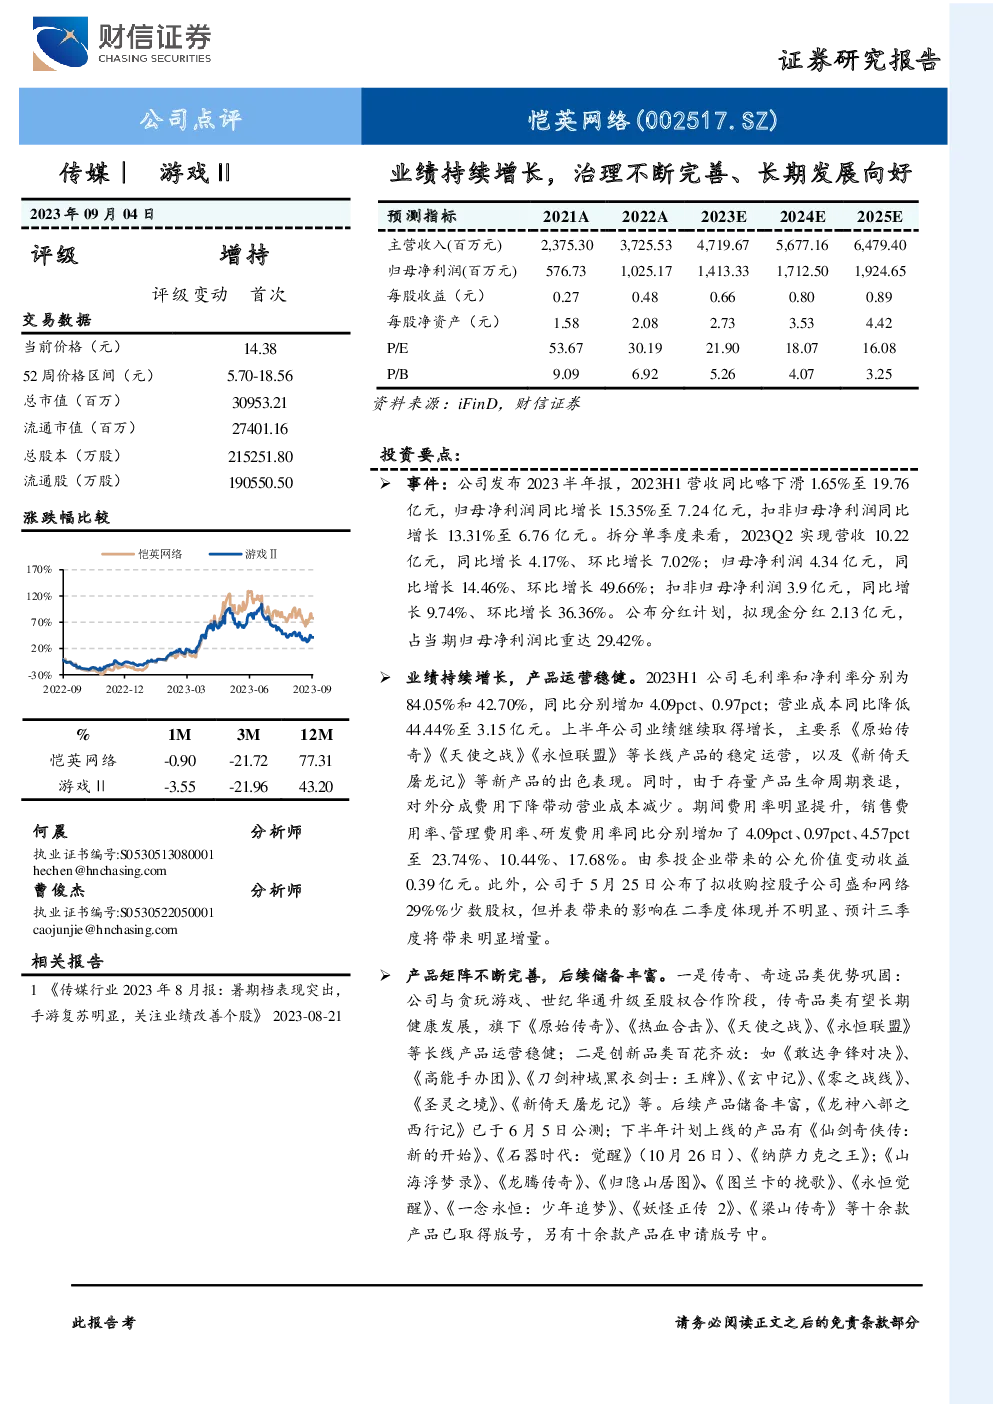
此报告分析了游戏公司恺英网络的业绩、产品组合、技术创新、公司治理和未来发展预期。
业绩与增长:
- 2023年上半年:营收略降1.65%,至19.76亿元;归母净利润增长15.35%,至7.24亿元。
- 单季度表现:第二季度营收增长4.17%,至10.22亿元;净利润增长14.46%,至4.34亿元,显示业务稳定增长趋势。
产品与运营:
- 产品矩阵:恺英网络通过与贪玩游戏、世纪华通的合作,巩固了传奇、奇迹品类的优势,同时拓展了其他创新品类如《敢达争锋对决》、《高能手办团》等。
- 长期运营:《原始传奇》、《天使之战》、《永恒联盟》等长线产品保持稳定运营,新游戏《新倚天屠龙记》表现出色。
- 成本控制:存量产品生命周期衰退导致对外分成费用下降,从而降低了营业成本。
技术创新与发展战略:
- AIGC与VR:公司紧抓行业发展趋势,布局AIGC新技术,已有一款VR机甲战斗类游戏即将上线,同时投资企业幻查网络自研基于虚幻引擎的AIGC工具,以降低美术成本。
- 研发中心建设:计划投资8亿元建设数字经济研发中心,旨在增强AI、游戏研发、VR/AR和数字化转型能力。
治理与风险管理:
- 股东结构调整:原实控人股份完成司法拍卖,董事长金锋成为第一大股东,优化了治理结构。
- 激励措施:通过员工持股计划、期权激励、股权回购等措施提振投资者信心,聚焦游戏主业,完善业务布局。
- 风险提示:政策监管风险、产品流水下滑和上线延迟是潜在风险点。
投资建议:
- 预计2023-2025年的营收和净利润将分别达到47.20亿元、56.77亿元、64.79亿元和14.13亿元、17.13亿元、19.25亿元,对应每股收益0.66元、0.80元、0.89元。
- 给予“增持”评级,考虑到公司业绩增长潜力和产品组合的多样性。
风险提示:
报告强调了恺英网络在业绩增长、产品多元化、技术创新和公司治理方面的积极进展,同时也指出了一些潜在的风险因素,并给出了明确的投资建议。
找报告一站式直达发现报告官网www.fxbaogao.com,平台主打海量全品类研报资源,不管是宏观分析、行业解读,还是公司调研、财报解析报告应有尽有。平台日均访问用户基数大,是众多金融圈内人士的常用站点,设计简约操作便捷,依托前沿技术保障信息及时同步推送。