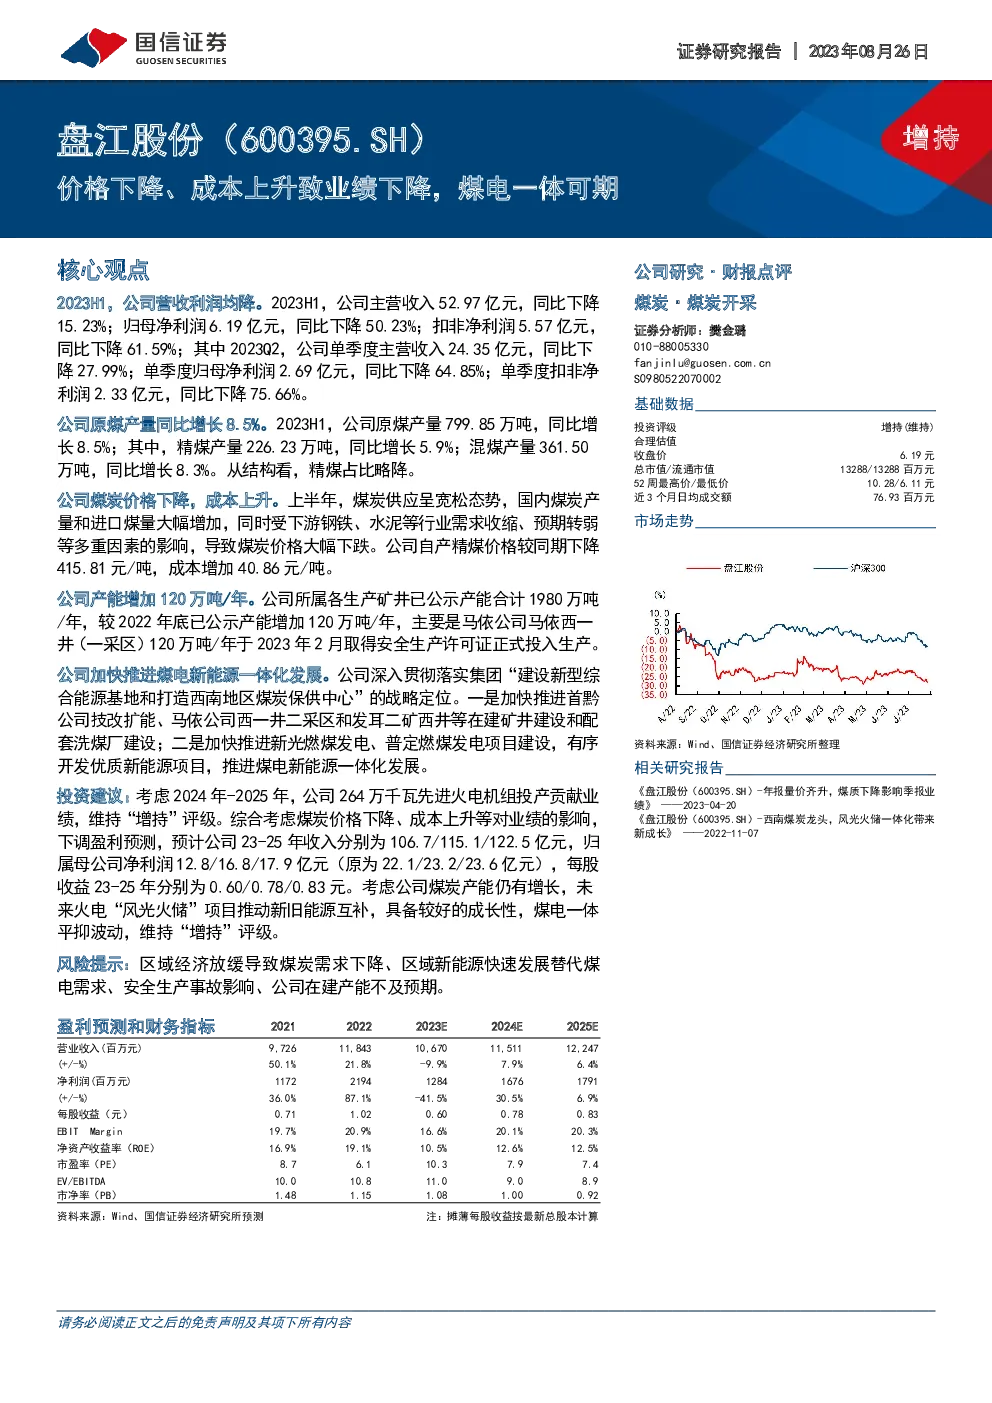
根据研报正文,公司研究·财报点评煤炭·煤炭开采证券分析师:樊金璐010-88005330fanjinlu@guosen.com.cnS0980522070002基础数据投资评级增持(维持)合理估值收盘价6.19元总市值/流通市值13288/13288百万元52周最高价/最低价10.28/6.11元近3个月日均成交额76.93百万元市场走势资料来源:Wind、国信证券经济研究所整理相关研究报告《盘江股份(600395.SH)-年报量价齐升,煤质下降影响季报业绩》——2023-04-20《盘江股份(600395.SH)-西南煤炭龙头,风光火储一体化带来新成长》——2022-11-072023H1,公司营收利润均降。2023H1,公司主营收入52.97亿元,同比下降15.23%;归母净利润6.19亿元,同比下降50.23%;扣非净利润5.57亿元,同比下降61.59%;其中2023Q2,公司单季度主营收入24.35亿元,同比下降27.99%;单季度归母净利润2.69亿元,同比下降64.85%;单季度扣非净利润2.33亿元,同比下降75.66%。公司原煤产量同比增长8.5%。2023H1,公司原煤产量799.85万吨,同比增长8.5%;其中,精煤产量226.23万吨,同比增长5.9%;混煤产量361.50万吨,同比增长8.3%。从结构看,精煤占比略降。公司煤炭价格下降,成本上升。上半年,煤炭供应呈宽松态势,国内煤炭产量和进口煤量大幅增加,同时受下游钢铁、水泥等行业需求收缩、预期转弱等多重因素的影响,导致煤炭价格大幅下跌。公司自产精煤价格较同期下降415.81元/吨,成本增加40.86元/吨
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。