专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。
研报重点内容如下:
-
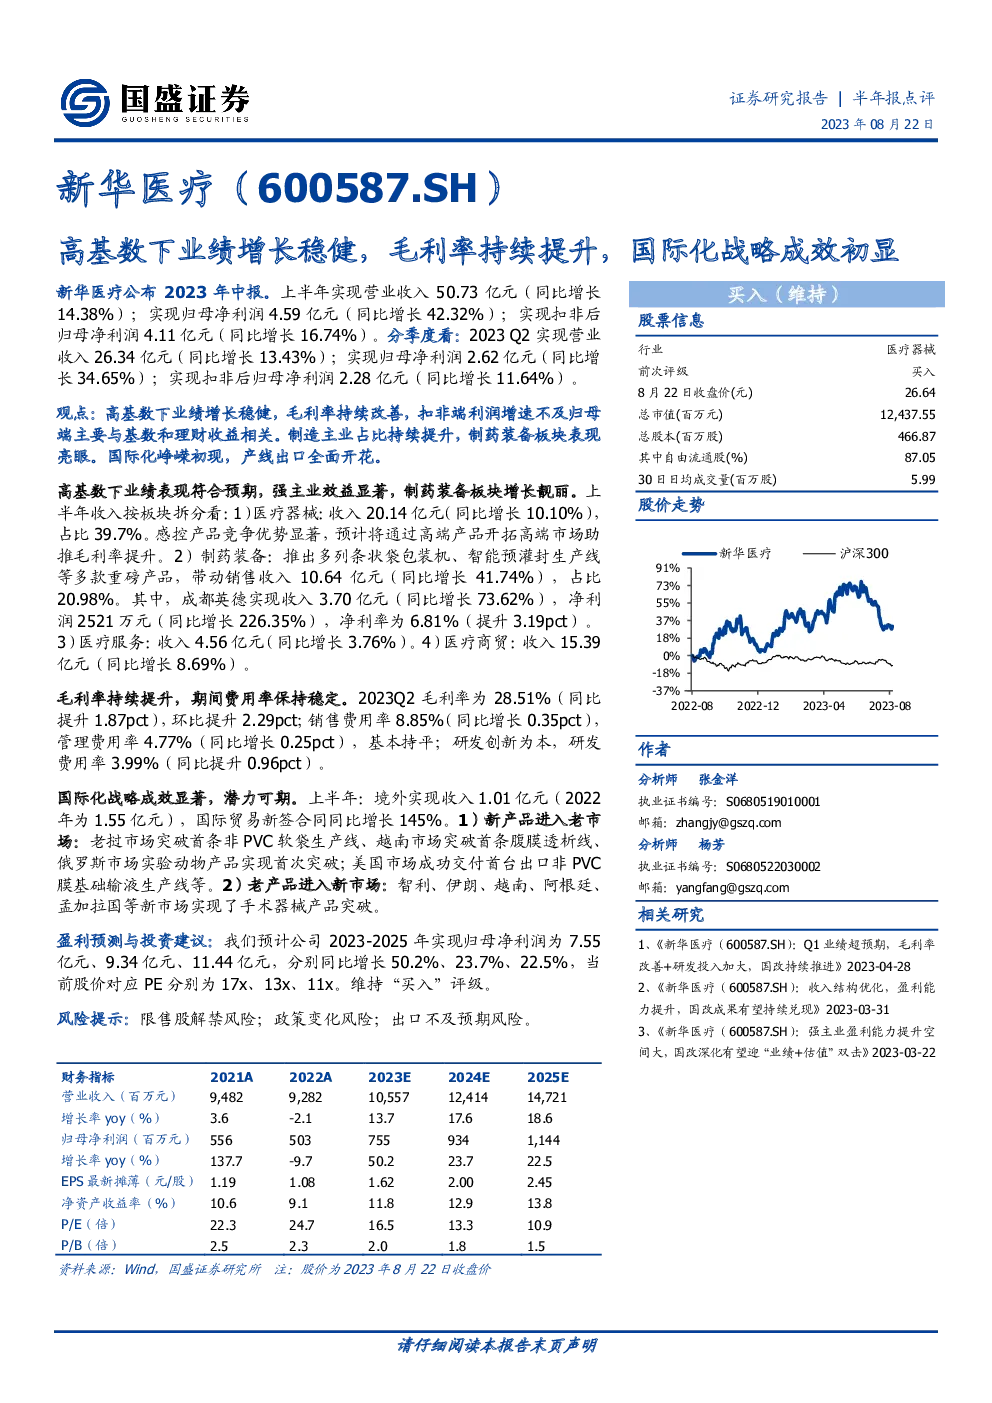
公司业绩高基数下增长稳健,毛利率持续提升。2023年中报,公司实现营业收入50.73亿元,同比增长14.38%;实现归母净利润4.59亿元,同比增长42.32%;实现扣非后归母净利润4.11亿元,同比增长16.74%。分季度看,2023 Q2实现营业收入26.34亿元,同比增长13.43%,实现归母净利润2.62亿元,同比增长34.65%,实现扣非后归母净利润2.28亿元,同比增长11.64%。
-
制造主业占比持续提升,制药装备板块表现亮眼。上半年,公司医疗器械收入20.14亿元,同比增长10.10%,占比39.7%;制药装备收入10.64亿元,同比增长41.74%,占比20.98%,其中成都英德实现收入3.70亿元,同比增长73.62%,净利润2521万元,净利率为6.81%。
-
医疗服务收入增长稳健,医疗商贸收入同比增长。上半年,医疗服务收入4.56亿元,同比增长3.76%;医疗商贸收入15.39亿元,同比增长8.69%。
-
公司毛利率持续提升,期间费用率保持稳定。2023 Q2毛利率为28.51%(同比提升1.87pct),环比提升2.29pct;销售费用率为8.85%(同比增长0.35pct),管理费用率为4.77%(同比增长0.25pct),基本持平;研发创新为本,研发费用率为3.99%(同比提升0.96pct)。
-
国际化战略成效显著,潜力可期。上半年,境外实现收入1.01亿元,同比增长145%,国际贸易新签合同同比增长145%。新产品进入老市场,包括老挝市场突破首条非PVC软袋生产线、越南市场突破首条腹膜透析线、俄罗斯市场实验动物产品实现首次突破;美国市场成功交付首台出口非PVC膜基础输液生产线等。老产品进入新市场,包括智利、伊朗、越南、阿根廷、孟加拉国等新市场实现了手术器械产品突破。
结论:
新华医疗公布了2023年中报,公司业绩高基数下增长稳健,毛利率持续提升。制造主业占比持续提升,制药装备板块表现亮眼。上半年收入按板块拆分看,医疗器械收入增长稳健,医疗商贸收入同比增长。公司毛利率持续提升,期间费用率保持稳定。国际化战略成效显著,潜力可期。我们预计公司2023-2025年实现归母净利润为7.55亿元、9.34亿元、11.44亿元,分别同比增长50.2%、23.7%、22.5%,当前股价对应PE分别为17x、13x、11x。维持“买入”评级。风险提示:限售股